1. 신규 상장
* 한국제17호스팩. 공모가 2,000원. 한국투자증권. 일반청약 경쟁률은 약 494:1을 기록하였음. 기업인수목적회사이므로 자세한 사항은 생략하겠음.
* KB제34호스팩. 공모가 2,000원. KB증권. 일반청약 경쟁률은 397.33:1을 기록하였음. 원고의 396:1보다는 397:1로 적는 편이 정확함. 기업인수목적회사이므로 자세한 사항은 생략하겠음. 두 스팩은 모두 22일부터 코스닥시장에서 거래를 시작함.
2. 공모 청약
* 없음.
3. 시황
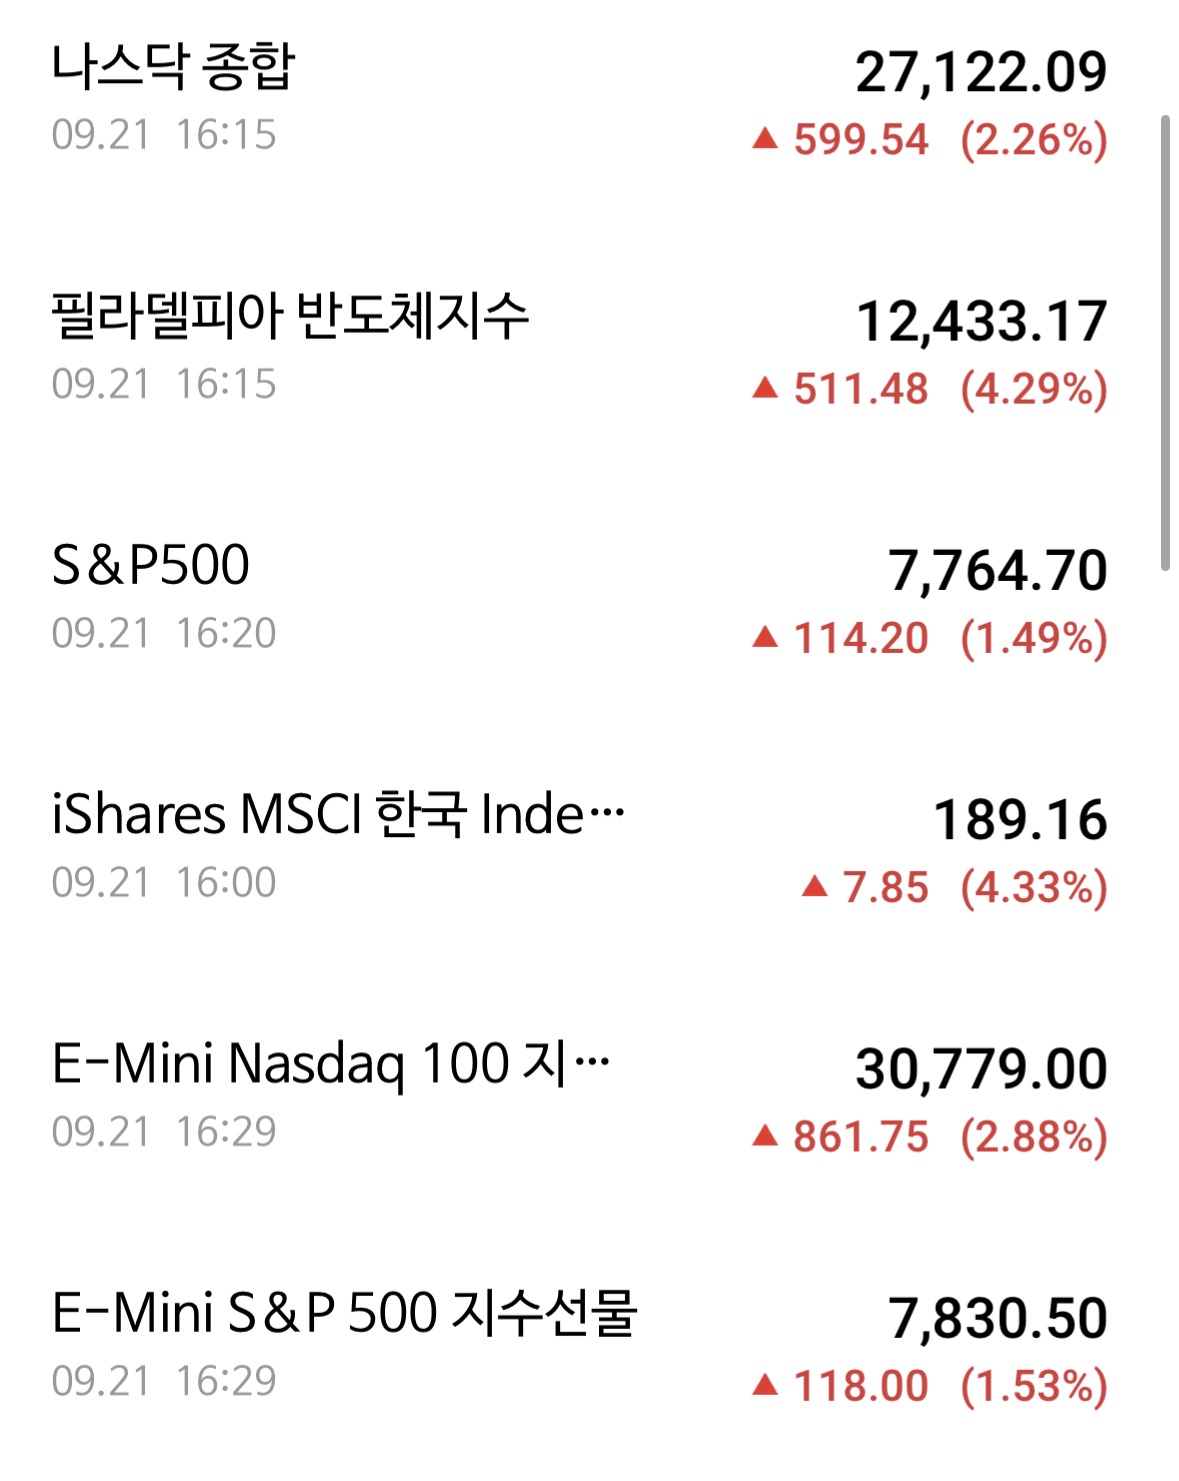
* 나스닥은 2.26% 상승한 27,122.09로 마감하였음. S&P500은 1.49%, 필라델피아 반도체지수는 4.29% 상승하였음.
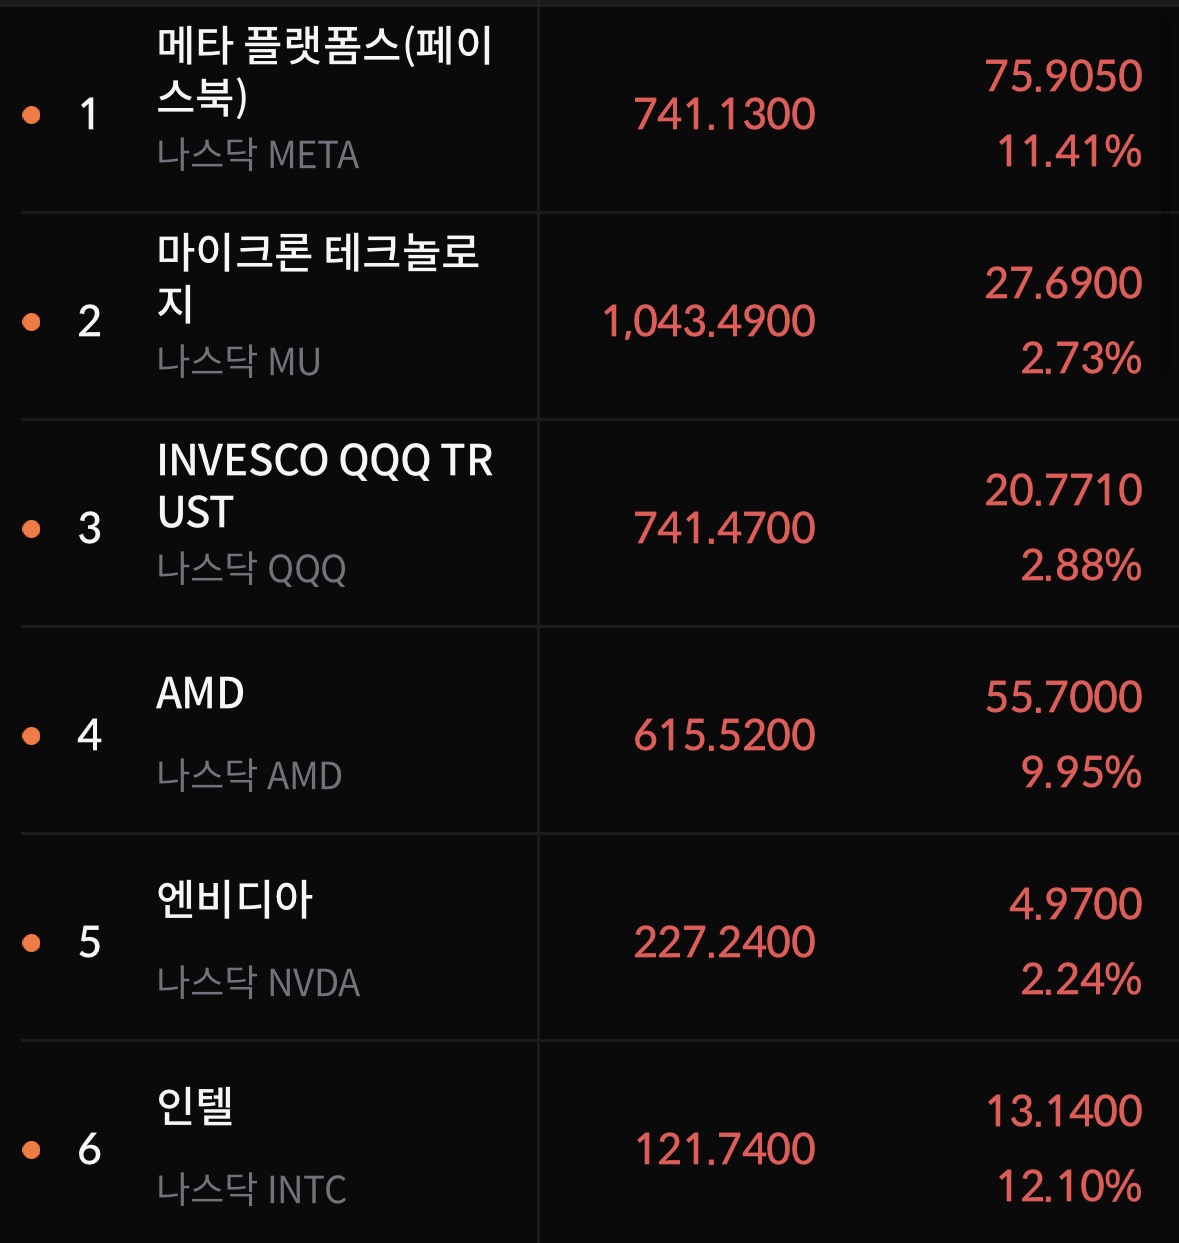
메타의 개인용 AI 에이전트 ‘뮤즈’가 빠르게 인기를 얻으면서 AI 서비스의 대중화와 수익화에 대한 기대가 커졌음. 메타는 11.41%, AMD는 9.95%, 인텔은 12% 이상 상승하며 AI·반도체주가 시장을 주도하였음.
다만 미국 증시 상승을 뮤즈 하나의 효과로만 설명하기는 어려움. 국제유가가 급락하고 미국 장기 국채금리가 하락하면서 성장주의 할인율 부담이 완화된 점도 함께 작용하였음. 뮤즈는 앱과 외부 서비스에 접근해 이메일 발송, 예약, 결제 같은 작업을 대신 수행하는 개인용 AI 에이전트임.
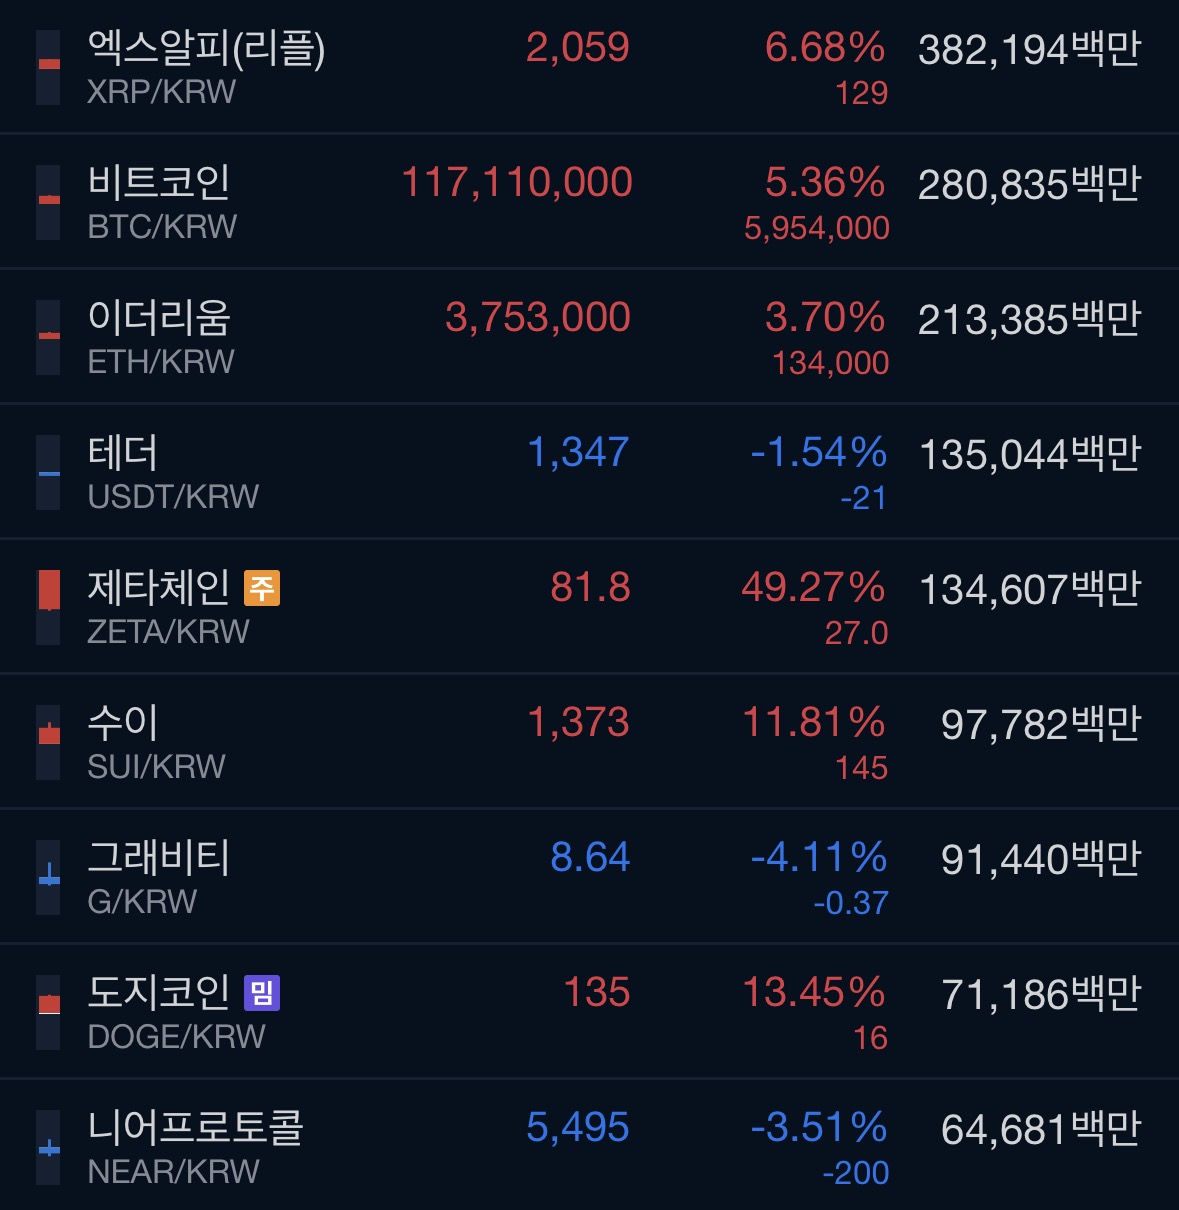
* 비트코인도 5.36% 상승하며 1억1,711만 원까지 올라왔음.
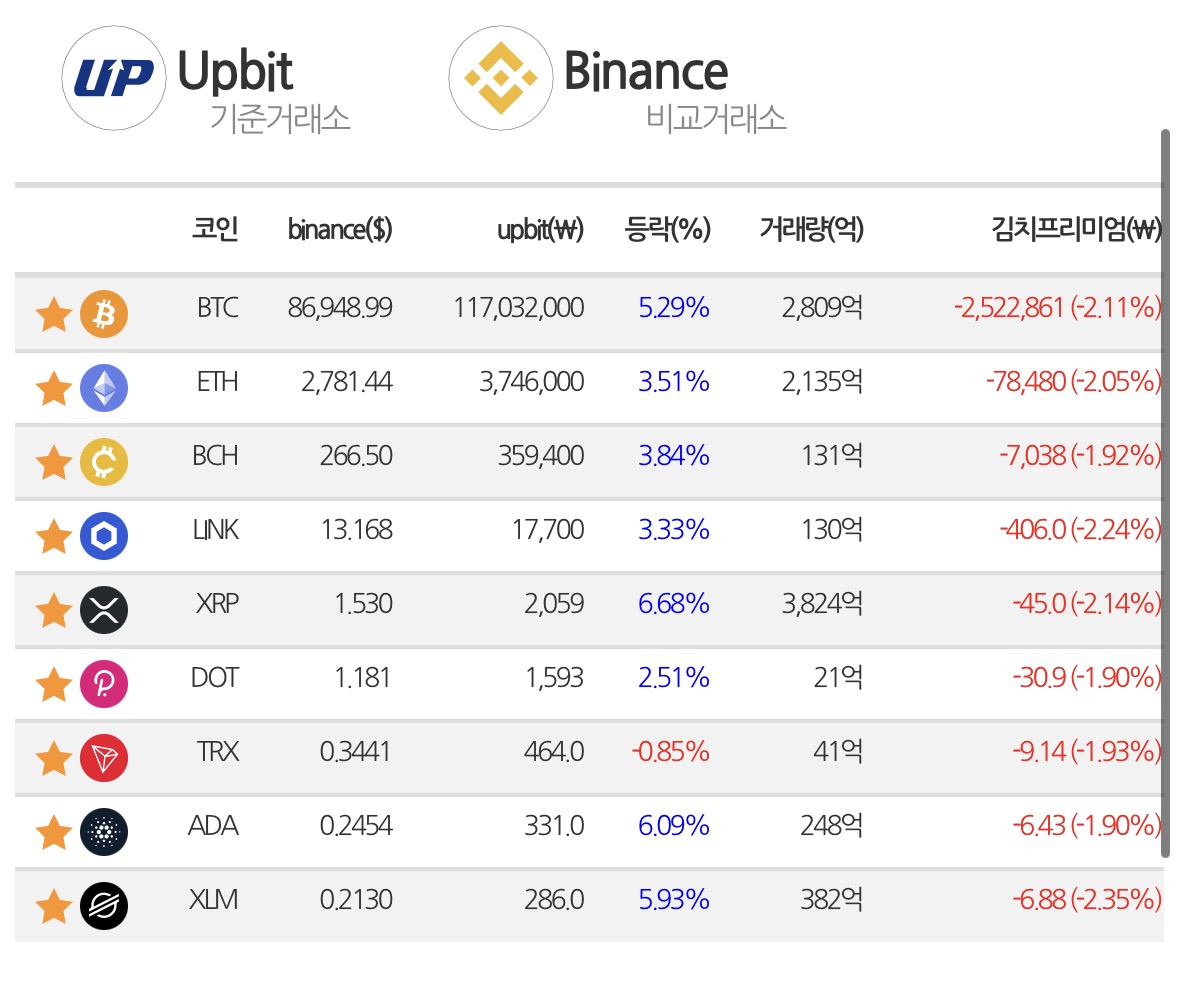
김치프리미엄은 약 -2.11%로 국내 가격이 해외 가격보다 낮은 역프리미엄 상태였음. 해외 시장에서 먼저 급등하면서 국내 시장의 상승 속도가 이를 따라가지 못한 것으로 볼 수 있음.
다만 역프리미엄이 반드시 국내 투자심리가 부진하다는 뜻은 아님. 원/달러 환율과 거래소별 가격 반영 시차도 영향을 줄 수 있으므로 참고 지표로 활용하겠음.
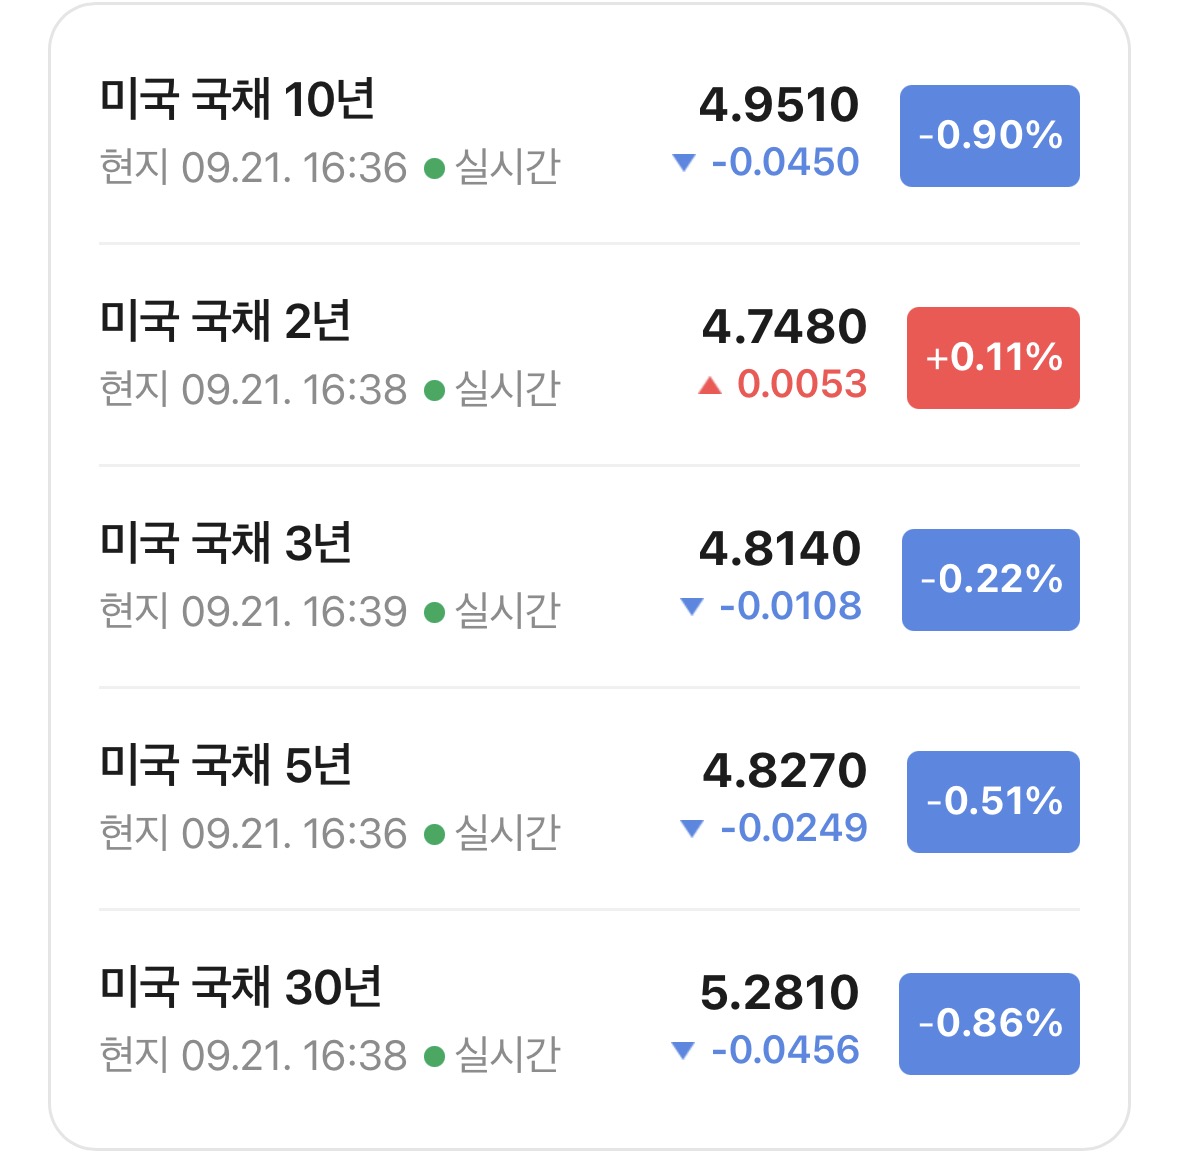
* 미국 국채금리는 장기물을 중심으로 하락하였음.
10년물과 2년물의 장단리차는 20.3bp로 약 4.1bp 축소되었음. 2년물은 보합권에 머물렀지만 10년물이 4.5bp 하락하면서 수익률곡선이 조금 더 평탄해졌음.
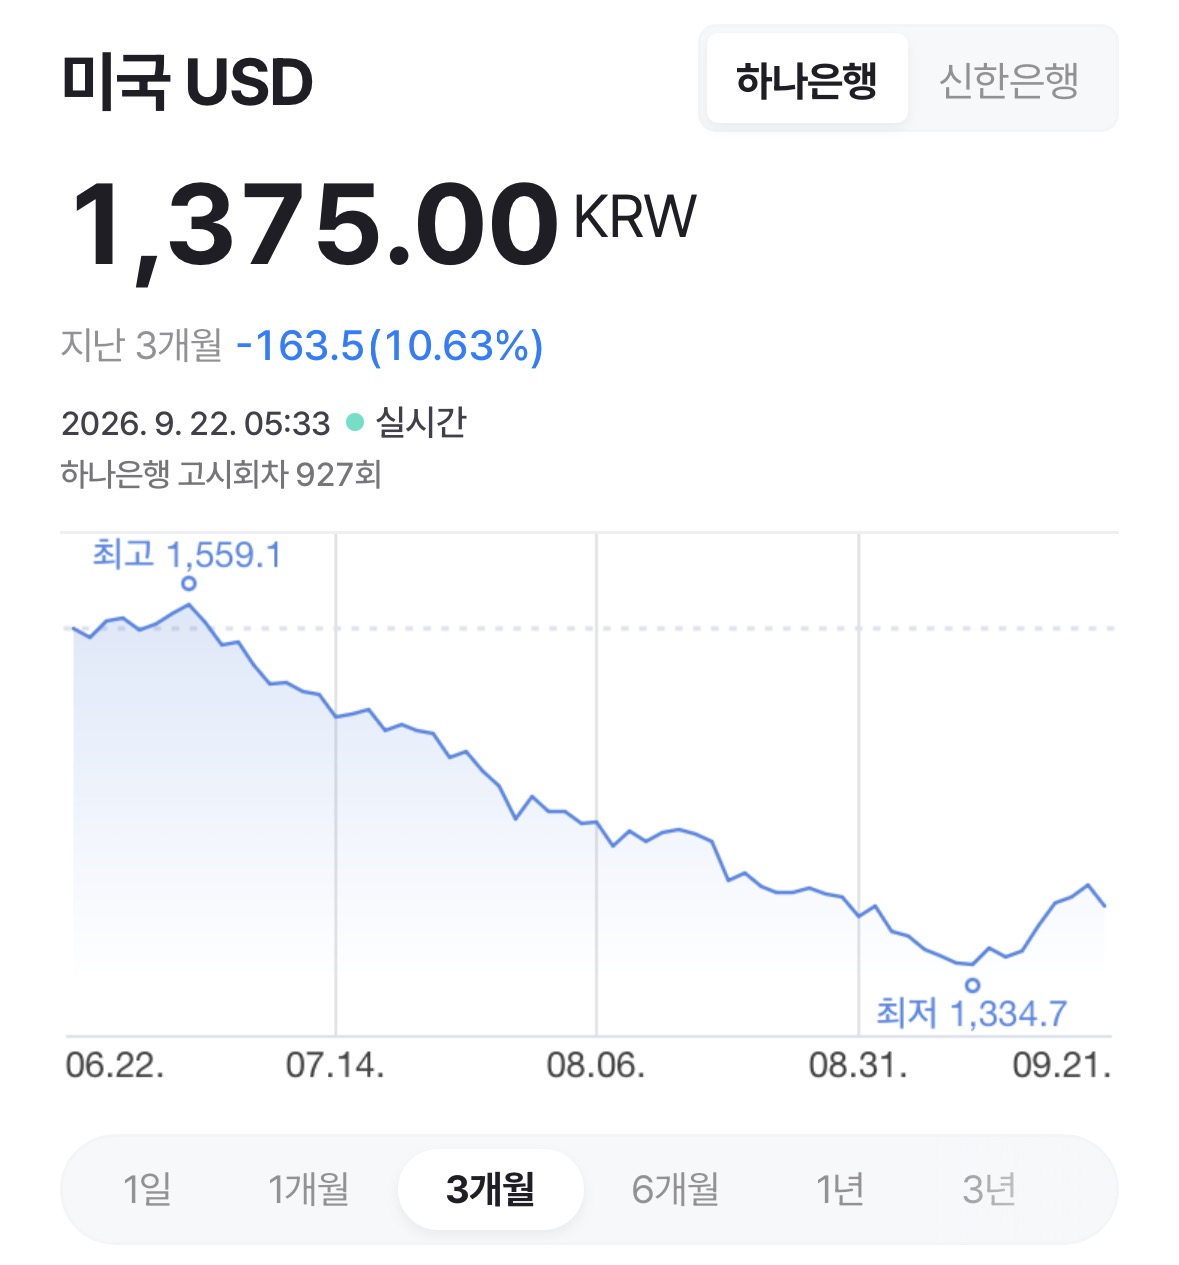
* 원/달러 환율은 1,375원으로 내려왔음.
전날 확인했던 1,390원과 비교하면 약 15원 하락한 수준임. 미국 장기금리 하락과 위험자산 선호 회복이 달러 강세를 다소 누그러뜨린 것으로 볼 수 있음.
다만 최근 저점인 1,334.70원과 비교하면 여전히 약 40원 높은 상태임. 따라서 환율 부담이 해소되었다기보다는 가파른 상승세가 일단 진정된 것으로 판단하는 편이 적절함.
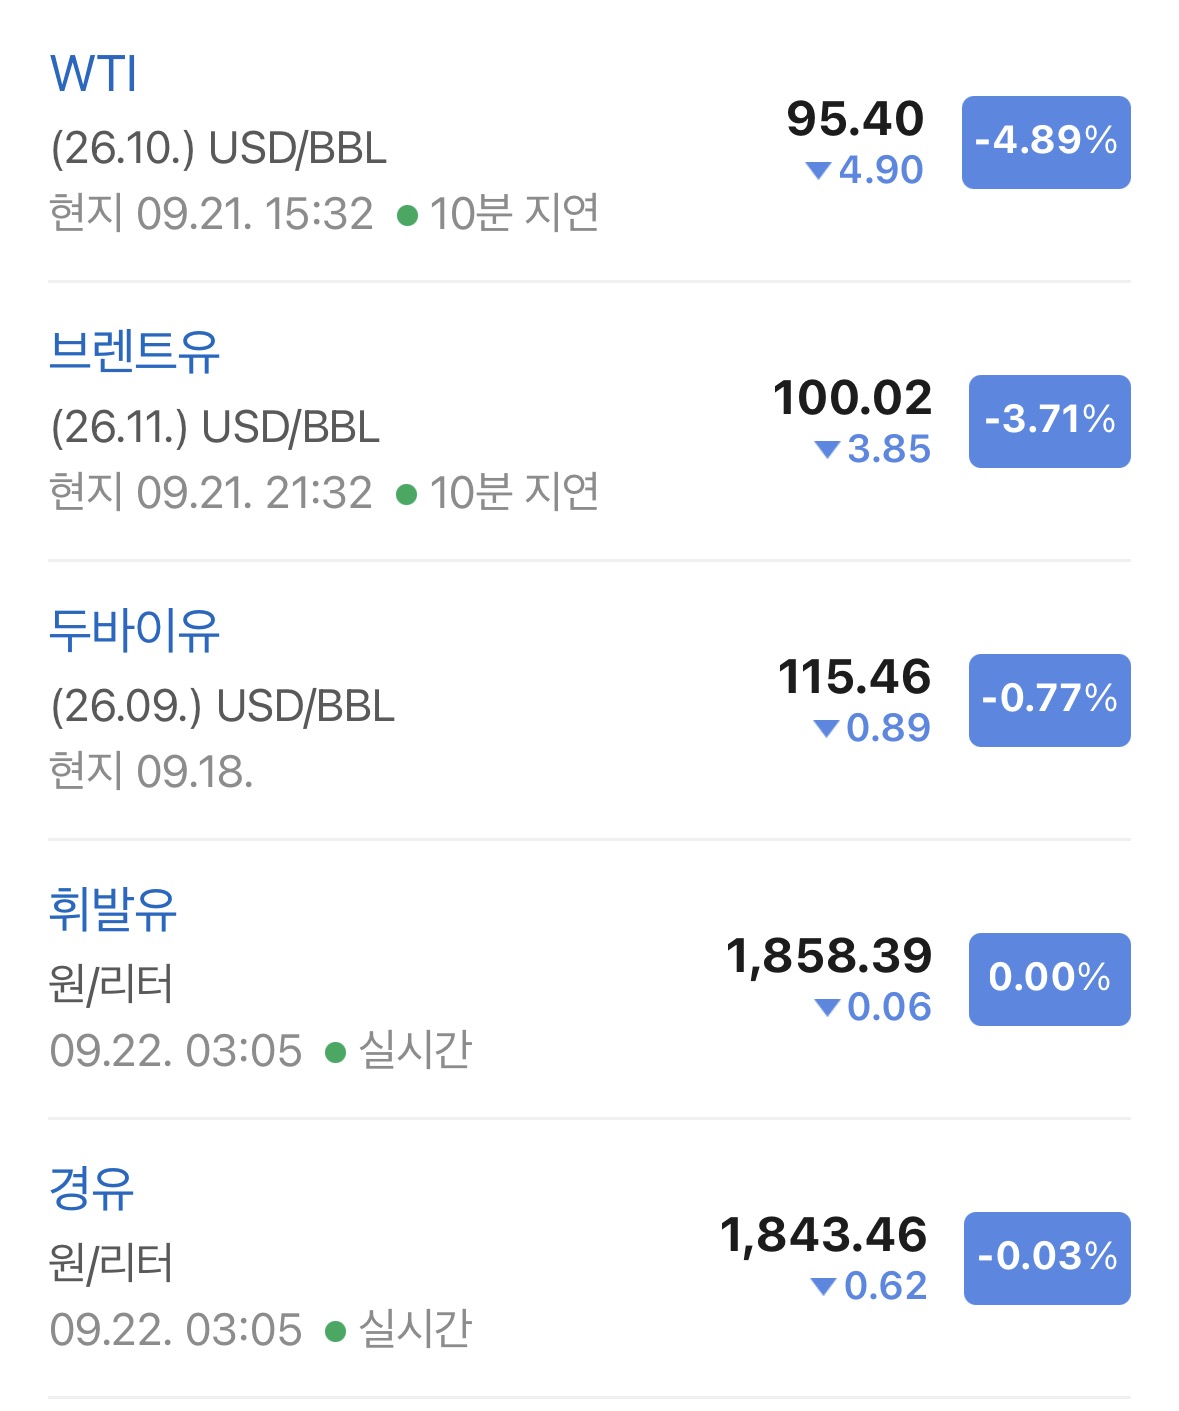
* 국제유가는 큰 폭으로 하락하였음. 첨부 화면 확인 시점 기준 WTI는 배럴당 95.40달러로 4.89%, 브렌트유는 100.02달러로 3.71% 하락하였음.
트럼프 대통령이 유엔총회를 계기로 이란 대통령과 만날 의향을 내비치면서 미국과 이란의 외교적 대화 가능성이 반영되었음. 여기에 사우디아라비아의 원유 수출이 일부 회복되면서 공급 차질 우려도 완화되었음.
다만 실제 정상회담이나 종전 협상이 확정된 것은 아님. 따라서 중동 위험이 사라졌다기보다는 외교적 돌파구에 대한 기대와 사우디 수출 회복으로 유가의 위험 프리미엄이 낮아진 것으로 보아야겠음.
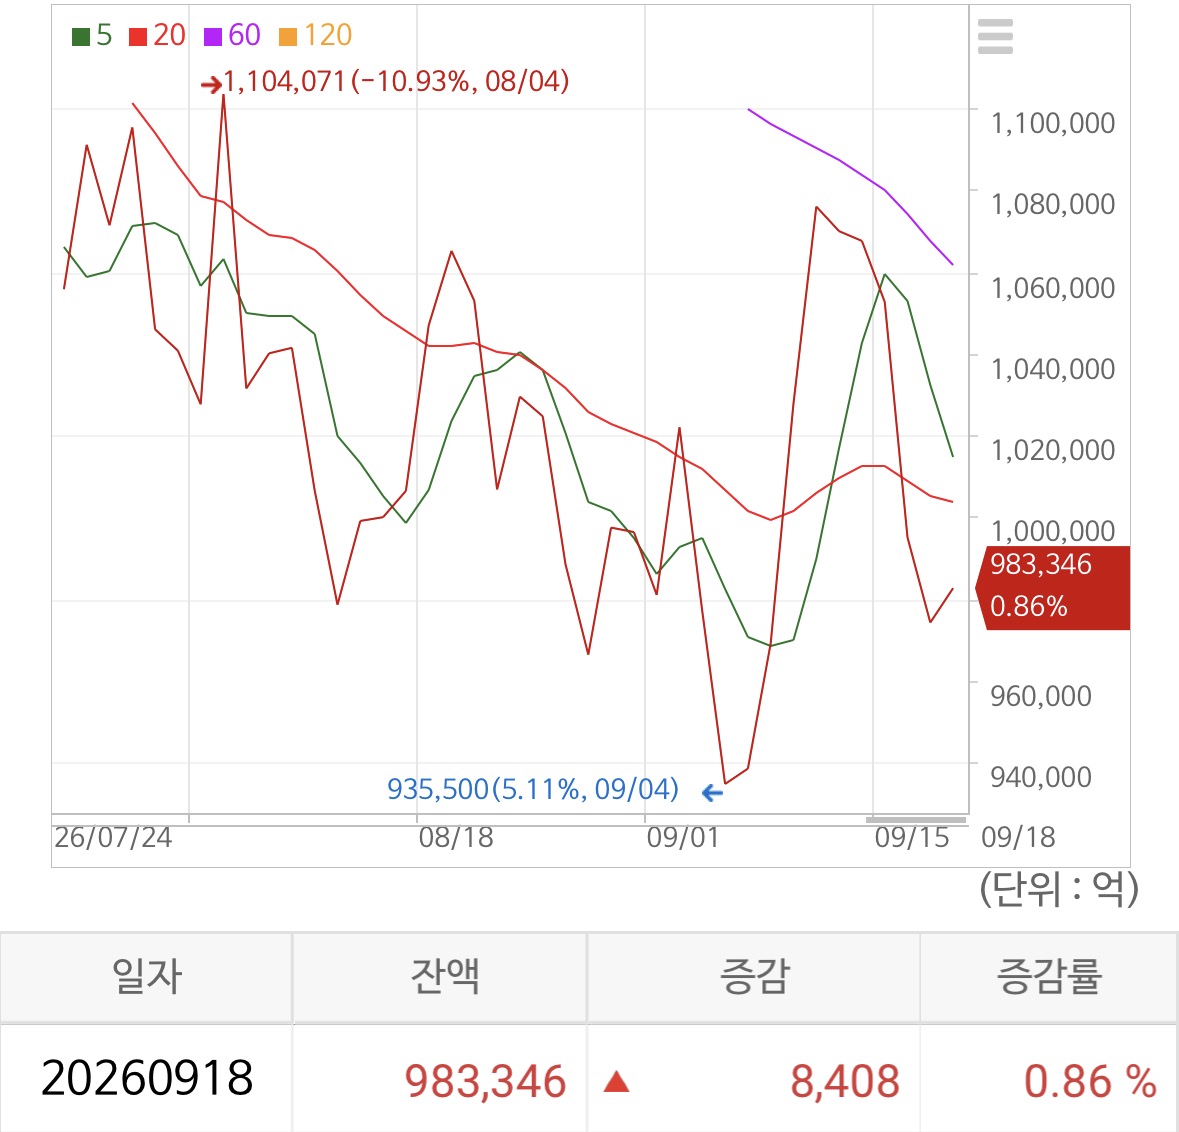
* 지난 금요일 고객예탁금은 약 98조3,346억 원으로 전일보다 0.86% 증가하였음. 다만 아직 20일 이동평균선을 회복하지 못하고 있음.
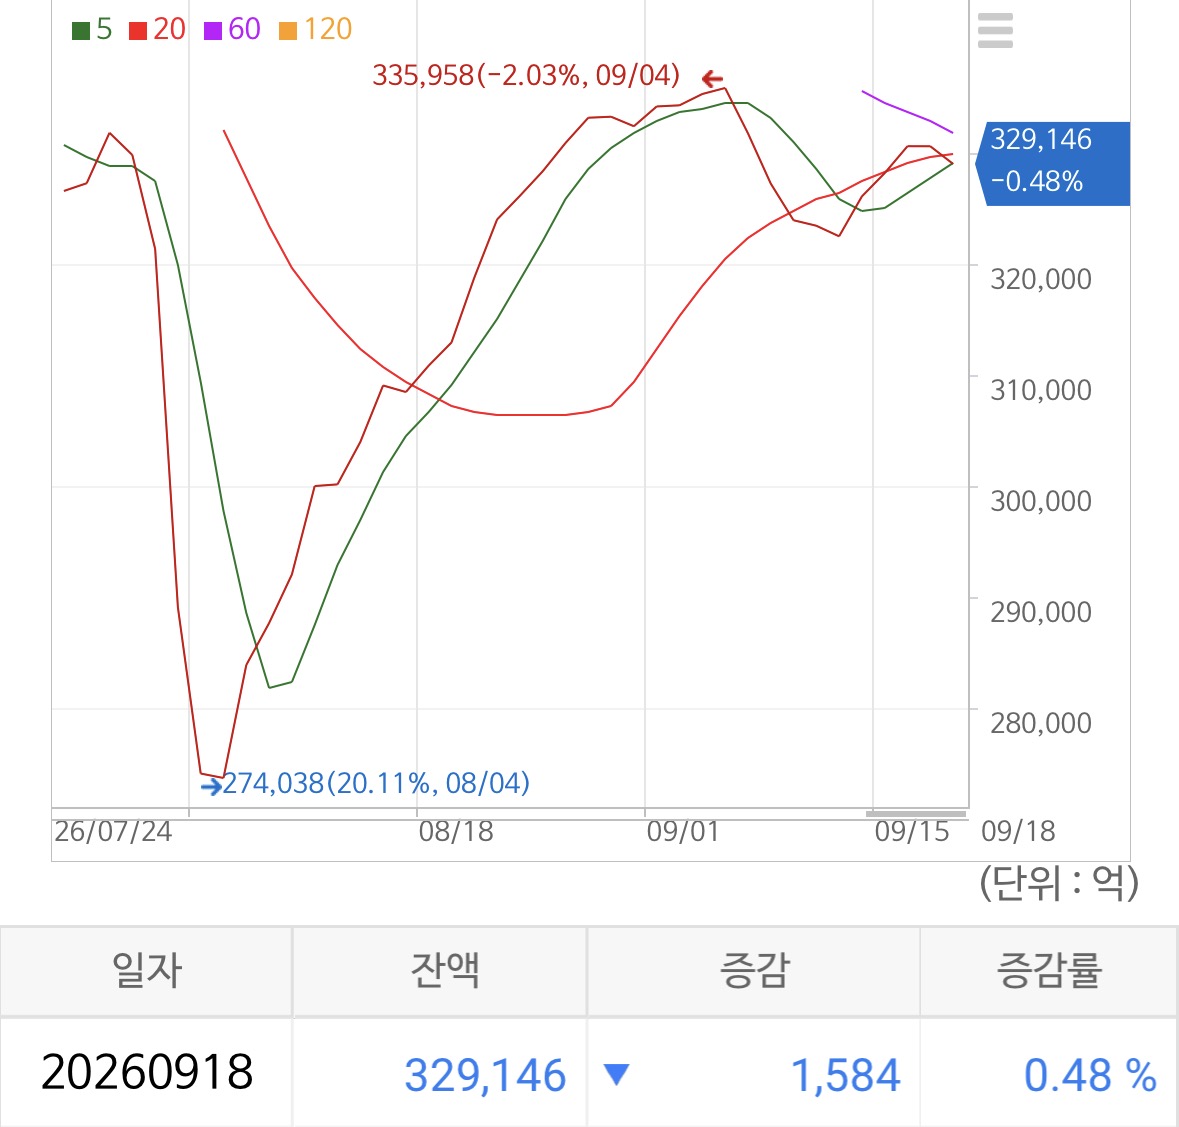
신용융자잔고는 약 32조9,146억 원으로 0.48% 감소하였음. 5일선과 20일선이 가까운 자리에서 방향을 탐색하고 있어 뚜렷한 상승 또는 하락 추세로 판단하기는 어려움.
고객예탁금 대비 신용융자잔고 비율은 다음과 같음.
32조9,146억 원 ÷ 98조3,346억 원 × 100 ≈ 33.47%
전날 33.92%에서 약 33.47%로 낮아졌음. 경계도가 조금 완화되기는 했지만 여전히 낮은 비율은 아니므로, “경계불이 꺼졌다”기보다는 경계 수위가 소폭 낮아졌다고 표현하는 편이 적절함.

* 대차거래잔고 금액은 약 165조6,625억 원으로 전일보다 약 1조1,010억 원 증가하였음.
대차잔고 수량도 약 161만 주 증가하였음. 이번에는 금액과 수량이 함께 늘었으므로 전날보다 대차잔고 증가 방향이 분명하였음. 다만 이것이 곧바로 같은 규모의 공매도가 실행된다는 뜻은 아님.
대차잔고는 고객예탁금의 약 1.68배였음.
165.66조 원 ÷ 98.33조 원 ≈ 1.68배
코스피와 코스닥 거래대금 합계 약 28.9조 원을 기준으로 하면 약 5.72배였음.
165.66조 원 ÷ 약 28.9조 원 ≈ 5.72배
대차잔고는 누적 잔액이고 거래대금은 하루 거래액이므로 이 비율만으로 공매도 압력을 단정하지는 않을 것임. 다만 대차잔고가 금액과 수량 모두 증가했다는 점은 계속 살펴봐야겠음.
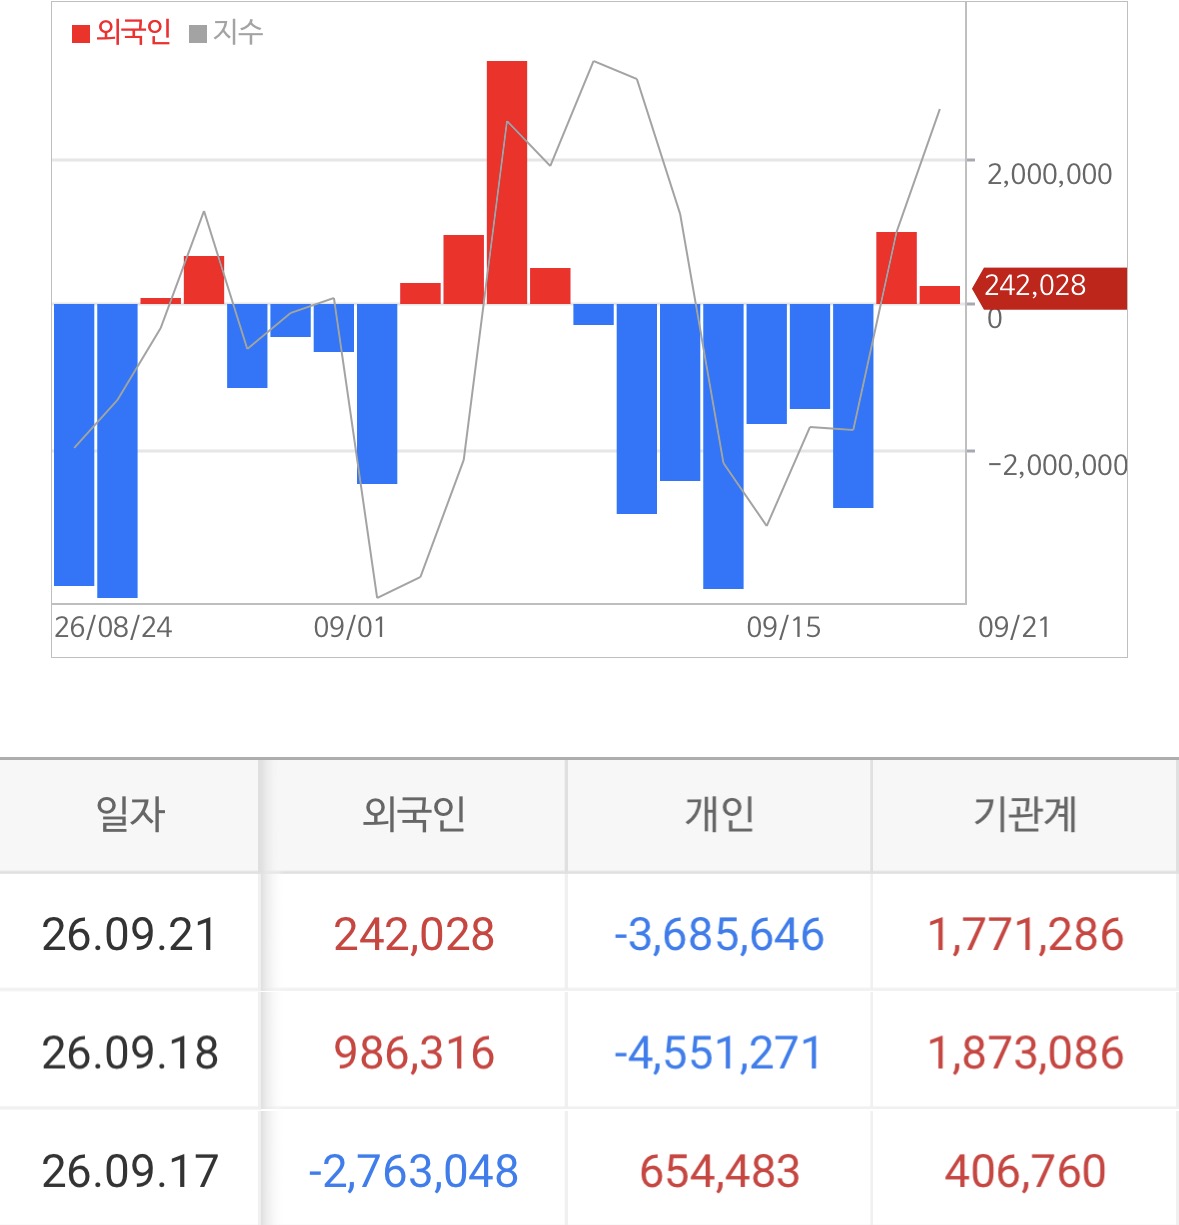
* 첨부한 증권앱 화면을 기준으로 어제 코스피에서 외국인은 약 2,420억 원, 기관은 약 1조7,713억 원을 순매수하였음. 개인은 약 3조6,856억 원을 순매도하였음.
기관의 강한 매수가 코스피 상승을 이끌었고 외국인도 앱 집계 기준으로 이틀 연속 순매수를 이어갔음.
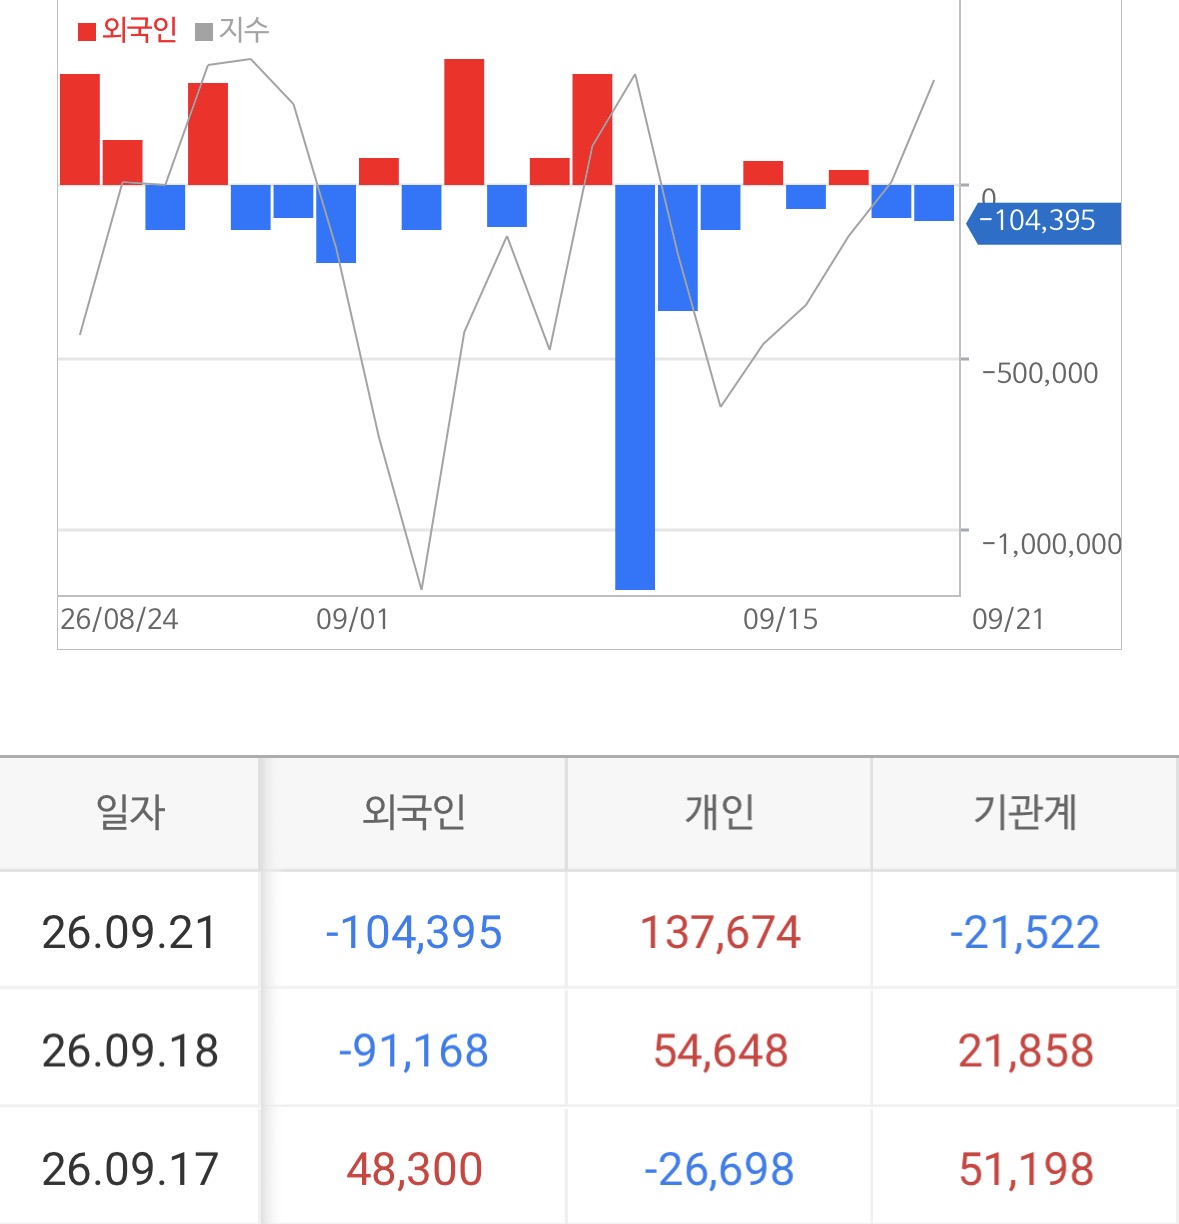
코스닥에서는 외국인이 약 1,044억 원, 기관이 약 215억 원을 순매도하였음. 코스피에는 기관 중심의 강한 수급이 들어왔지만 코스닥은 지수 상승에도 수급이 상대적으로 아쉬웠음.
다만 장 마감 기사에서는 코스피 외국인을 약 1,700억 원 순매도, 기관을 약 1조5,000억 원 순매수로 집계하였음. 코스닥 수급도 기사별로 조금씩 차이가 있었음. 정규장·시간외시장 포함 여부 등 집계 범위가 같다고 확인하기 어려우므로 이번 원고에서는 첨부 앱 수치를 유지하였음.
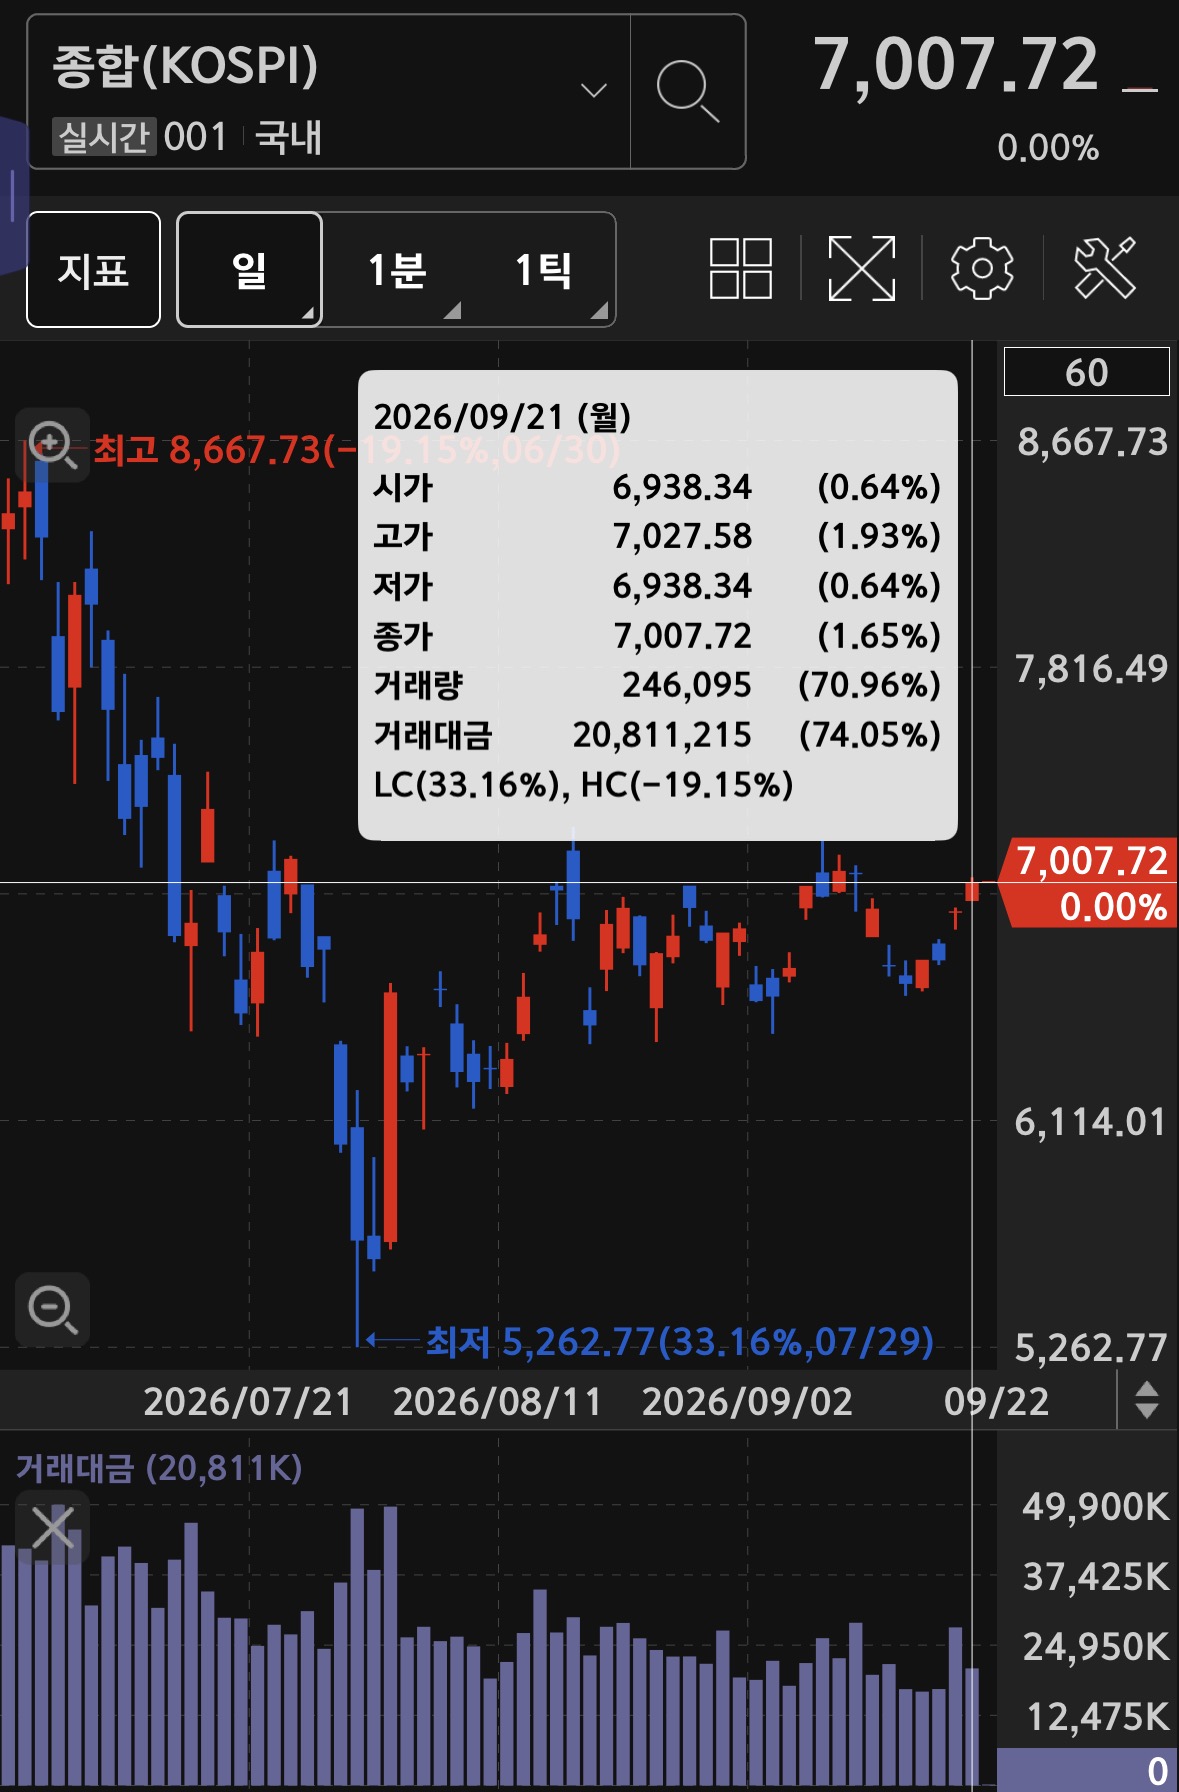
* 코스피는 1.65% 상승한 7,007.72로 마감하며 7,000선을 회복하였음.
시가는 6,938.34, 장중 고가는 7,027.58이었으며 저가가 시가와 같았음. 장 초반부터 밀리지 않고 상승한 뒤 7,000선 위에서 마감하였다는 점은 긍정적이었음.
첨부 앱 기준 코스피 거래대금은 약 20조8,112억 원이었음. 전일 대비 감소율은 **25.95%**임.
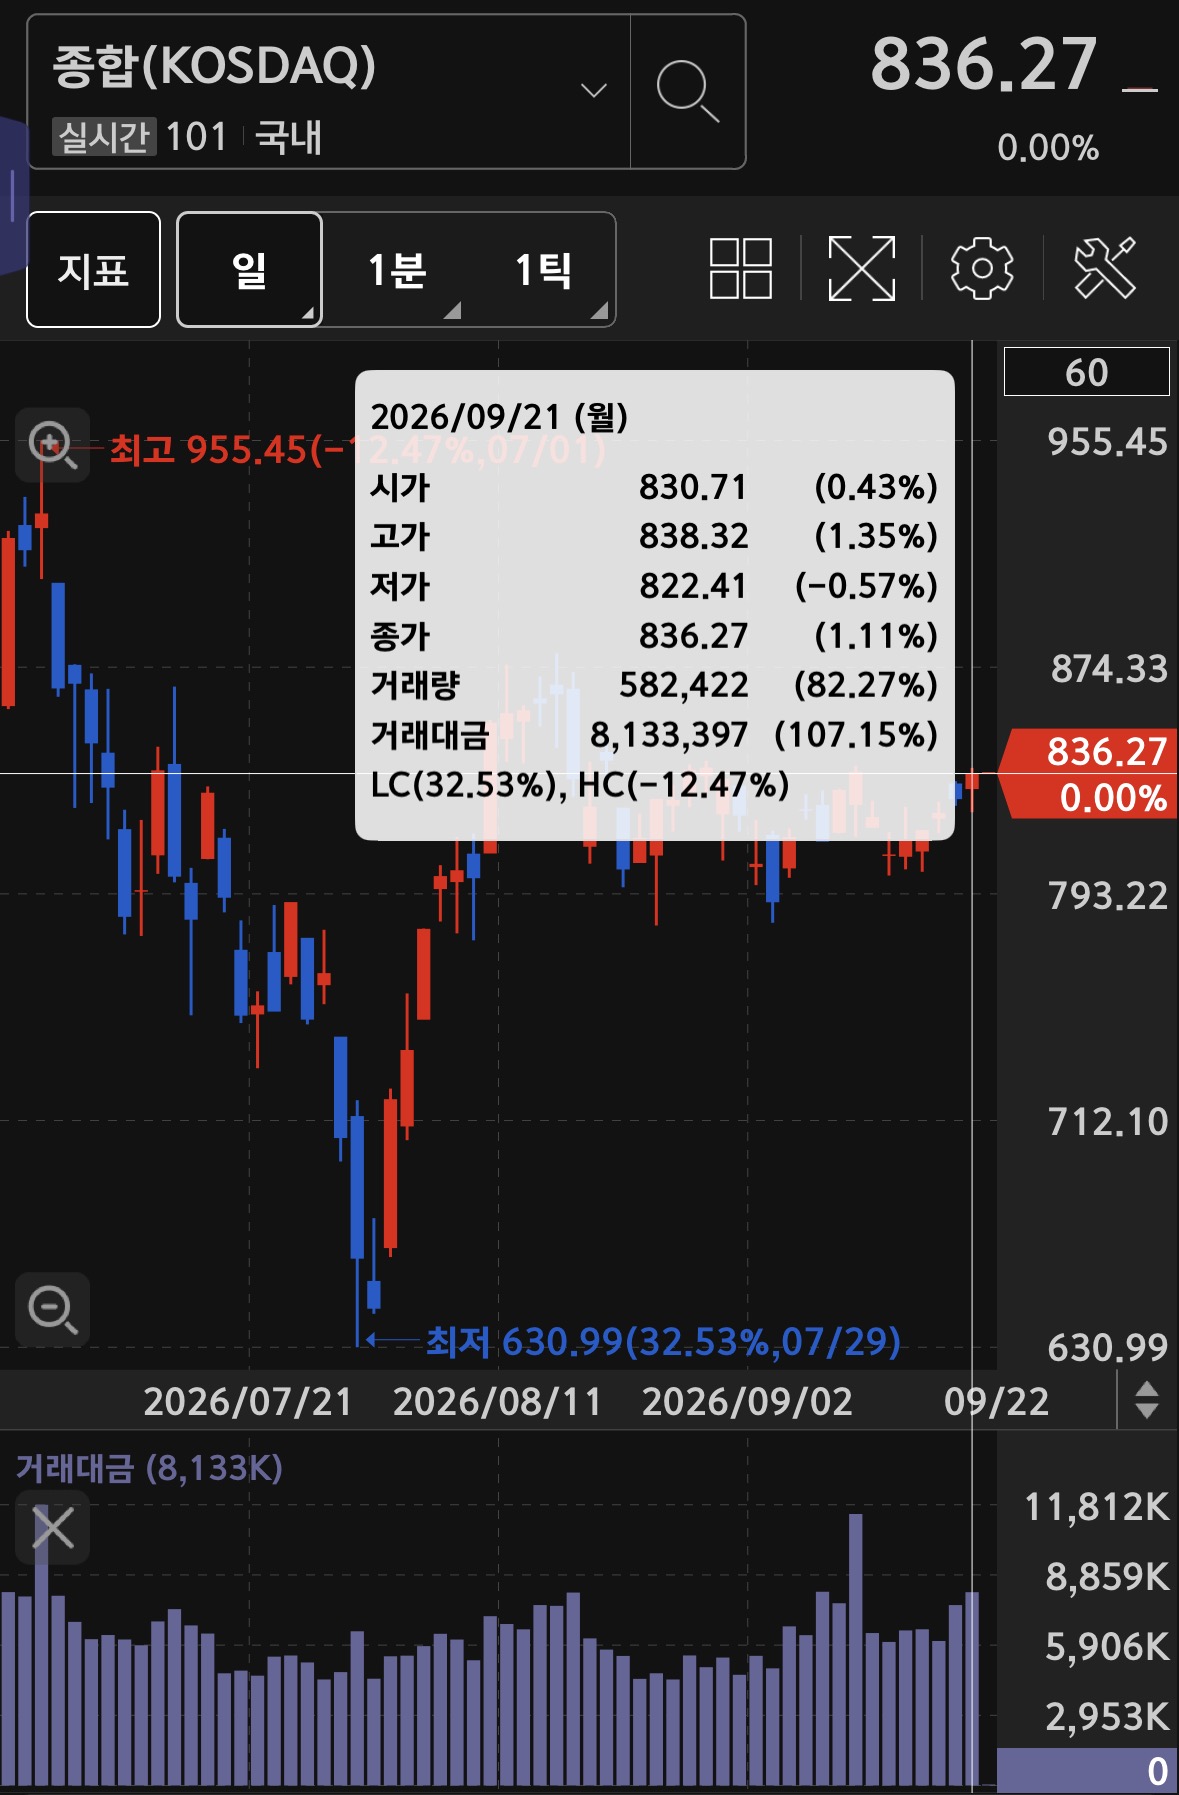
코스닥은 1.11% 상승한 836.27로 마감하였음. 첨부 앱 기준 거래대금은 약 8.1조 원으로 전일보다 7.15% 증가하였음. 긴 아래꼬리를 만들고 상승 마감했다는 점은 장중 매도 물량을 소화했다는 의미에서 긍정적임.
그러나 코스닥에서는 외국인과 기관이 동반 순매도하였으므로, 긴 아래꼬리 하나만으로 상승 추세에 대한 신뢰가 확고해졌다고 보기는 어려움. 향후 두 주체가 순매수로 전환하면서 836선 위에 안착하는지를 확인해야겠음.
코스피·코스닥 거래대금 역시 장 마감 기사와 첨부 앱 사이에 차이가 있음. 이번 원고에는 동일한 비교 기준을 유지하기 위해 증권앱 수치를 적용하였음.
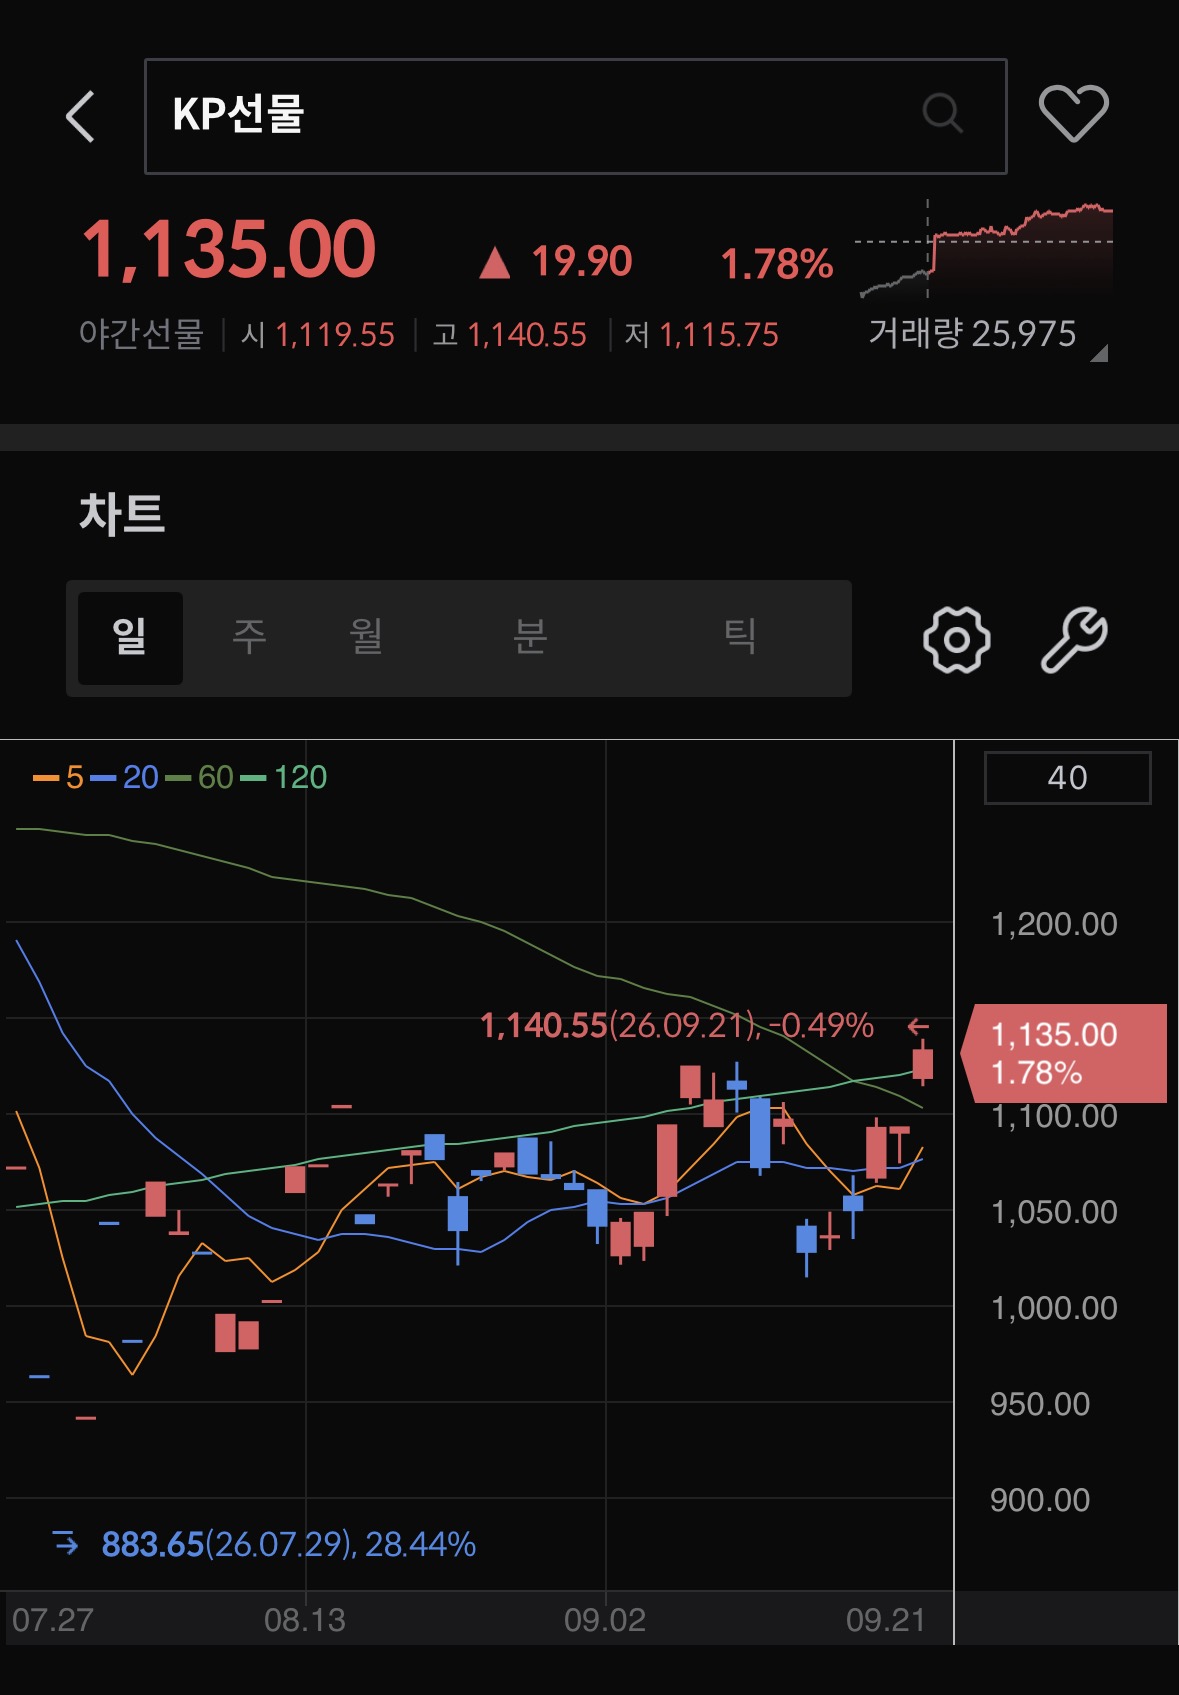
* 오늘은 화요일임. 미국 필라델피아 반도체지수가 4.29% 급등했고, 미국에 상장된 한국 ETF도 4.33% 상승하여 국내 증시의 출발 여건은 매우 좋음.
메타의 뮤즈가 불러온 AI 서비스 수익화 기대와 AMD·인텔 등 반도체주의 급등은 국내 AI·반도체주에도 긍정적으로 작용할 가능성이 큼. 국제유가와 미국 장기금리가 함께 하락하고 원/달러 환율도 1,375원으로 내려왔다는 점 역시 우호적임.
다만 코스피는 이틀 동안 4% 이상 상승하며 이미 7,000선을 회복하였음. 추석 연휴까지 남은 거래일이 많지 않아 차익실현과 현금화 수요가 나타날 수도 있음. 좋은 해외 증시를 보고 장 초반 추격 매수하기보다는 외국인 수급과 7,000선 안착 여부를 확인하면서 대응하는 편이 좋겠음.
오늘의 핵심 기준은 다음과 같음.
* 코스피가 7,000선을 종가까지 지키는지
* 외국인이 앱 집계 기준으로 순매수를 이어가는지
* 기관의 대규모 매수가 지속되는지
* 삼성전자·SK하이닉스 등 반도체 대형주가 상승을 주도하는지
* 원/달러 환율이 1,370원대로 안정되는지
* 코스닥에서 외국인과 기관이 순매수로 전환하는지
한 문장으로 정리하면, 미국에서는 메타의 뮤즈가 촉발한 AI 낙관론과 유가·장기금리 하락이 결합하면서 기술주와 반도체주가 급등했고 국내 증시도 기관 매수로 7,000선을 회복하였지만, 연휴 전 차익실현 가능성과 코스닥의 부진한 외국인·기관 수급을 고려해 7,000선 안착과 수급 지속 여부를 확인해야 하는 장세였음.