1. 신규 상장
* 없음.
2. 공모 청약
* 없음.
3. 시황
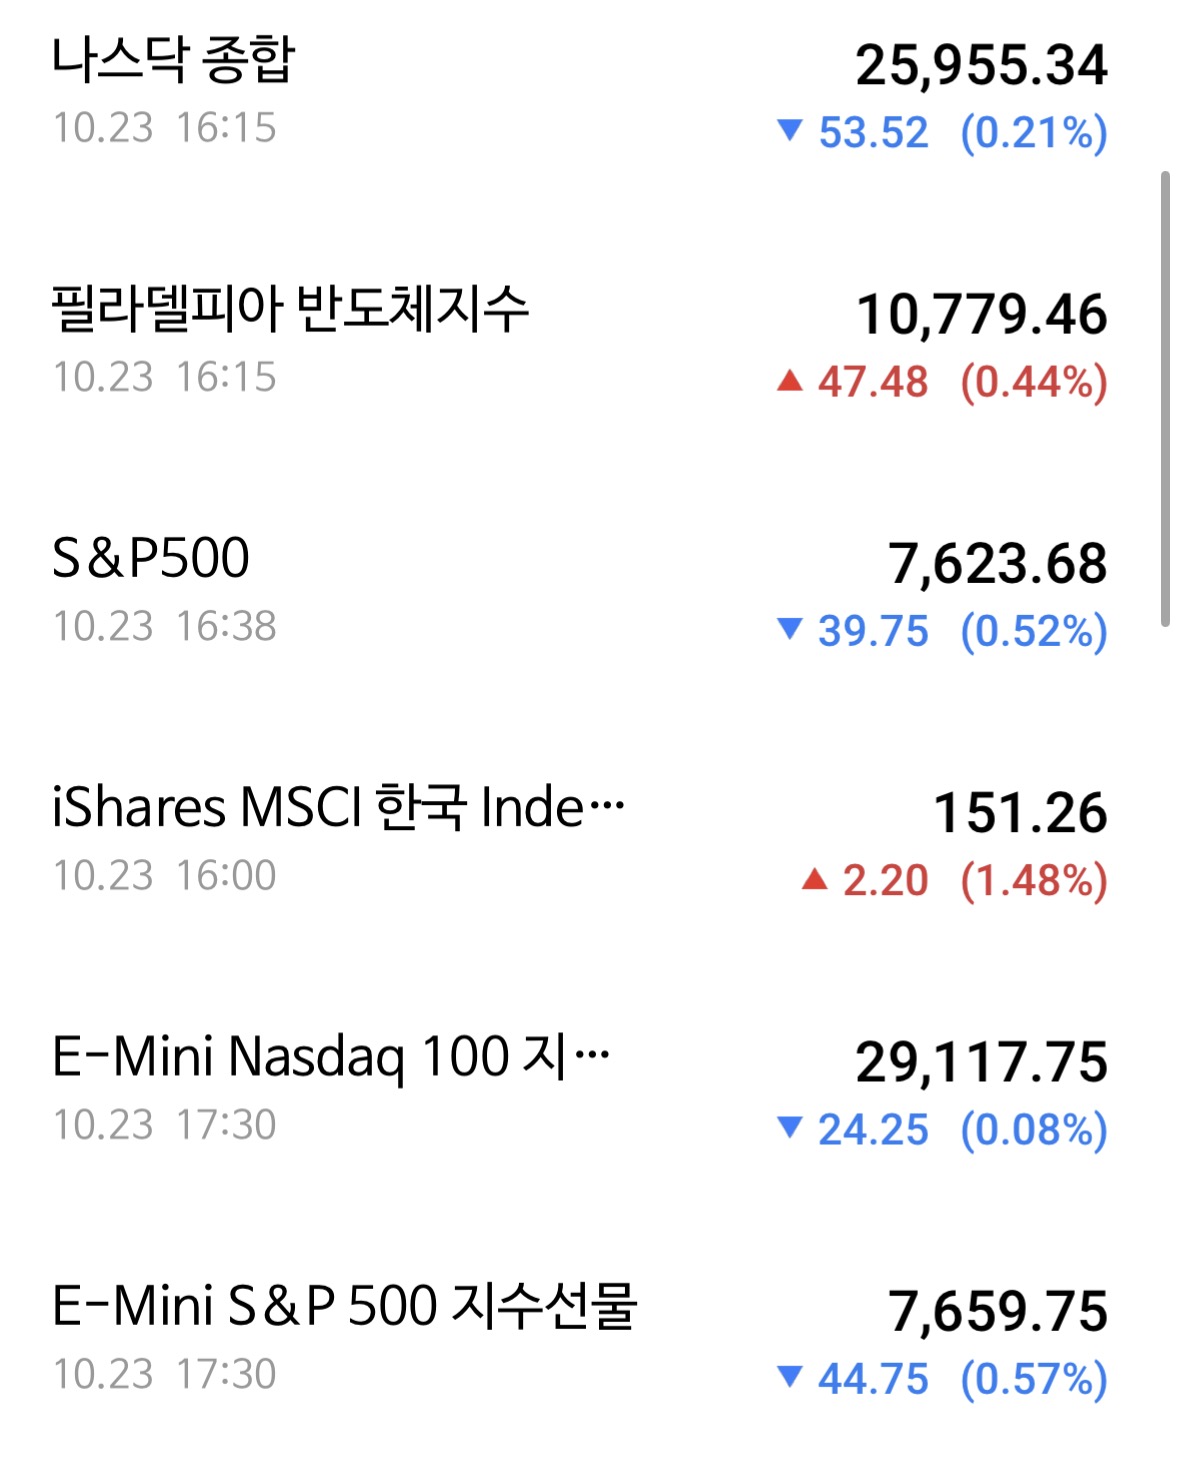
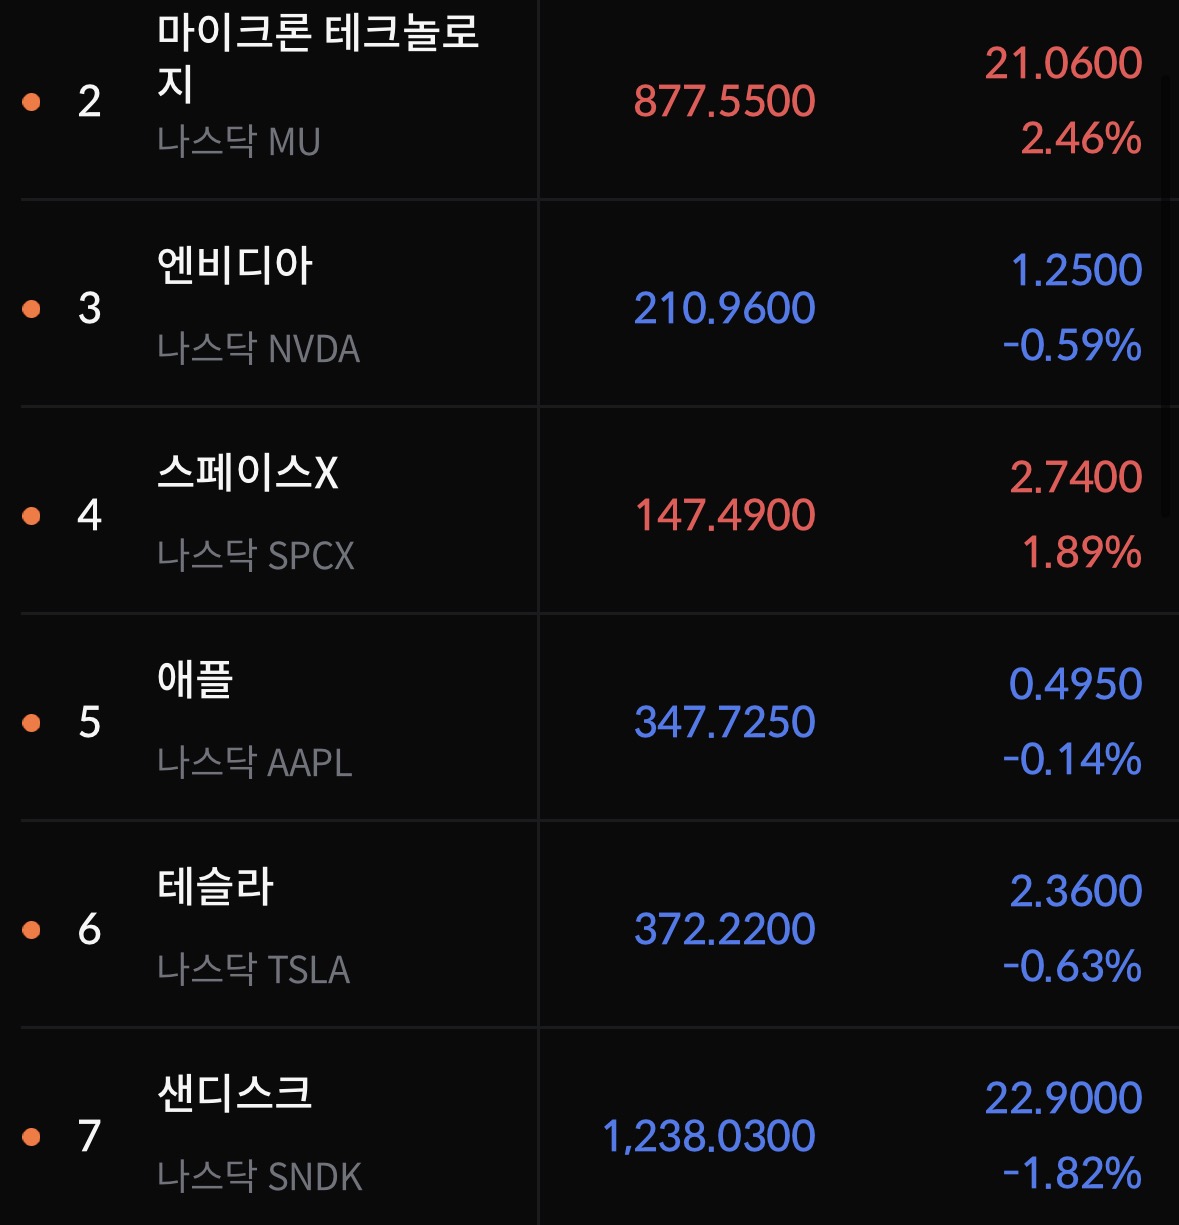
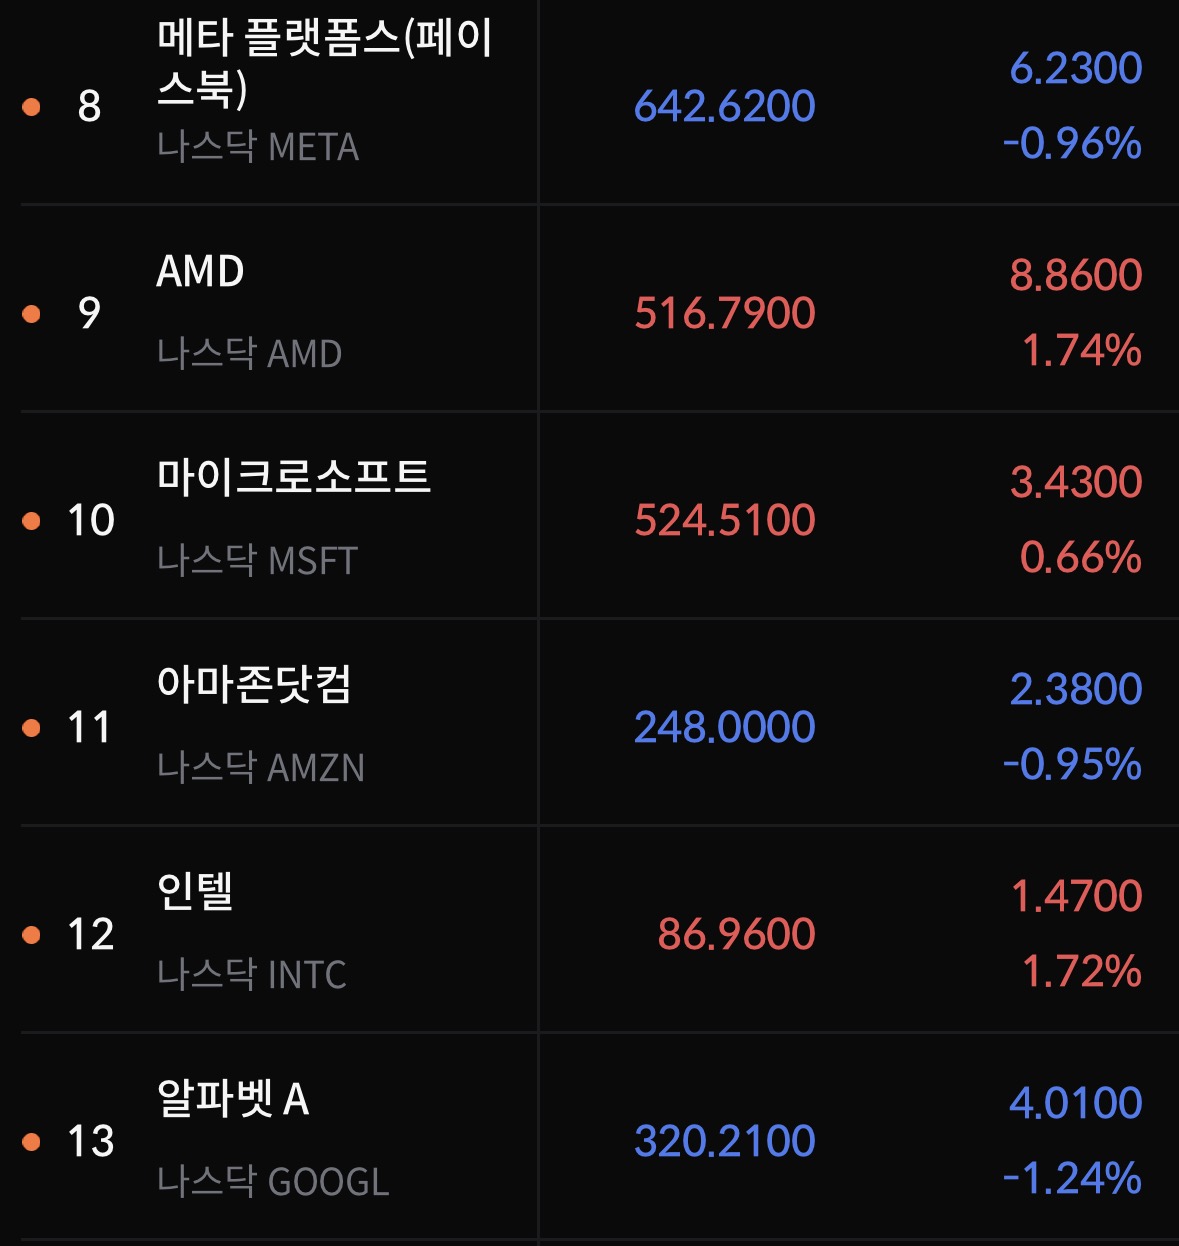
* 미국 증시는 혼조세였음. 10월 23일 기준 나스닥은 25,955.34(-0.21%), 필라델피아 반도체지수는 10,779.46(+0.44%), S&P500은 **7,623.68(-0.52%)**로 마감하였음. 나스닥 대형주 가운데 마이크론은 2.46%, AMD는 1.74%, 인텔은 1.72% 상승했지만 엔비디아는 0.59%, 메타는 0.96%, 아마존은 0.95% 하락하는 등 종목별로 엇갈렸음. 반도체지수는 소폭 상승했지만 시장 전반의 분위기가 뚜렷하게 개선되었다고 보기는 어려웠음.
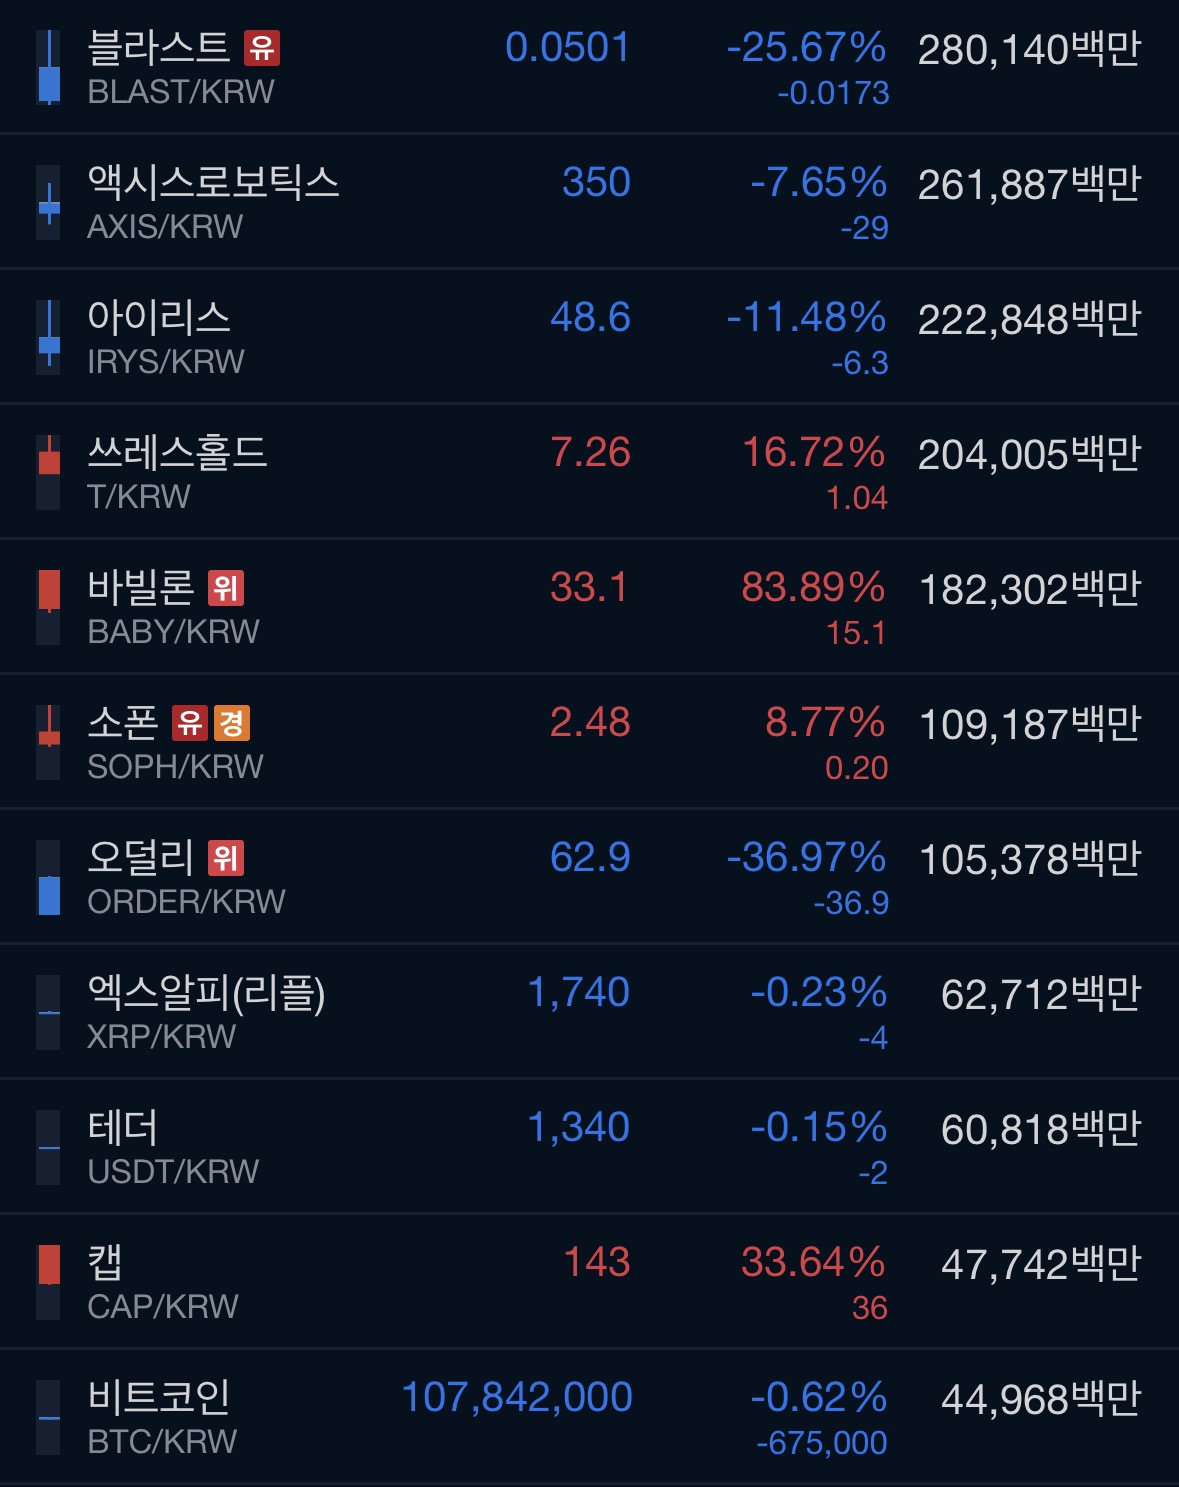
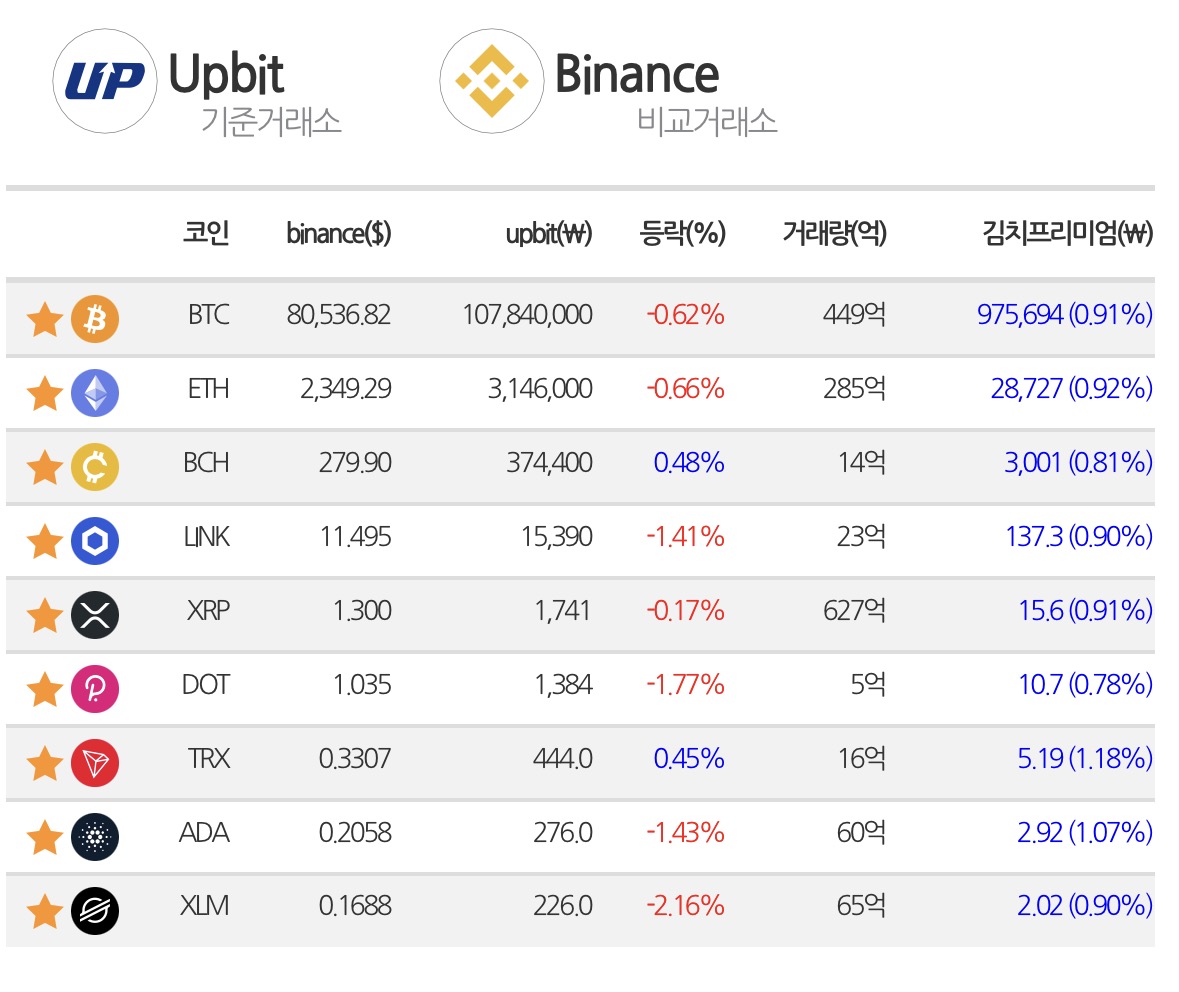
* 비트코인은 화면 기준 **1억 784만 원(-0.62%)**이었음. 거래대금은 약 449억 원으로 크지 않았고, 김치 프리미엄은 **0.91%**로 국내 가격이 해외보다 소폭 높았음.
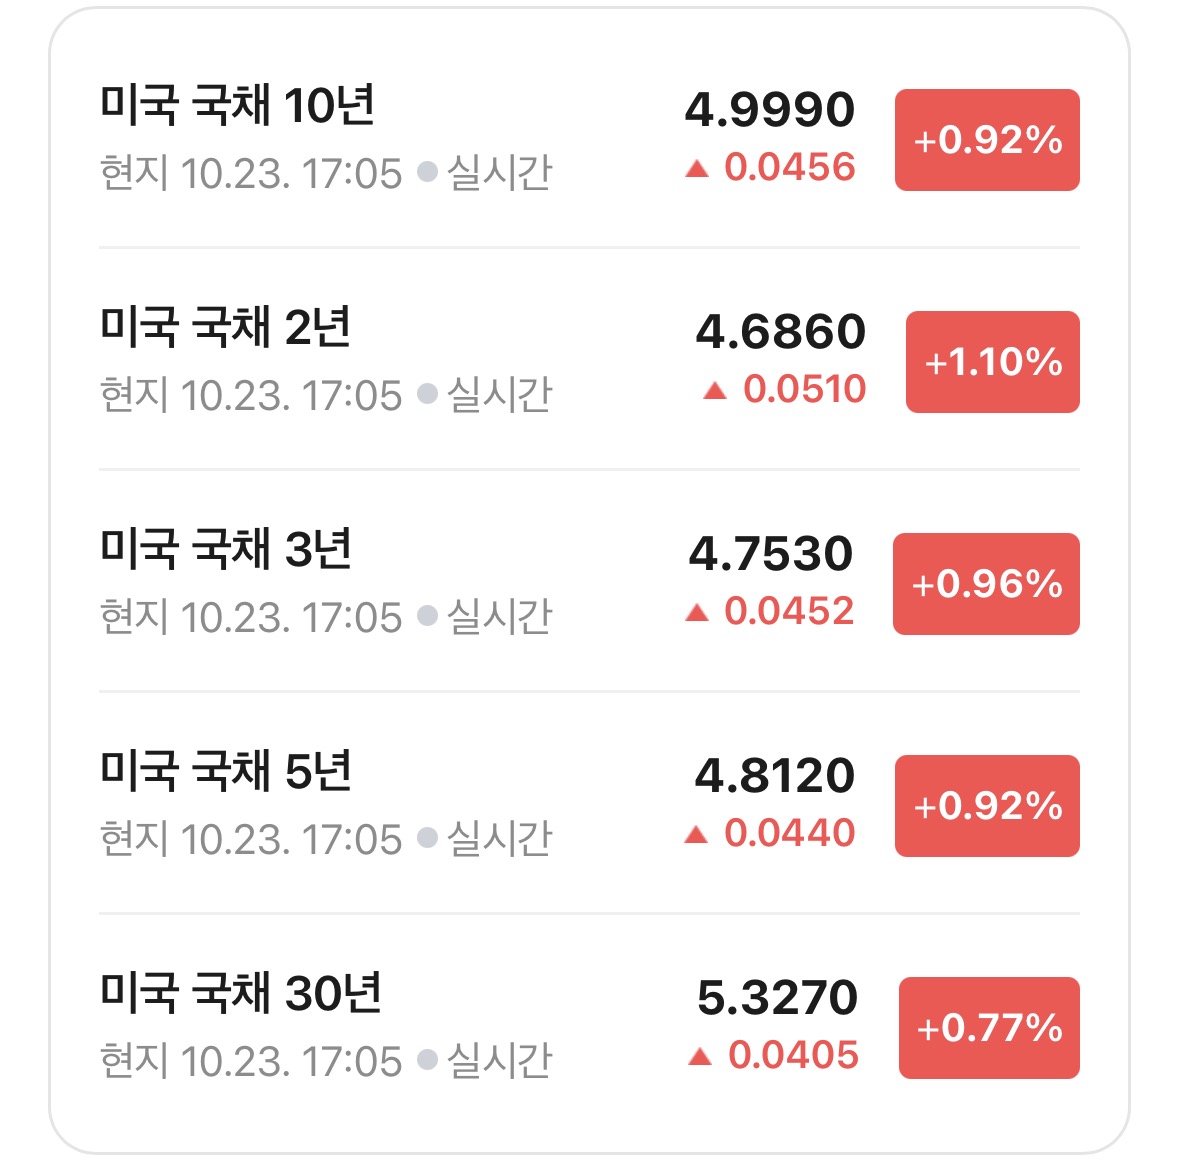
* 미국 국채금리는 상승하였음. 10년물은 4.999%(+0.92%), 2년물은 **4.686%(+1.10%)**였음. 화면상 금리 변화율은 10년물 +0.92%, 2년물 **+1.10%**이며, 금리 수준 자체로는 각각 0.0456%포인트, 0.0510%포인트 상승한 것임. 10년물 금리가 5%에 가까워졌고, 장단기 금리차는 0.313%포인트로 큰 변화가 없었음.
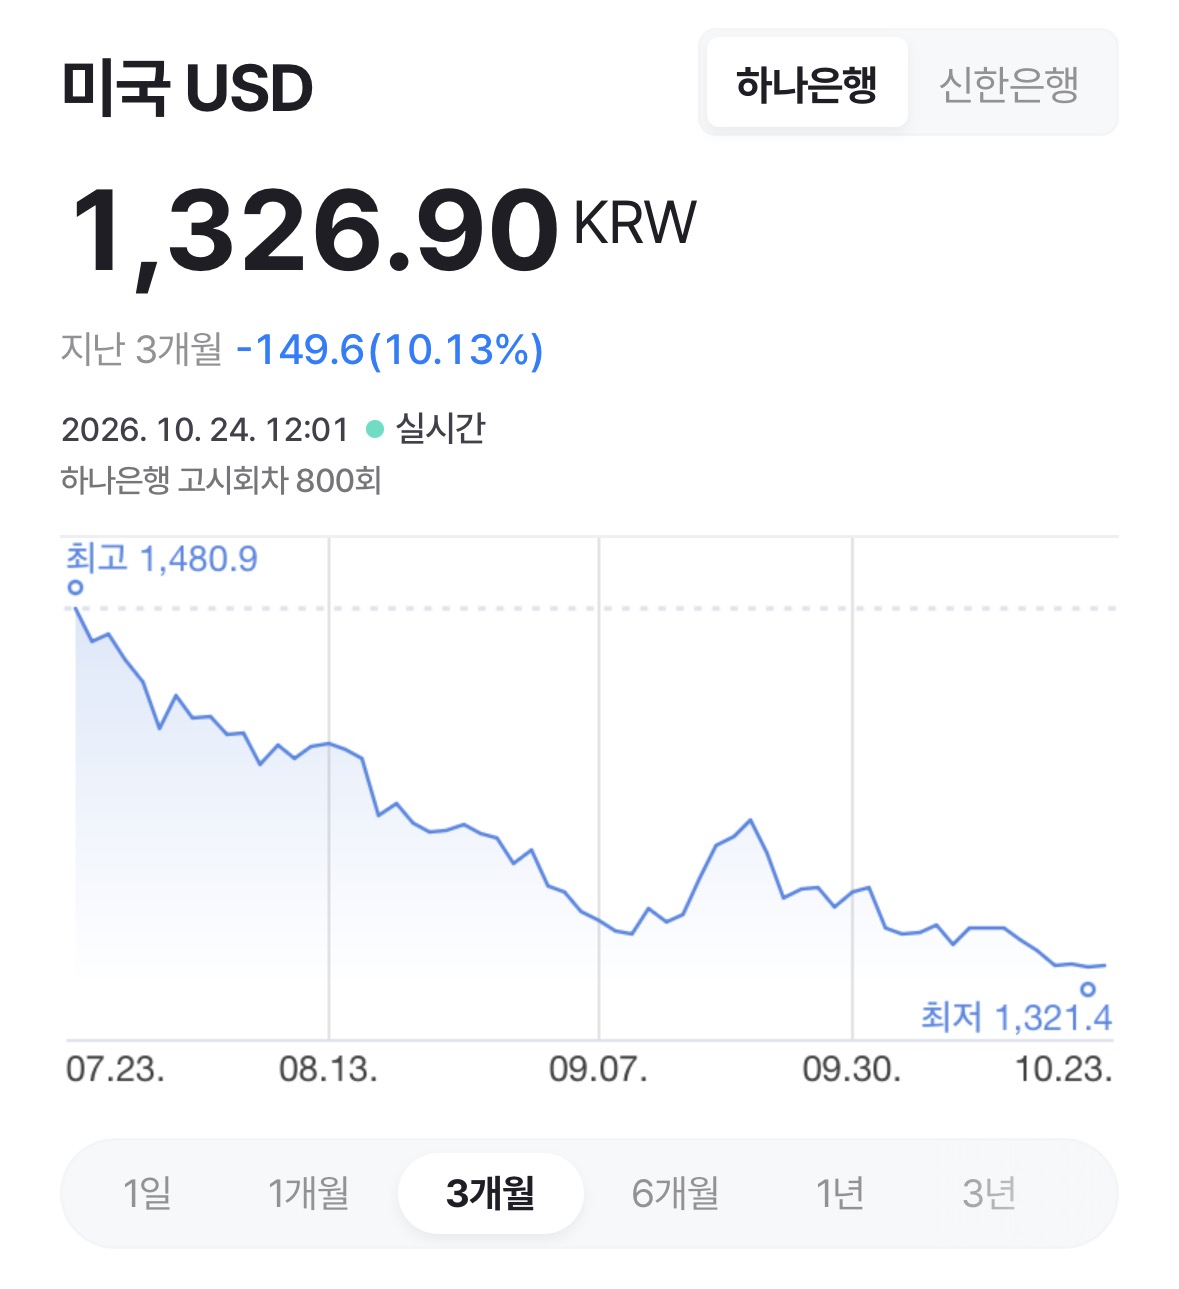
* 원/달러 환율은 10월 24일 화면 기준 1,326.90원이었음. 최근 3개월 동안 약 10.13% 하락한 수준으로, 큰 방향 변화 없이 낮은 구간에 머물러 있음.
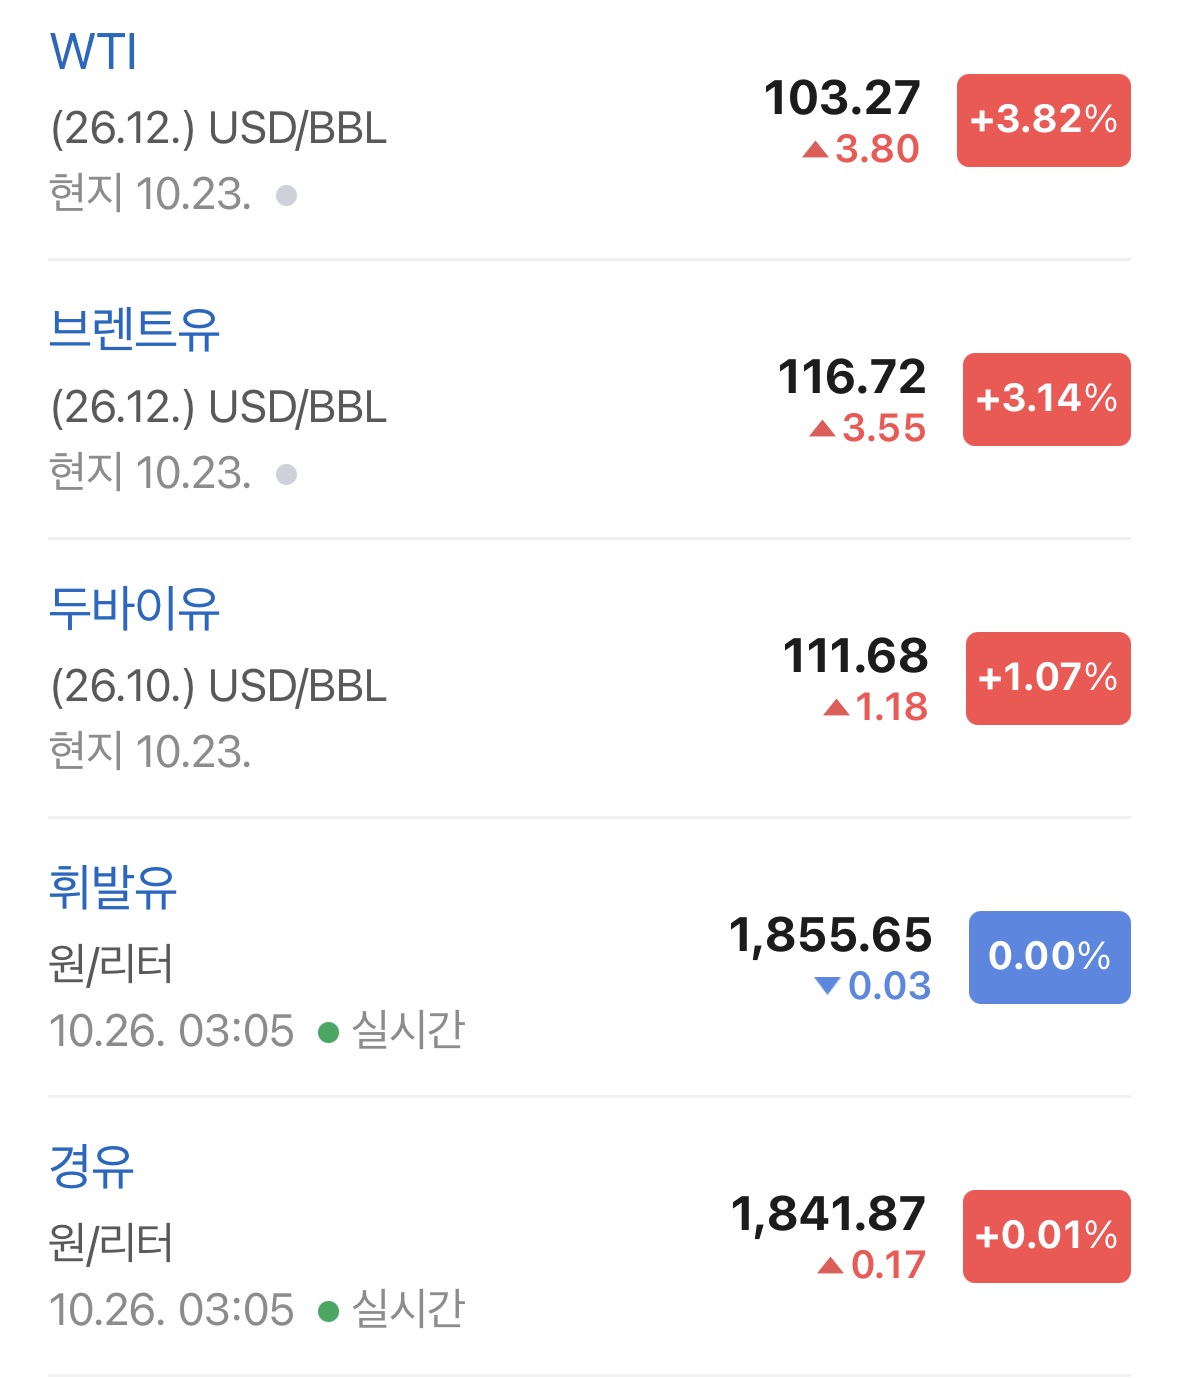
* 국제유가는 상승하였음. 10월 23일 기준 WTI는 배럴당 103.27달러(+3.82%), 브렌트유는 116.72달러(+3.14%), 두바이유는 **111.68달러(+1.07%)**였음. 이란을 둘러싼 긴장 고조와 공급 차질 우려가 유가를 밀어 올린 요인으로 거론되고 있음.
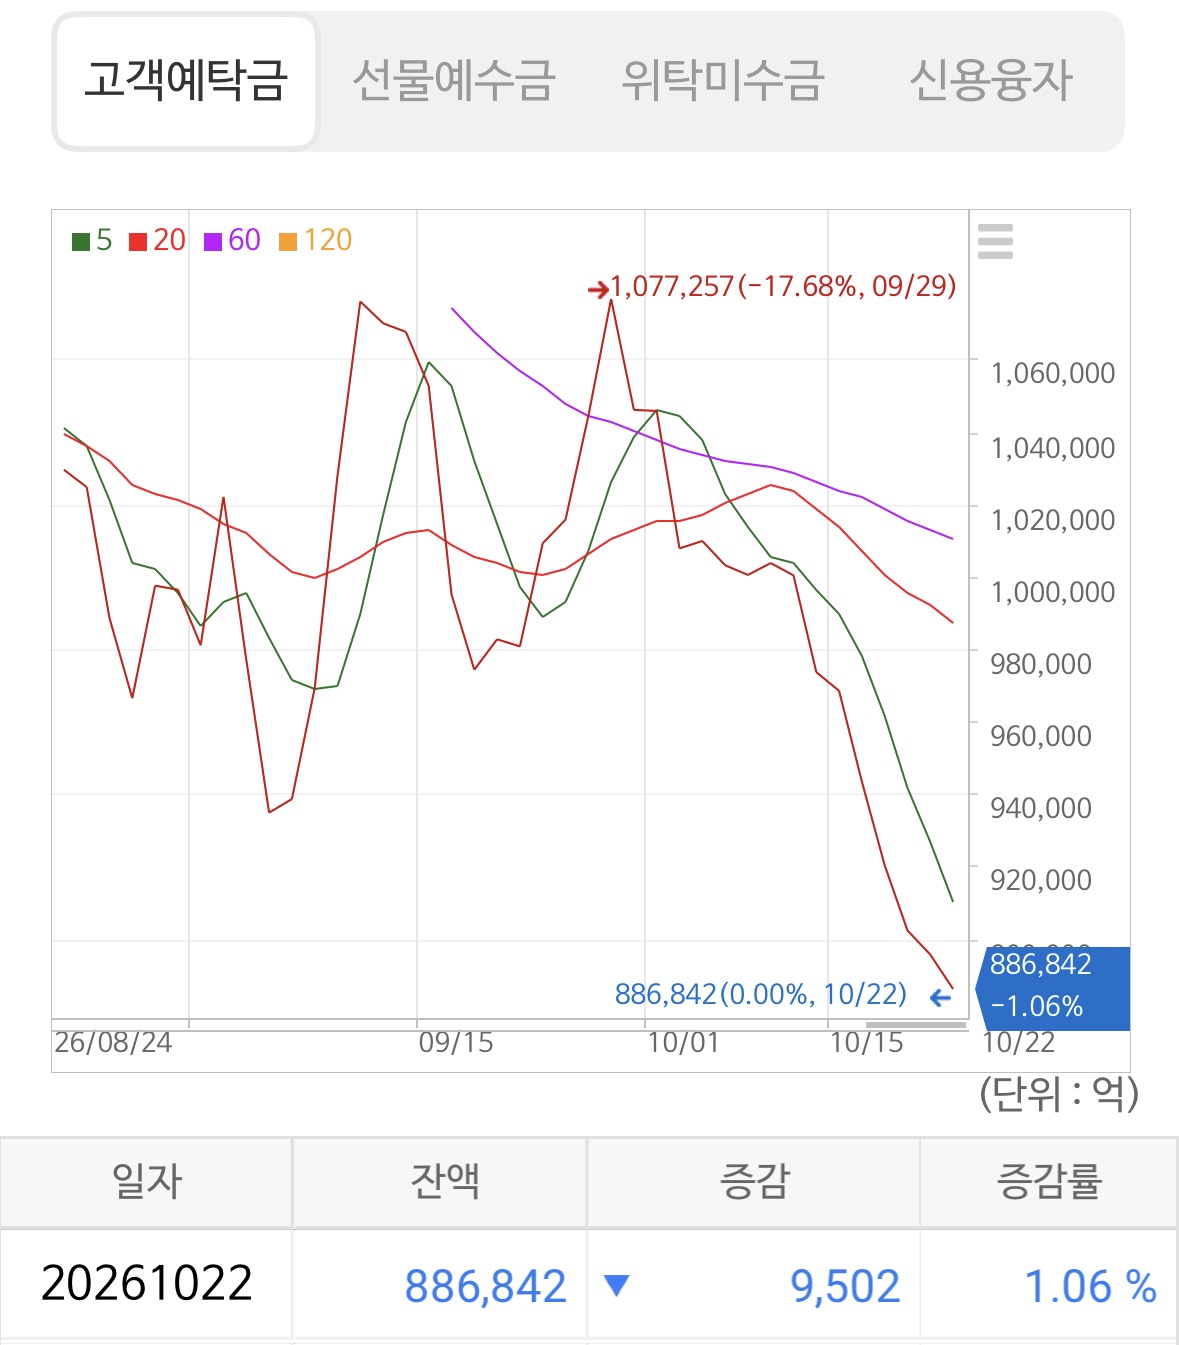
* 10월 22일 고객예탁금은 **88.68조 원(-1.06%)**이었음. 예탁금 감소가 이어지고 있어 시장의 대기 자금이 줄어드는 흐름임.
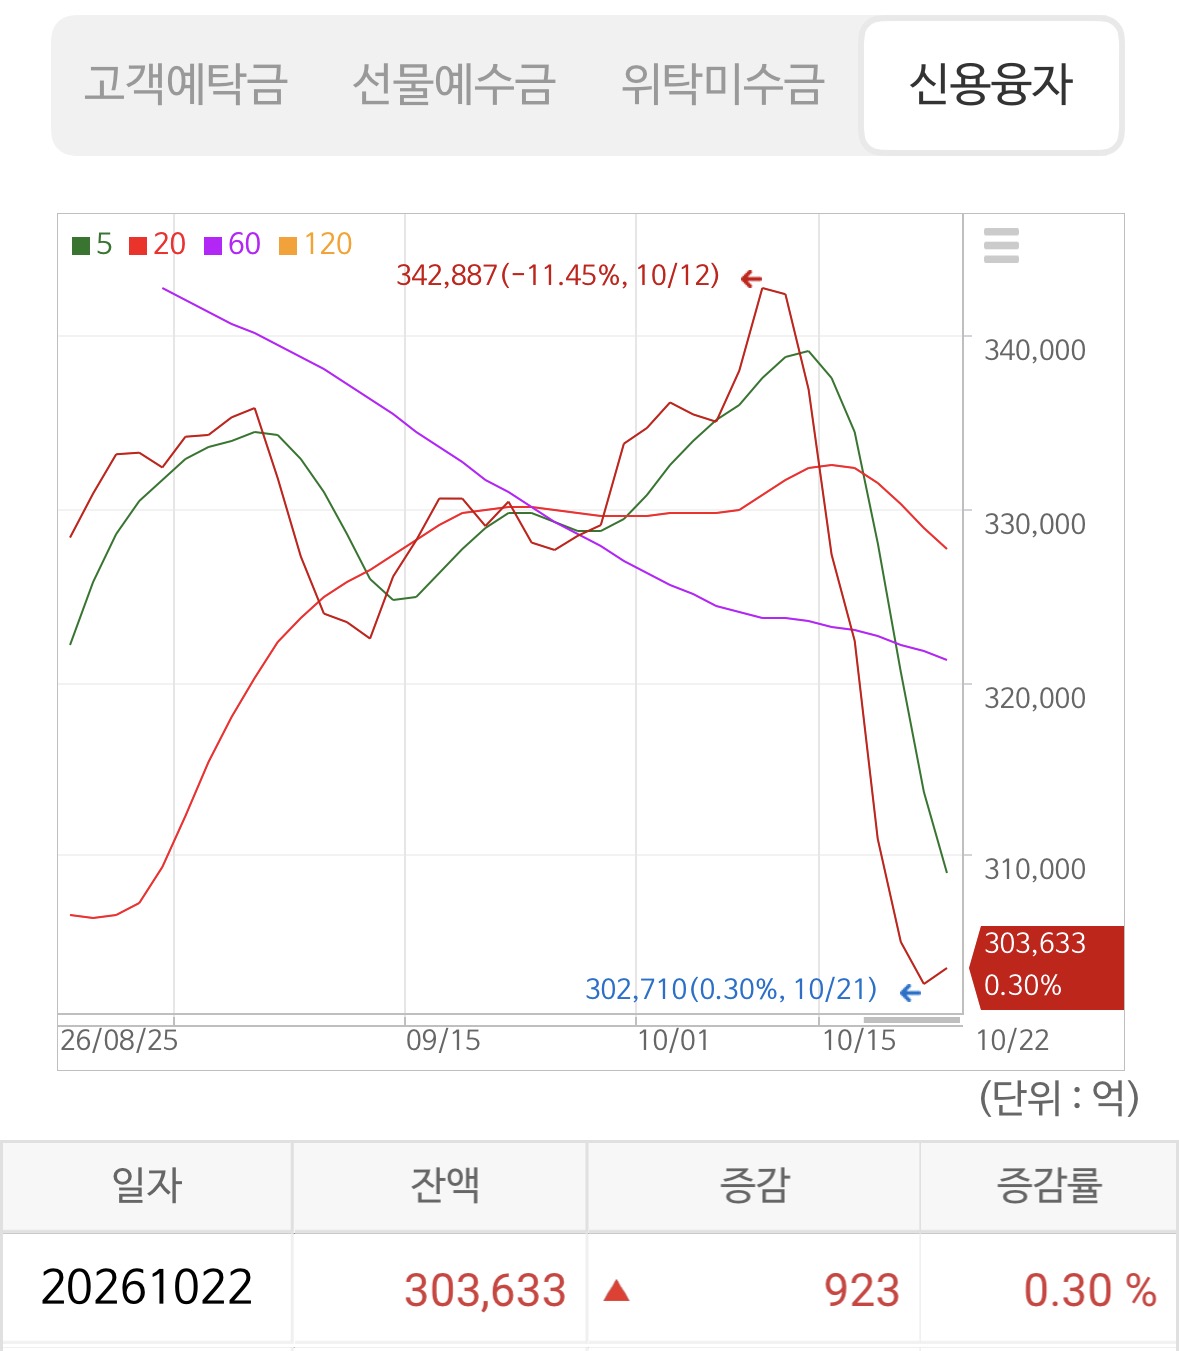
신용융자 잔고는 **30.36조 원(+0.30%)**으로 소폭 늘었고, 고객예탁금 대비 비율은 약 **34.2%**였음. 예탁금은 줄고 신용융자는 늘어 부담이 다소 커진 모습임.
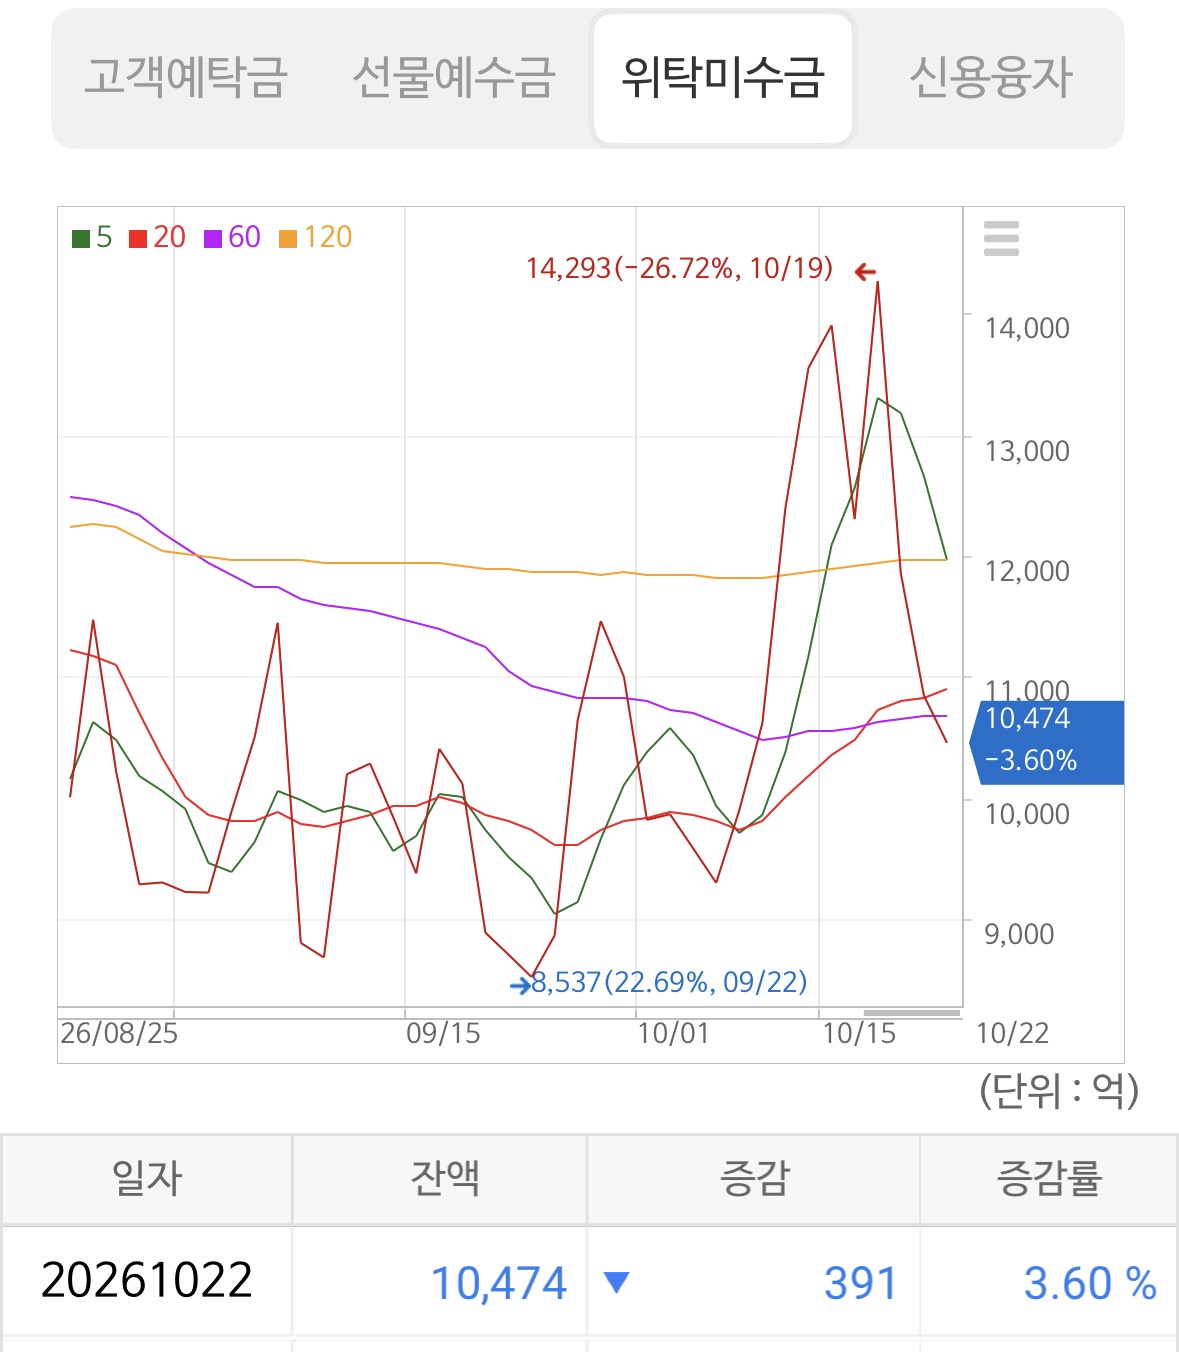
위탁미수금은 **1조 474억 원(-3.60%)**으로 감소하였음.
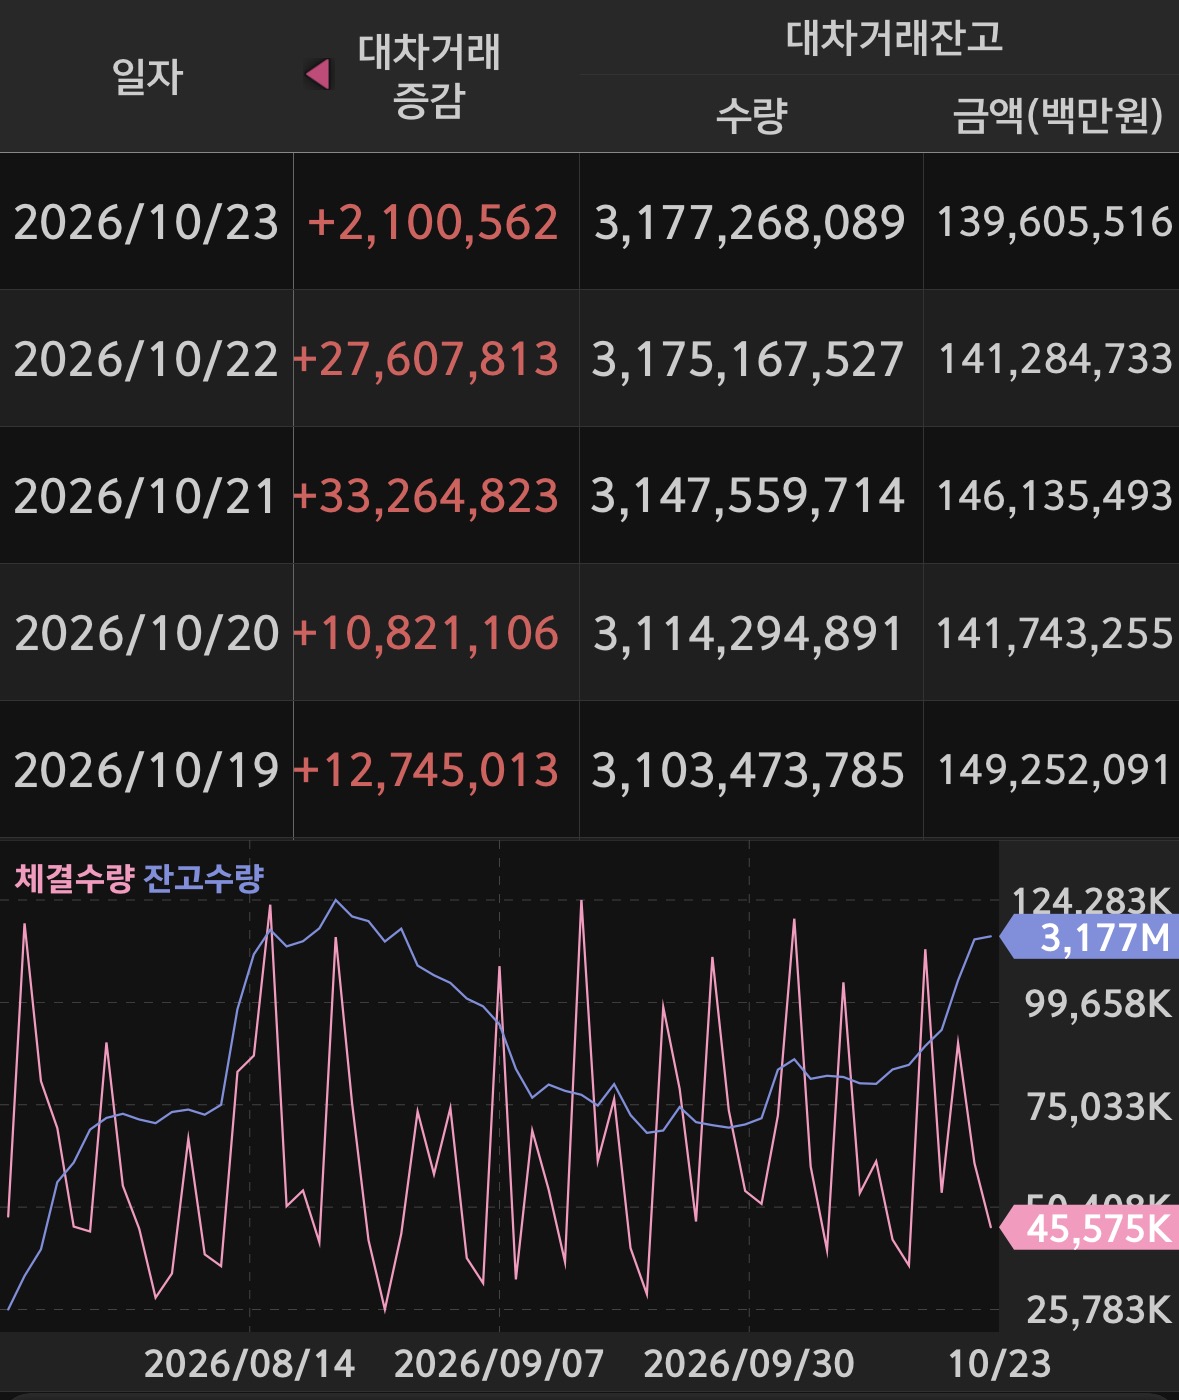
* 10월 22일 대차잔고는 약 139.6조 원으로, 전 거래일보다 약 1.6조 원 감소하였음. 고객예탁금과 비교하면 약 1.57배이며, 코스피와 코스닥 거래대금을 합친 금액과 비교해도 약 6배 수준임. 대차잔고가 줄고는 있지만 시장 규모와 비교하면 여전히 큰 편임.
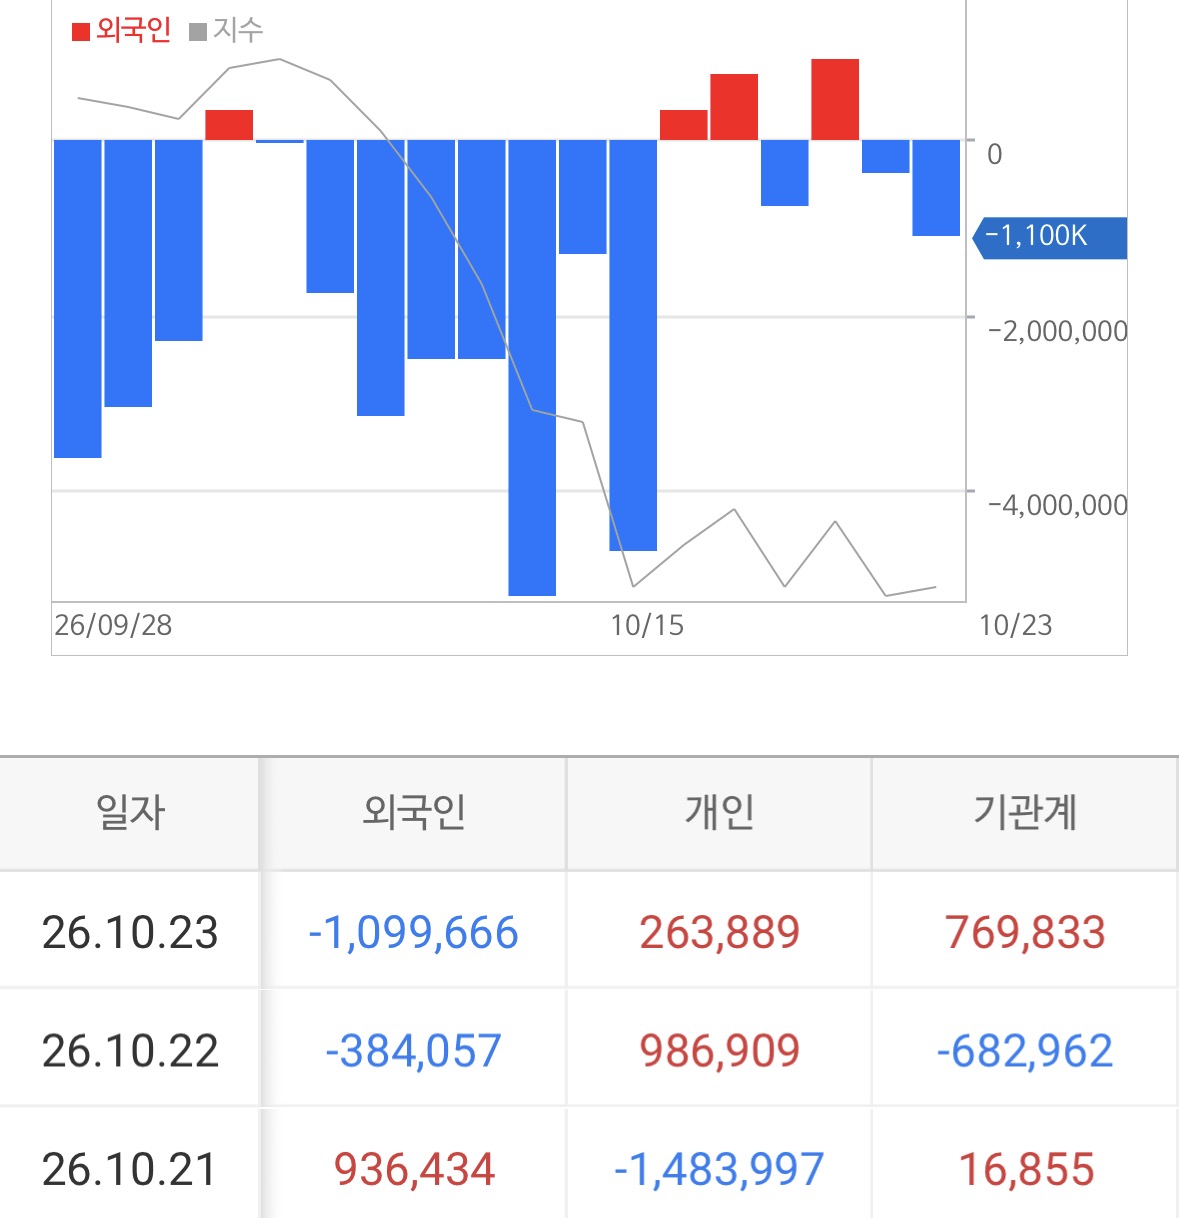
* 코스피에서는 외국인이 1조 996억 원을 순매도하였고, 기관은 7,698억 원, 개인은 2,639억 원을 순매수하였음. 기관 매수가 외국인 매도 물량을 일부 받아냈지만, 외국인 매도세는 여전히 강했음. 7월 8일 이후 외국인의 누적 순매도는 화면 기준 약 45.8조 원임.
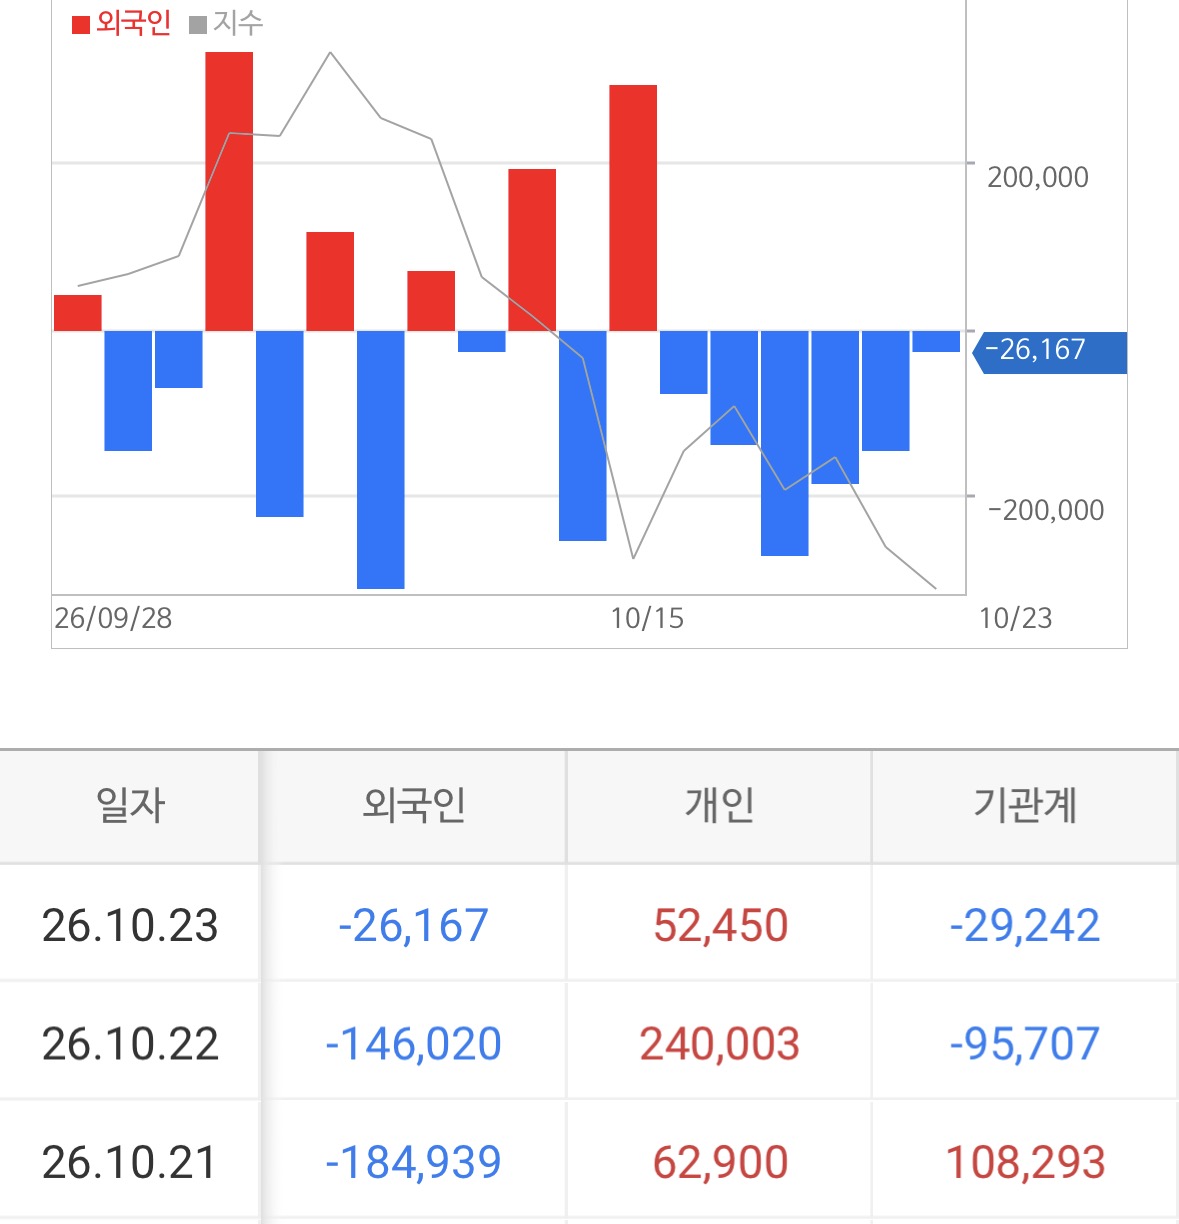
코스닥에서는 외국인이 262억 원, 기관이 292억 원을 순매도하였고 개인은 525억 원을 순매수하였음. 거래 규모가 크지 않아 수급 흐름은 참고 수준으로 볼 필요가 있음.
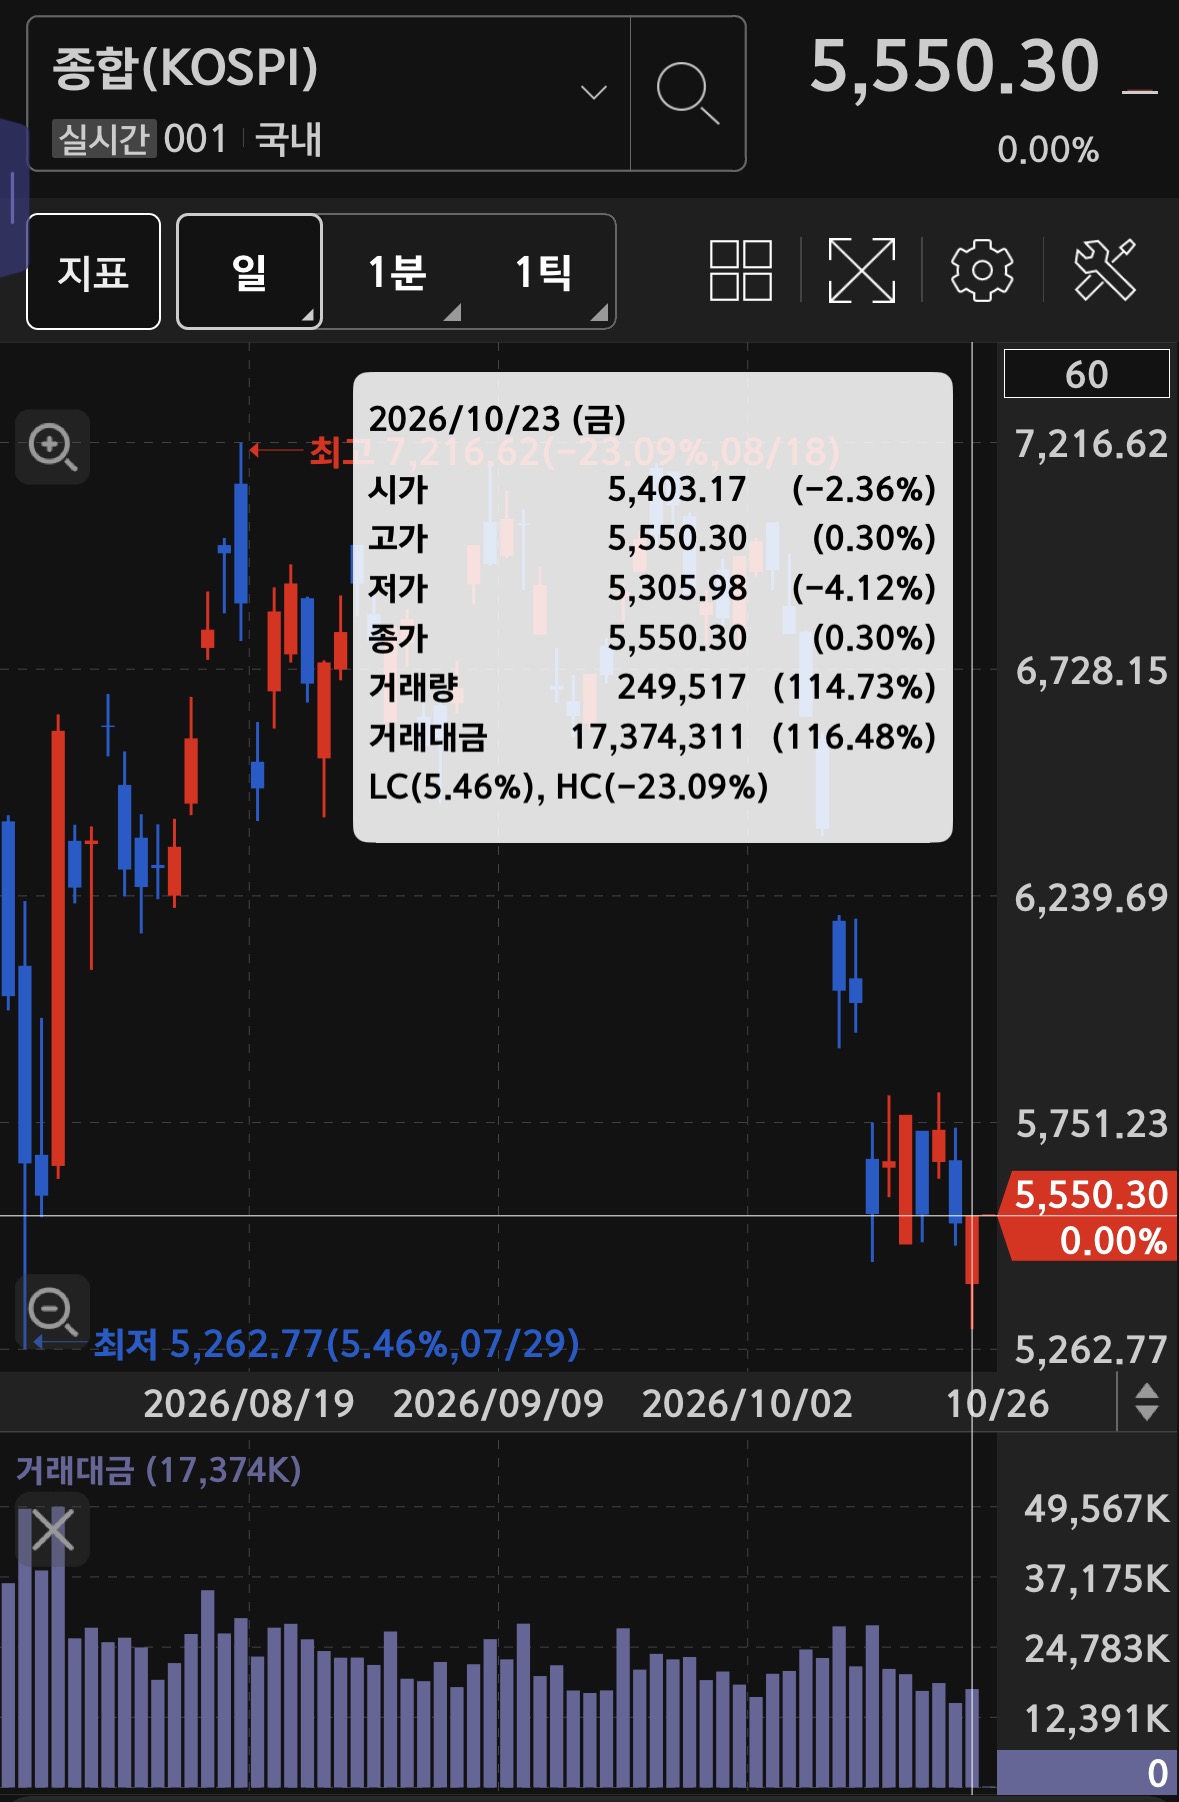
* 코스피는 **5,550.30(+0.30%)**으로 마감하였음. 장중 5,305.98까지 밀렸다가 반등하며 아래꼬리를 만들었고, 거래대금은 17.37조 원으로 전 거래일보다 16.48% 증가하였음. 저점에서 매수세가 유입된 점은 긍정적이지만, 외국인 매도가 이어져 추세 전환으로 단정하기는 어려움.
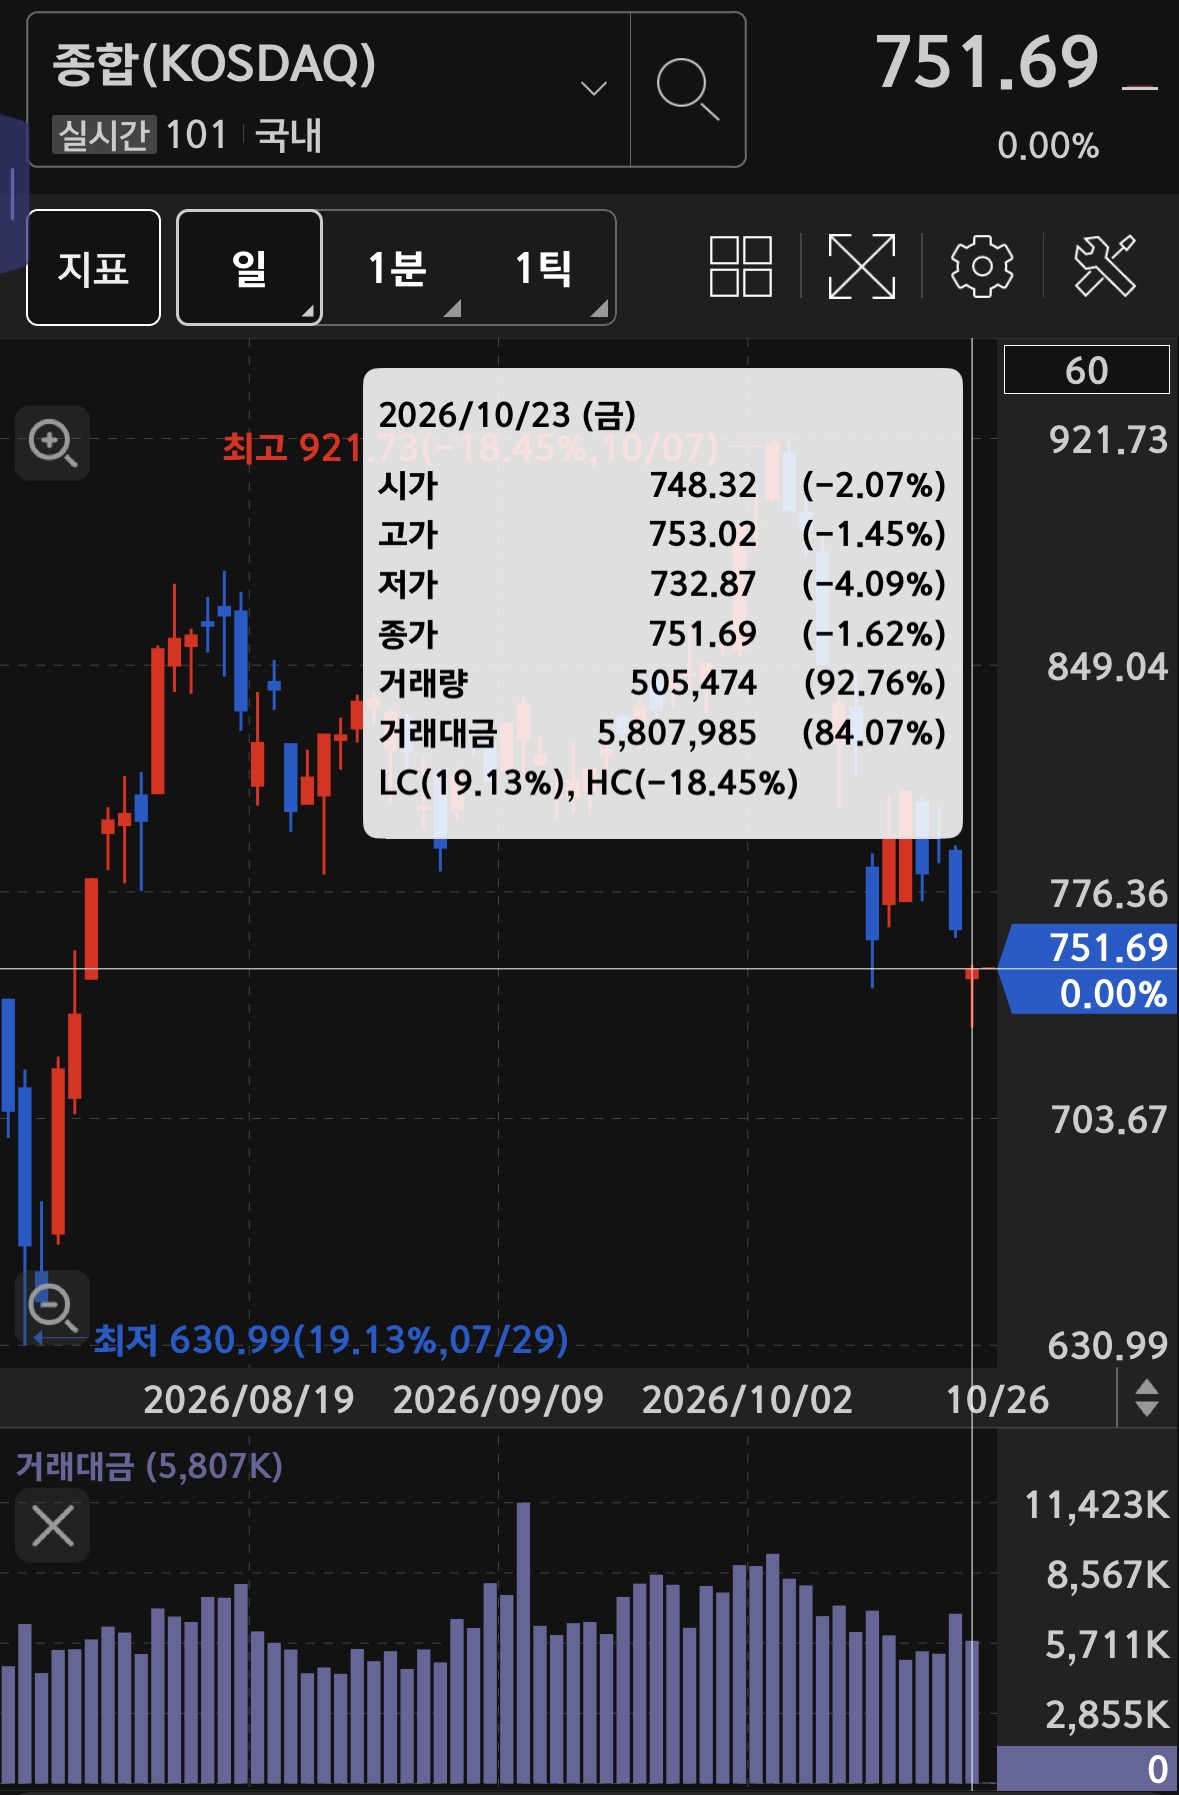
코스닥은 **751.69(-1.62%)**로 마감하였음. 장중 저점은 732.87, 고점은 753.02였고 거래대금은 5.81조 원으로 전 거래일보다 15.93% 감소하였음. 장중 저점에서 일부 회복했지만 하락 마감했고, 거래도 줄어 반등의 힘은 제한적이었음.
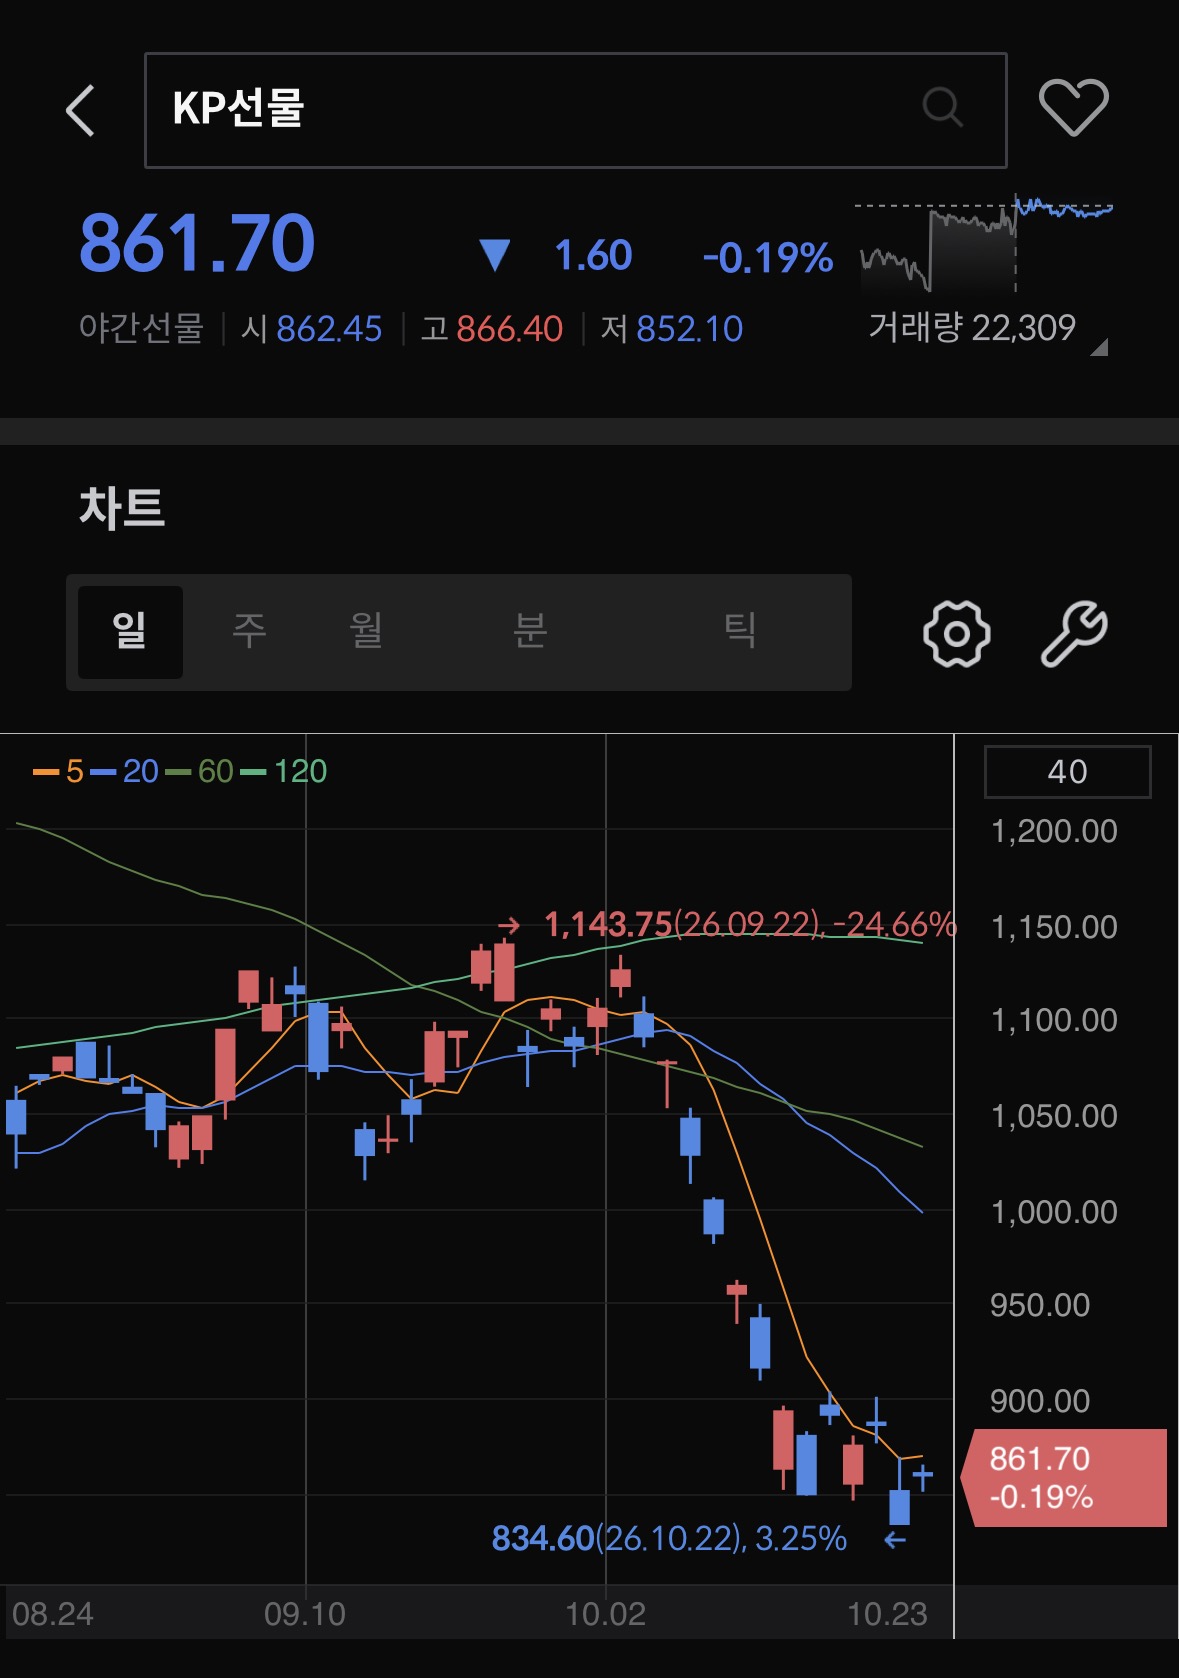
* 야간선물은 **861.70(-0.19%)**였음. 미국 증시가 혼조세를 보였고 국제유가와 국채금리가 함께 오른 점도 부담임. 코스피는 아래꼬리를 달며 반등했지만 외국인 매도는 계속되고 있으므로, 서둘러 상승에 베팅하기보다 수급과 지수 흐름을 차분히 확인하며 계좌를 관리할 필요가 있겠음.