1. 신규 상장
* 없음.
2. 공모 청약
* 없음.
3. 시황
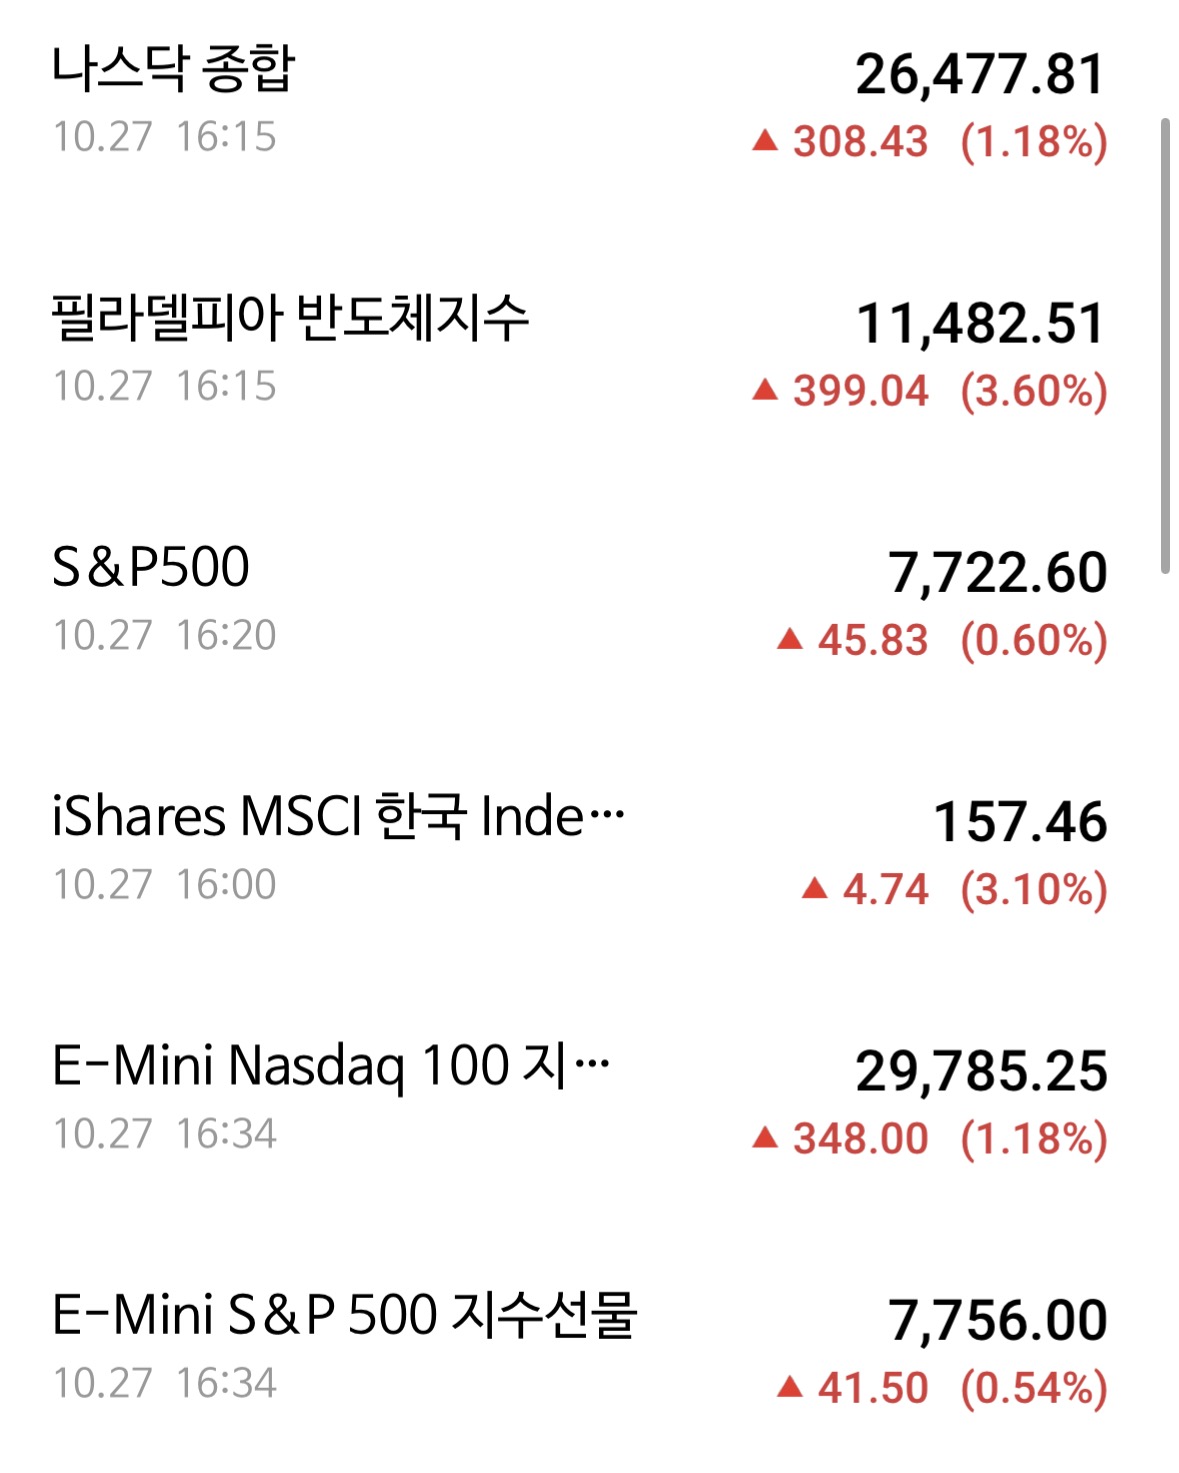
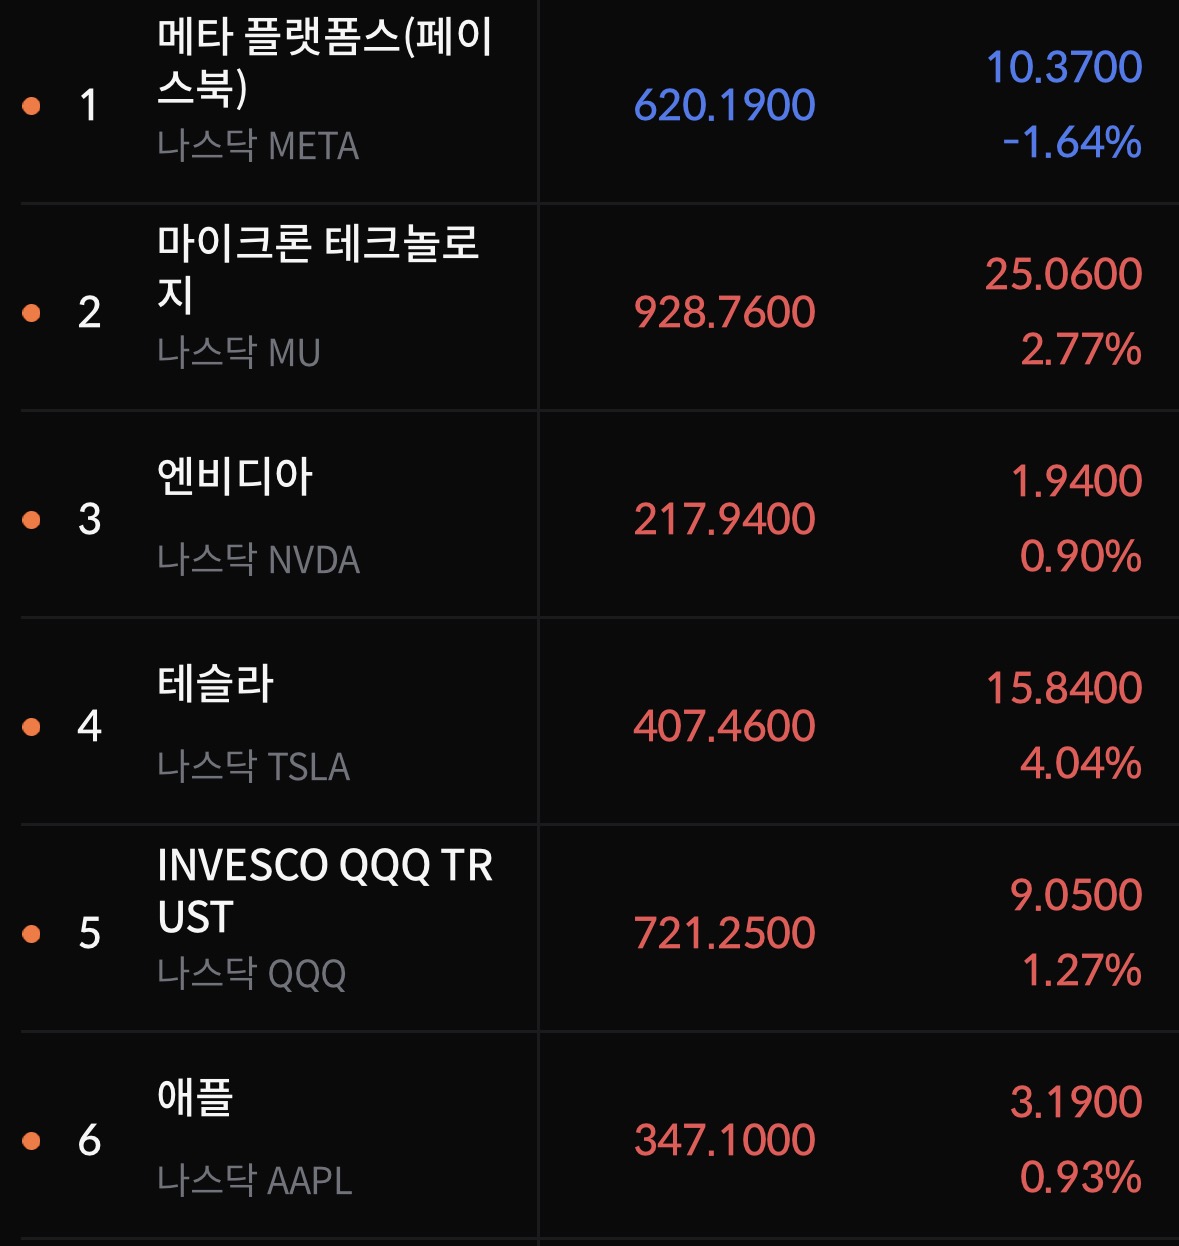
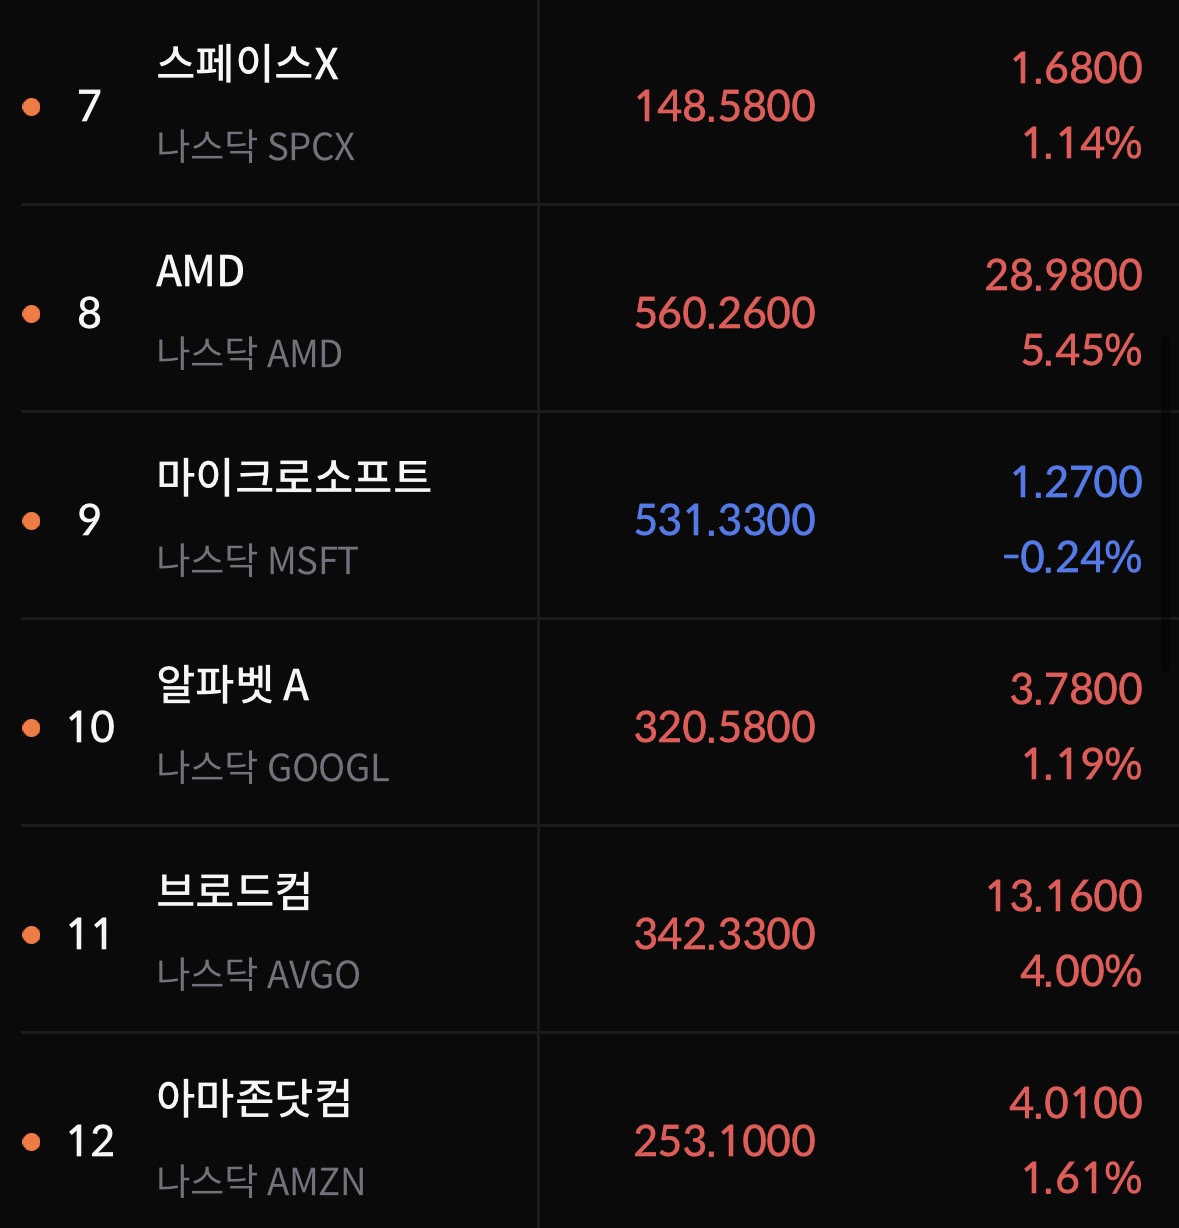
* 미국 증시는 상승하였음. 10월 27일 화면 기준 나스닥은 26,477.81(+1.18%), 필라델피아 반도체지수는 11,482.51(+3.60%), S&P500은 **7,722.60(+0.60%)**로 마감하였음. 마이크론 +2.77%, 테슬라 +4.04%, AMD +5.45%, 브로드컴 +4.00% 등 반도체·기술주가 강했음. 메타는 1.64% 하락했음. AI 기업공개 기대가 관련주에 힘을 보탰다는 해석이 있었음.
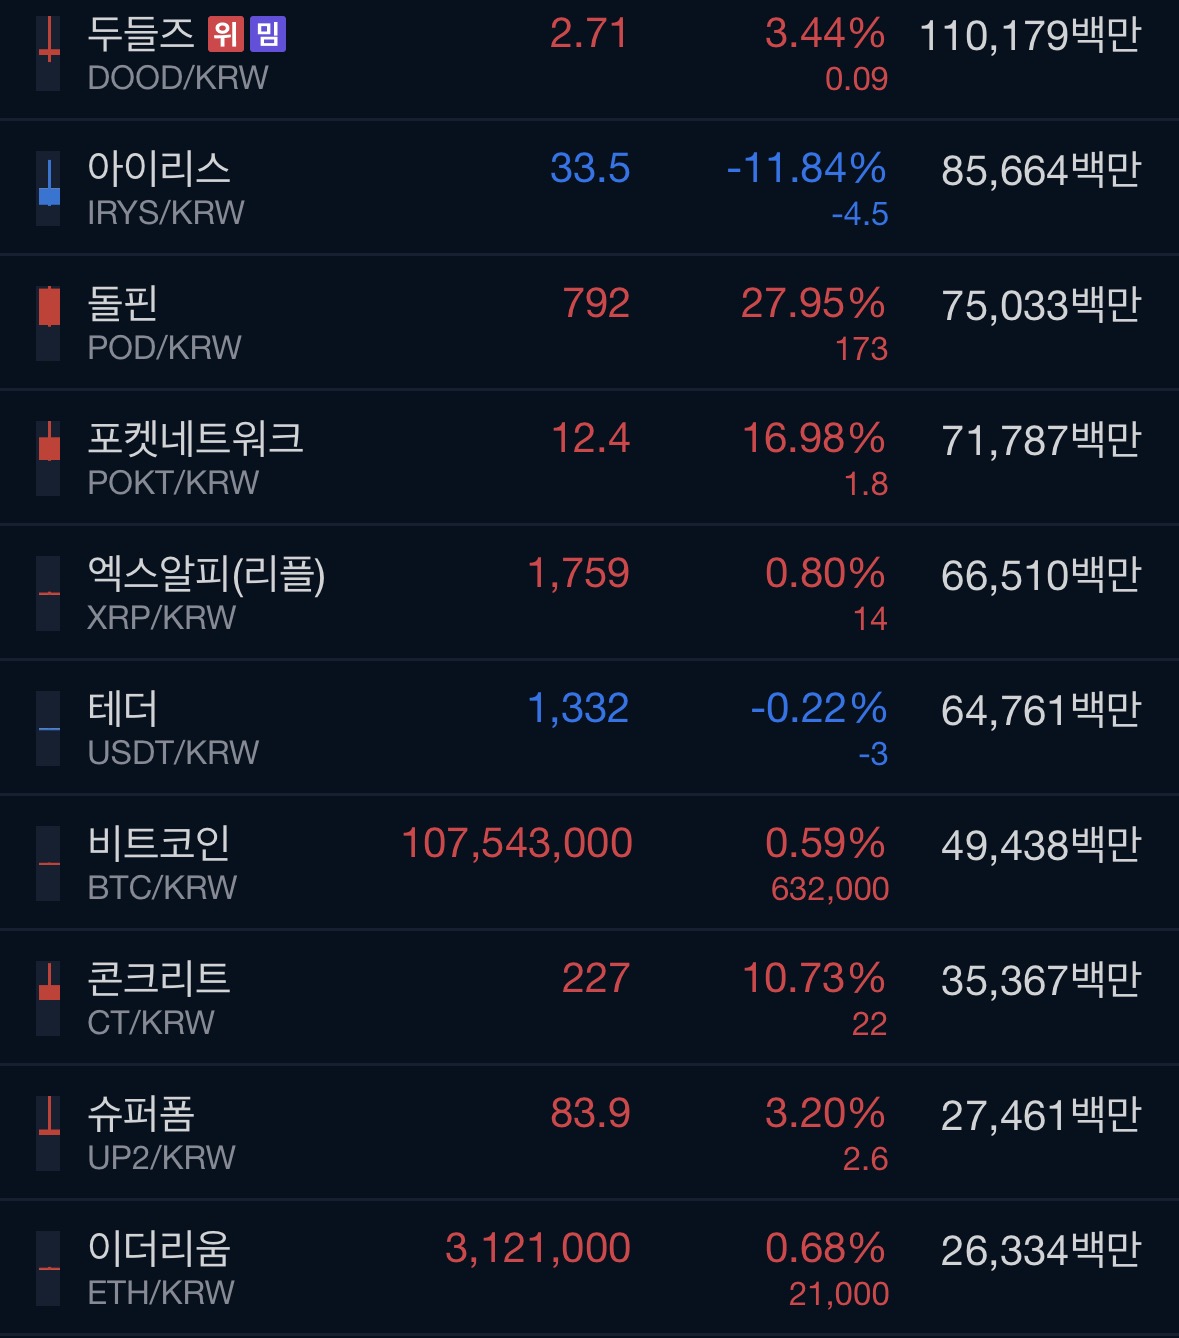
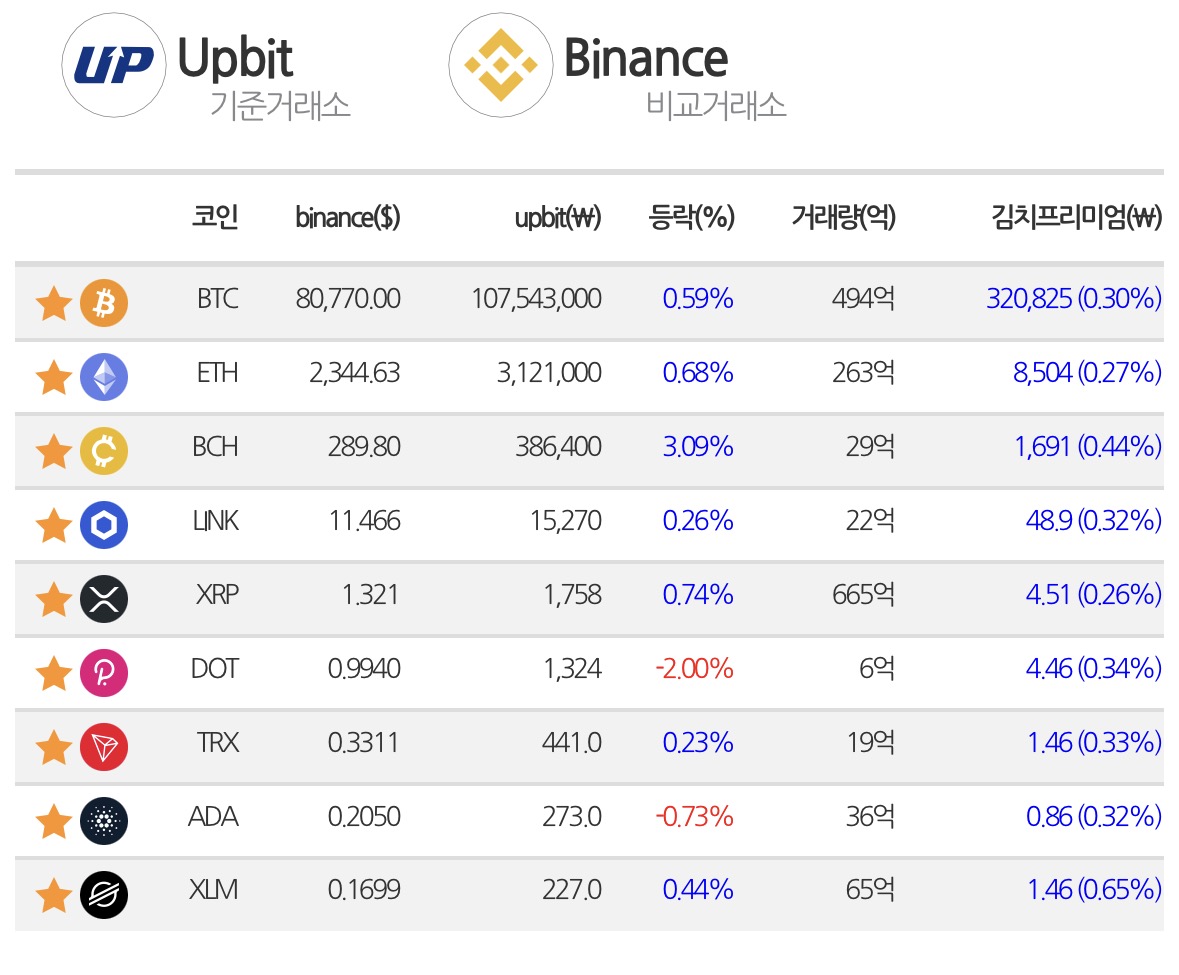
* 비트코인은 화면 기준 **1억 754만 원(+0.59%)**이었음. 거래대금은 약 494억 원으로 크지 않았고, 김치 프리미엄은 **0.30%**로 국내 가격이 해외보다 소폭 높았음.
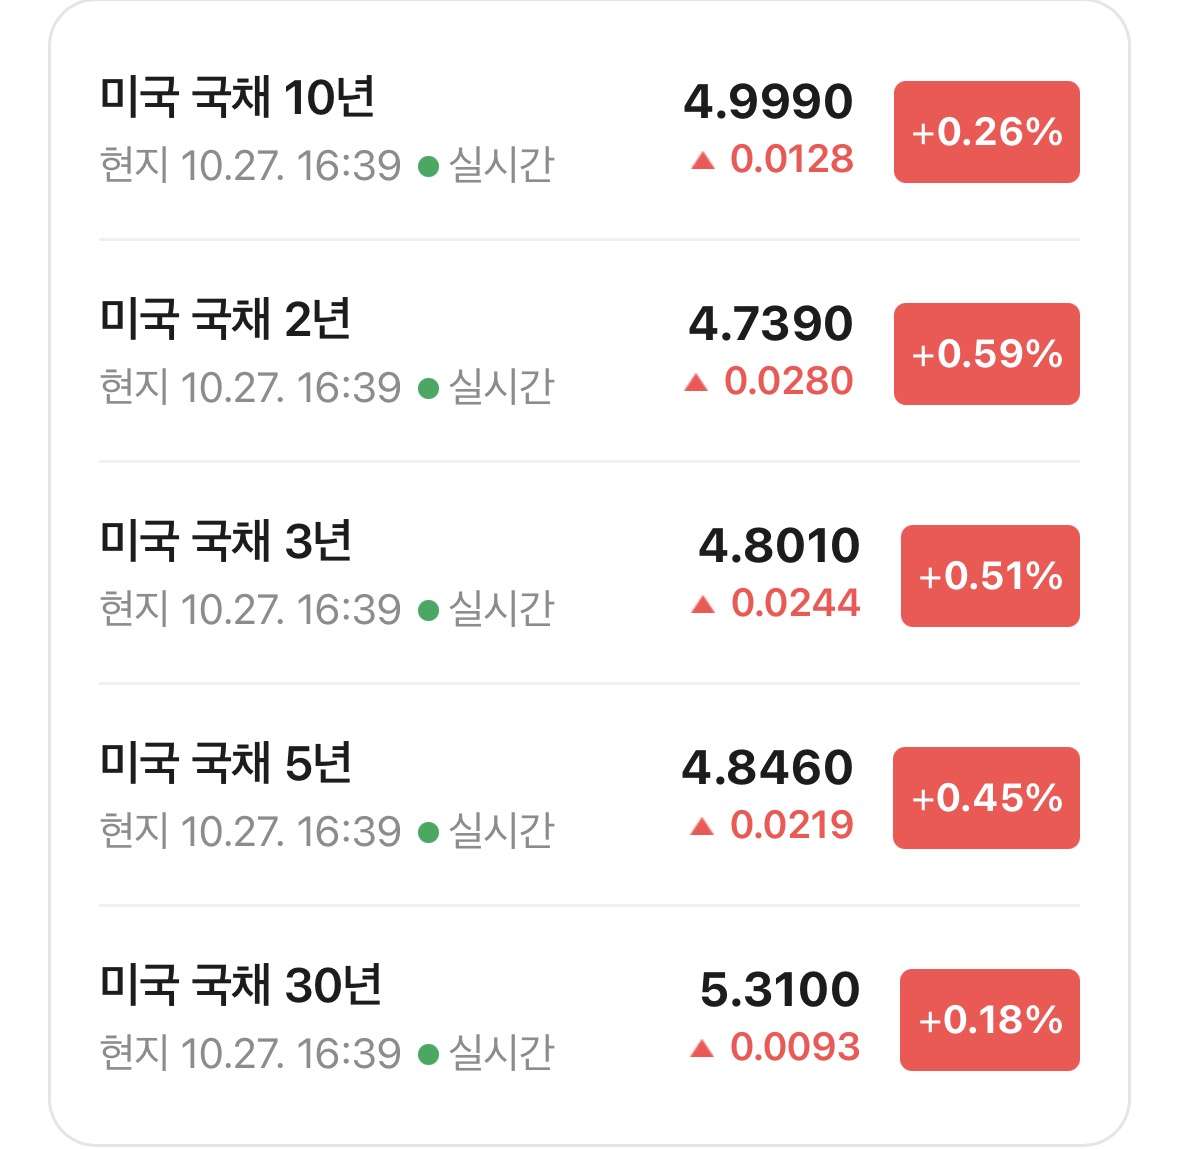
* 미국 국채금리는 소폭 상승하였음. 10년물은 4.999%(+0.26%), 2년물은 **4.739%(+0.59%)**였음. 금리 수준 자체로는 각각 0.0128%포인트, 0.0280%포인트 상승했으며, 이에 따라 장단기 금리 차는 0.260%포인트로 좁혀졌음.
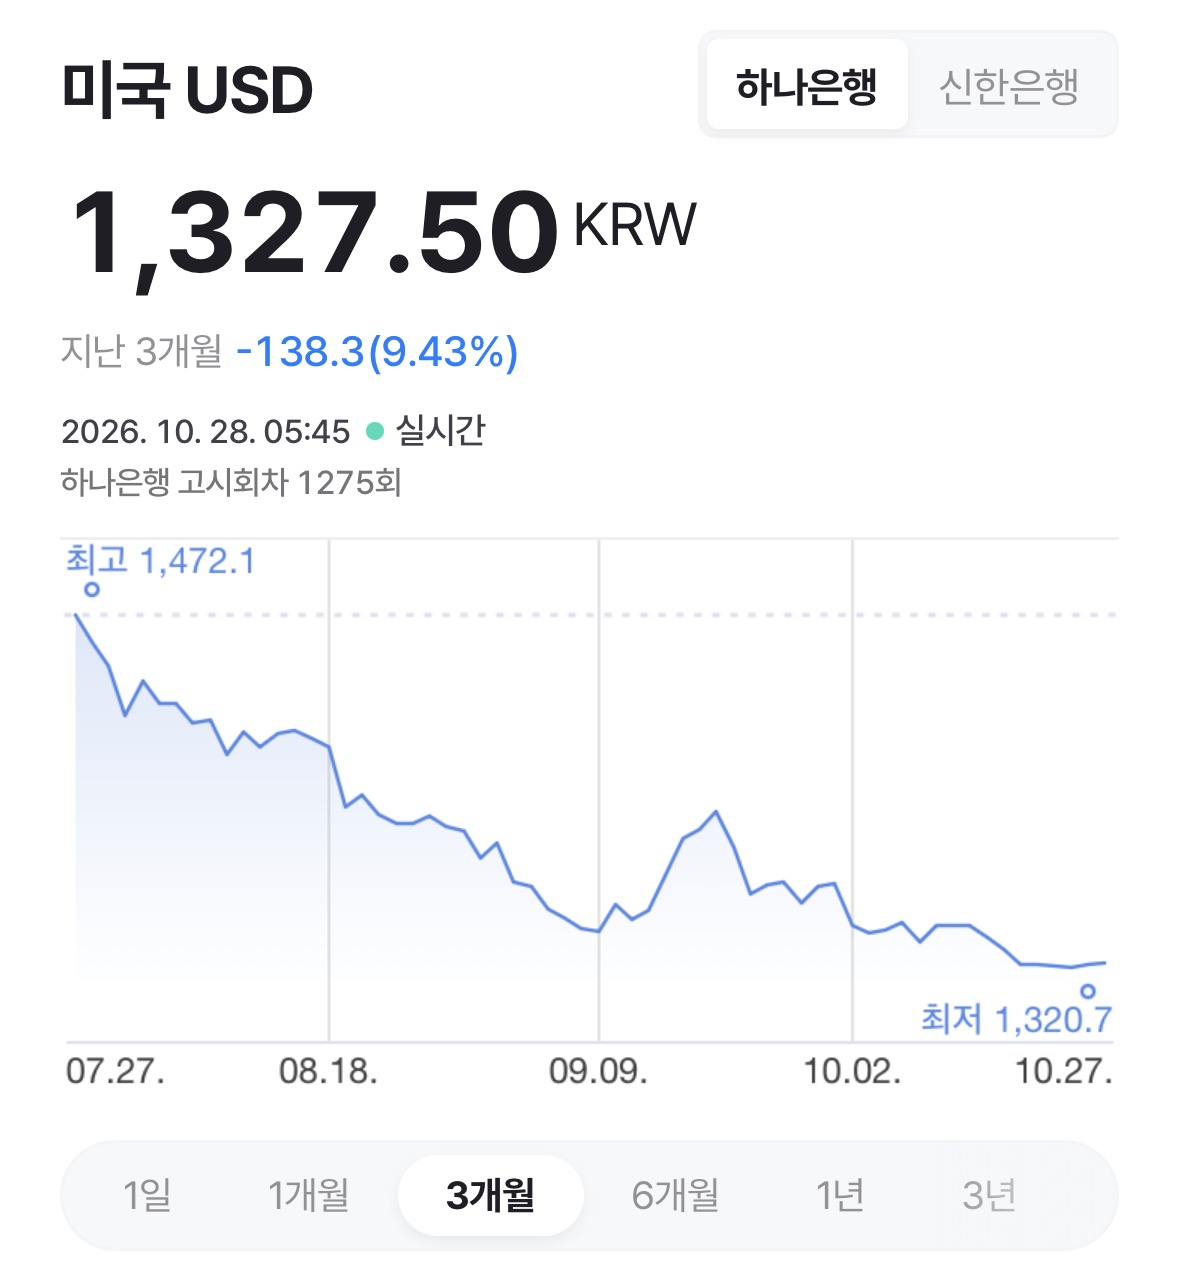
* 원/달러 환율은 10월 28일 오전 화면 기준 1,327.50원이었음. 최근 3개월 동안 약 9.43% 하락한 수준으로, 낮은 구간에서 움직이고 있음.
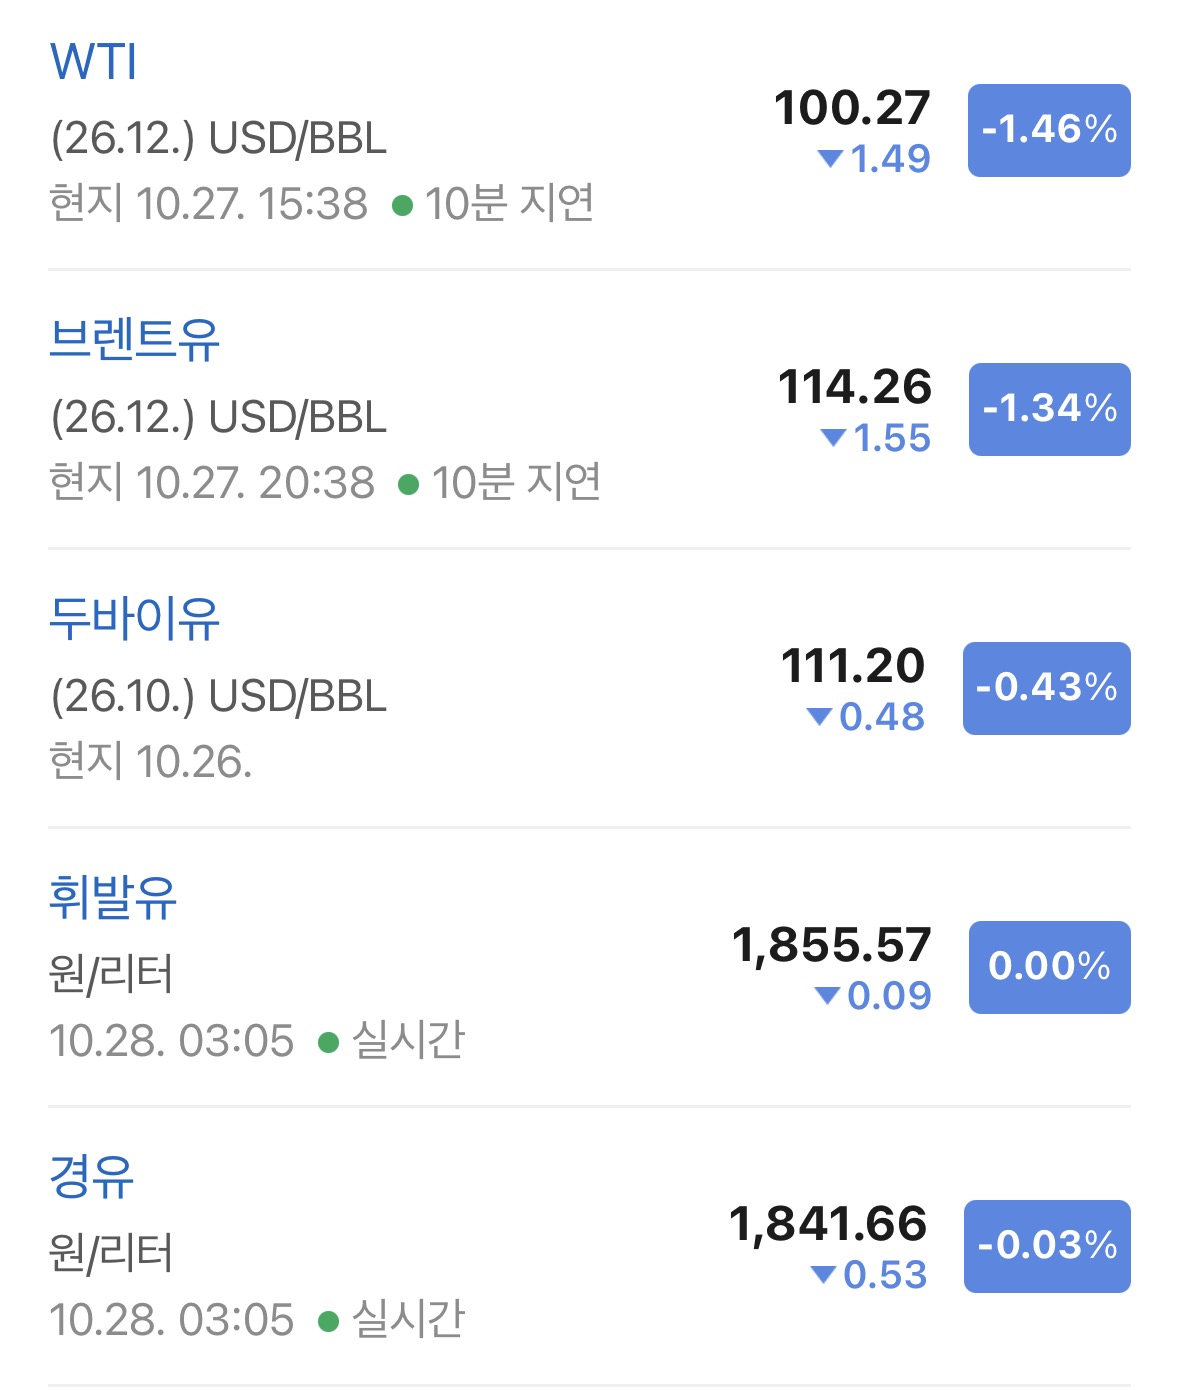
* 국제유가는 하락하였음. 10월 27일 기준 WTI는 배럴당 100.27달러(-1.46%), 브렌트유는 **114.26달러(-1.34%)**였음. 두바이유는 10월 26일 기준 **111.20달러(-0.43%)**였음. 중동에서 협상 기대가 커지면서 유가가 내렸다는 해석이 나왔음.
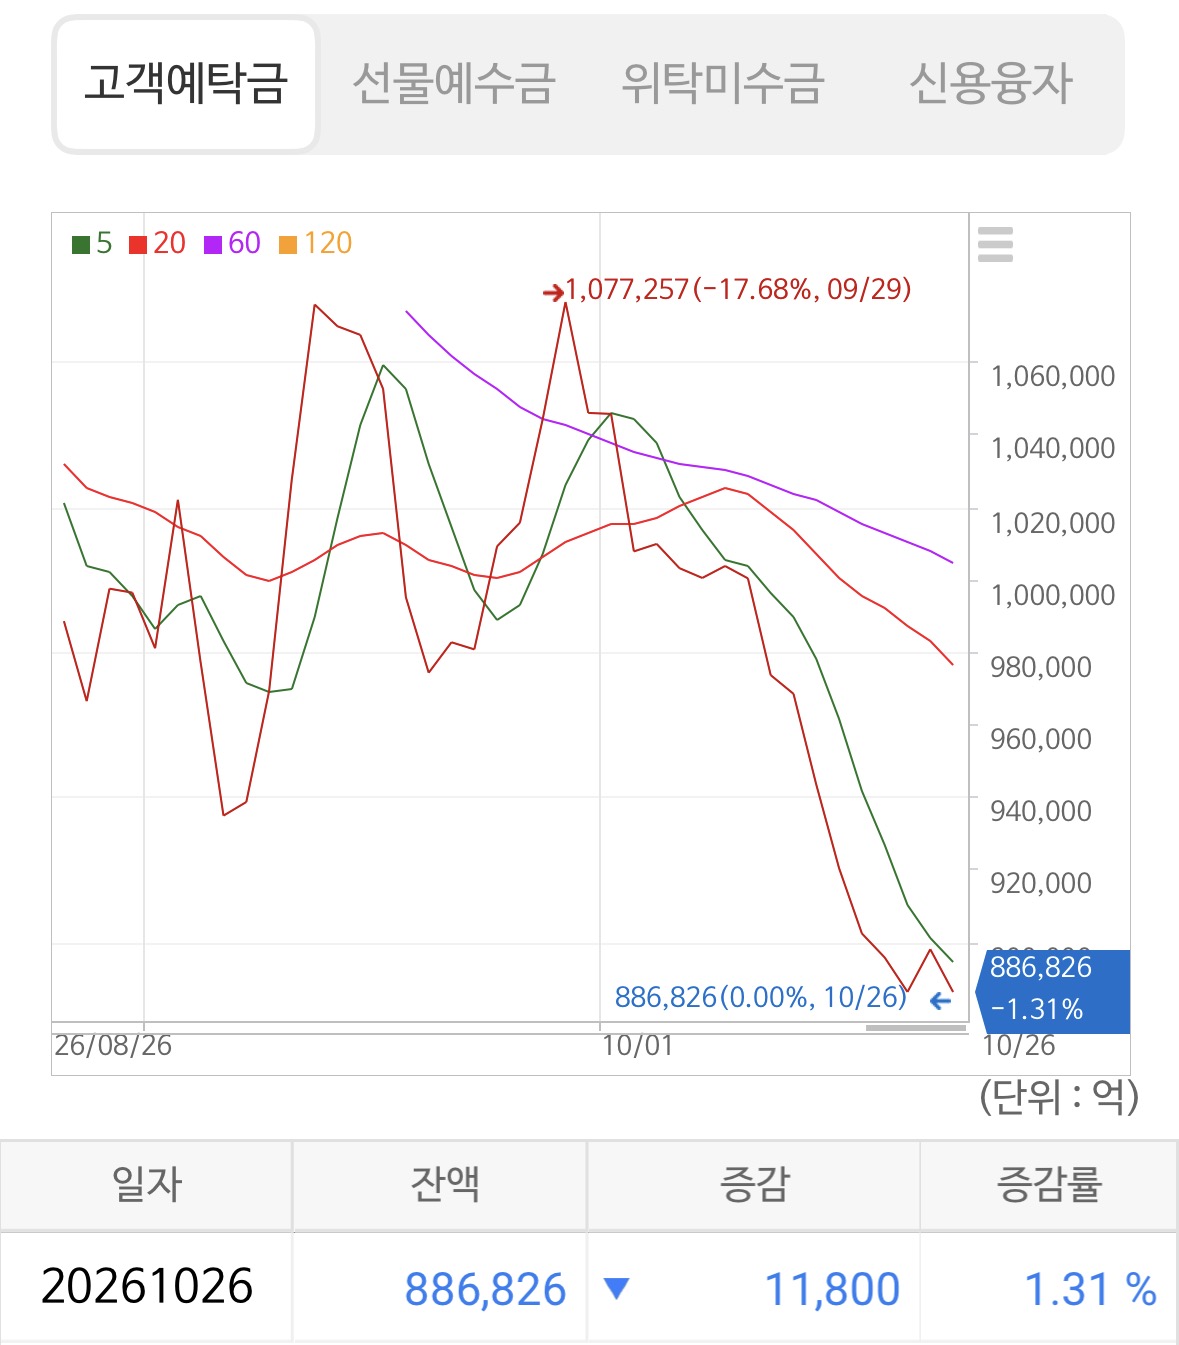
* 10월 26일 고객예탁금은 **88.68조 원(-1.31%)**이었음. 직전 반등 이후 다시 감소해 자금 유입이 이어지는지 확인이 필요한 모습임.
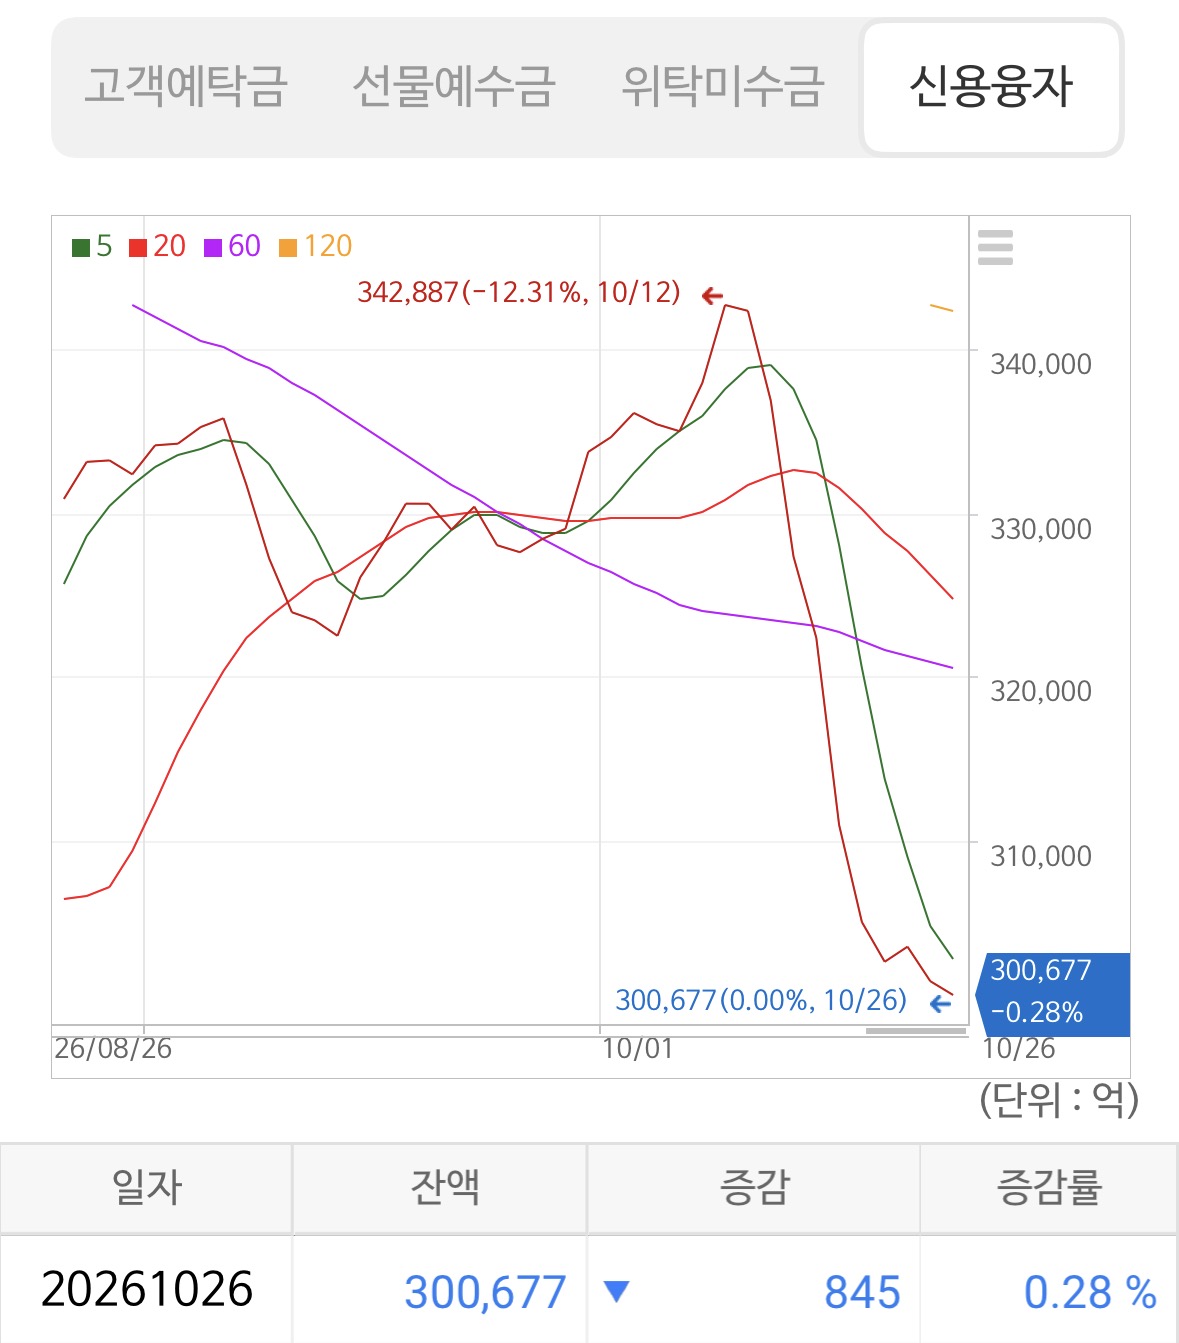
신용융자 잔고는 **30.07조 원(-0.28%)**으로 소폭 줄었으며, 고객예탁금 대비 비율은 약 **33.9%**였음. 위탁미수금은 **9,737억 원(+4.22%)**으로 늘었지만, 규모가 커진 흐름으로 이어지는지는 더 살펴볼 필요가 있음.
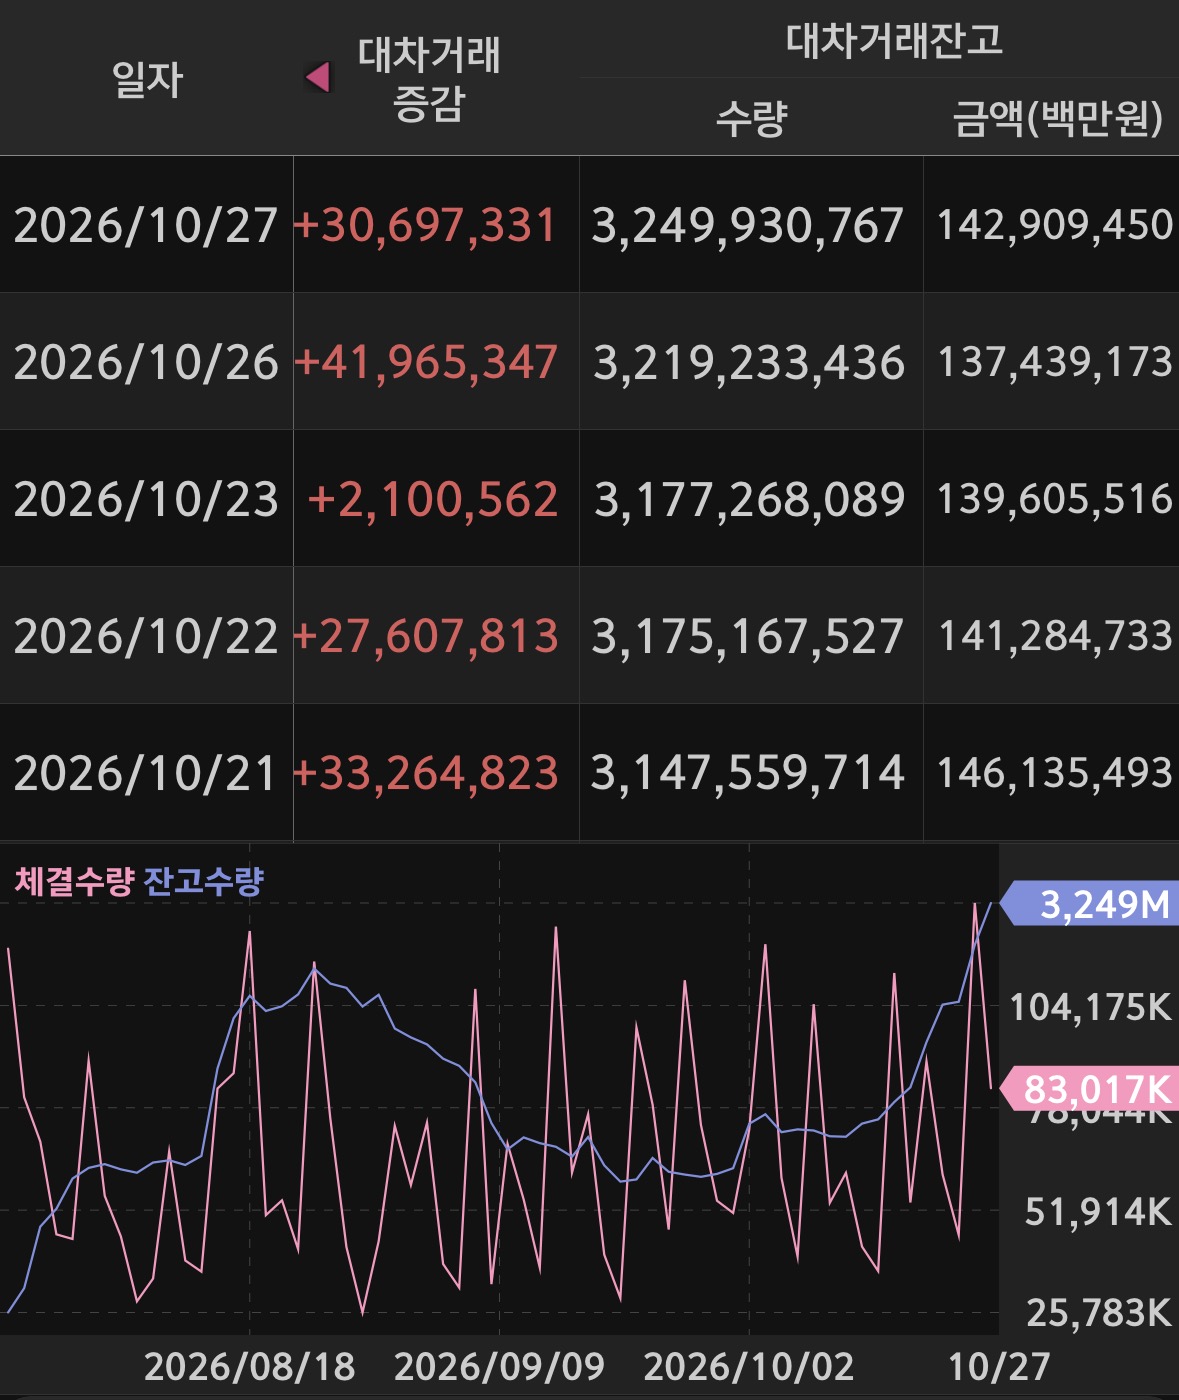
* 10월 27일 대차잔고는 142.91조 원으로 전 거래일보다 약 5.47조 원 증가하였음. 10월 26일 고객예탁금과 비교하면 약 1.61배임. 하루 사이 증가 폭이 커진 만큼 시장 부담 요인으로 살펴볼 필요가 있음.
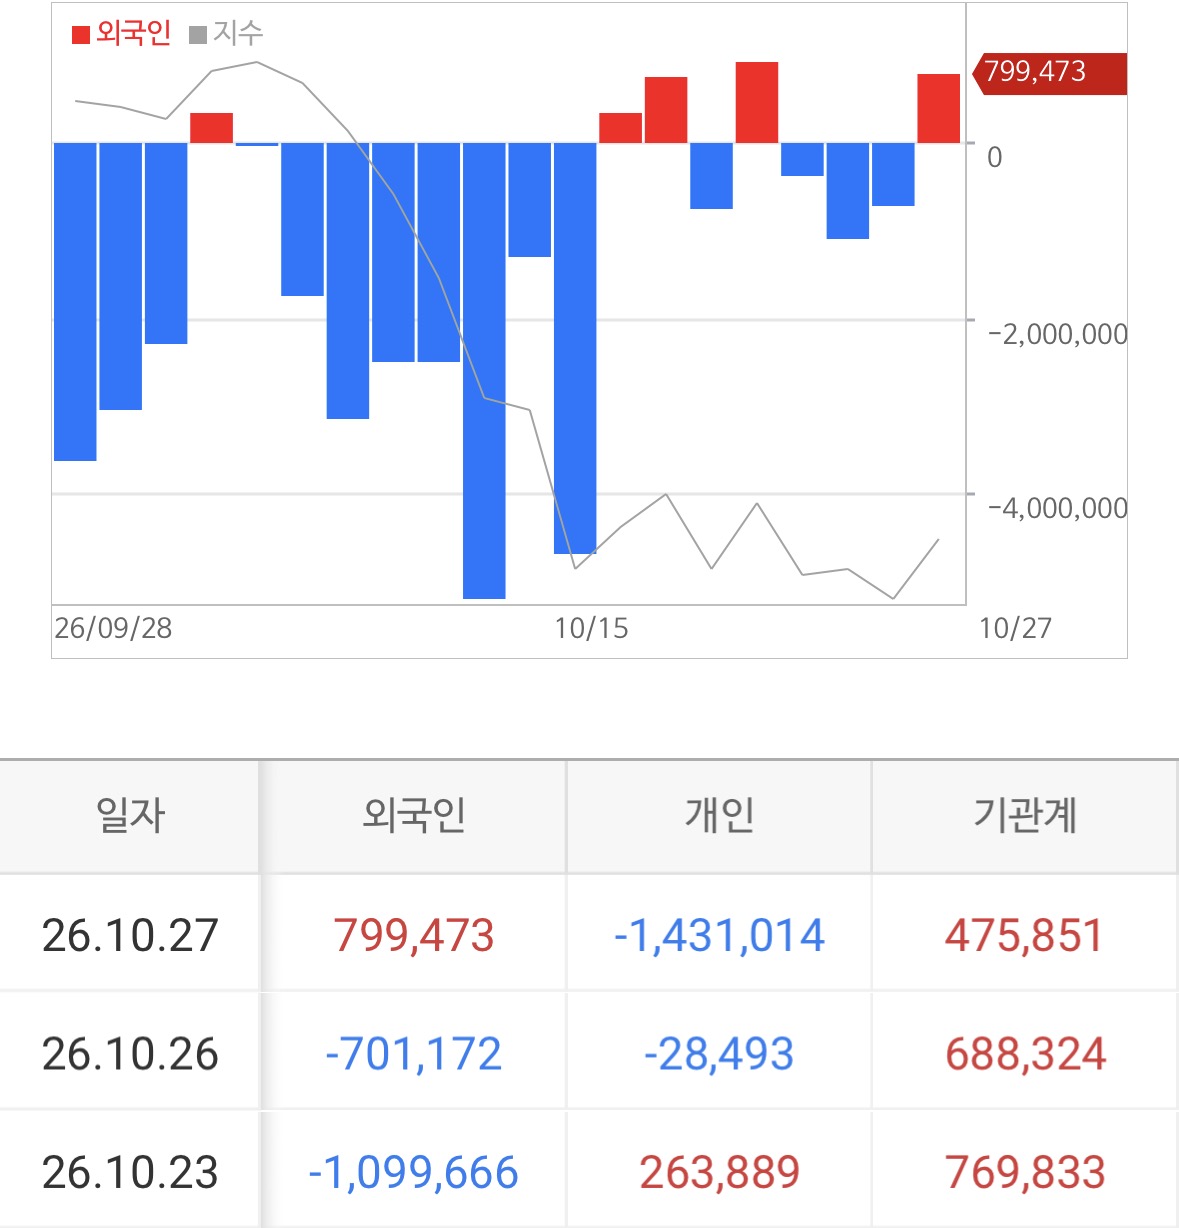
* 코스피에서는 외국인이 7,995억 원, 기관이 4,759억 원을 순매수하였고 개인은 1조 4,310억 원을 순매도하였음. 외국인과 기관의 동반 매수는 긍정적이지만, 외국인 매수 규모가 1조 원에는 미치지 못했음.
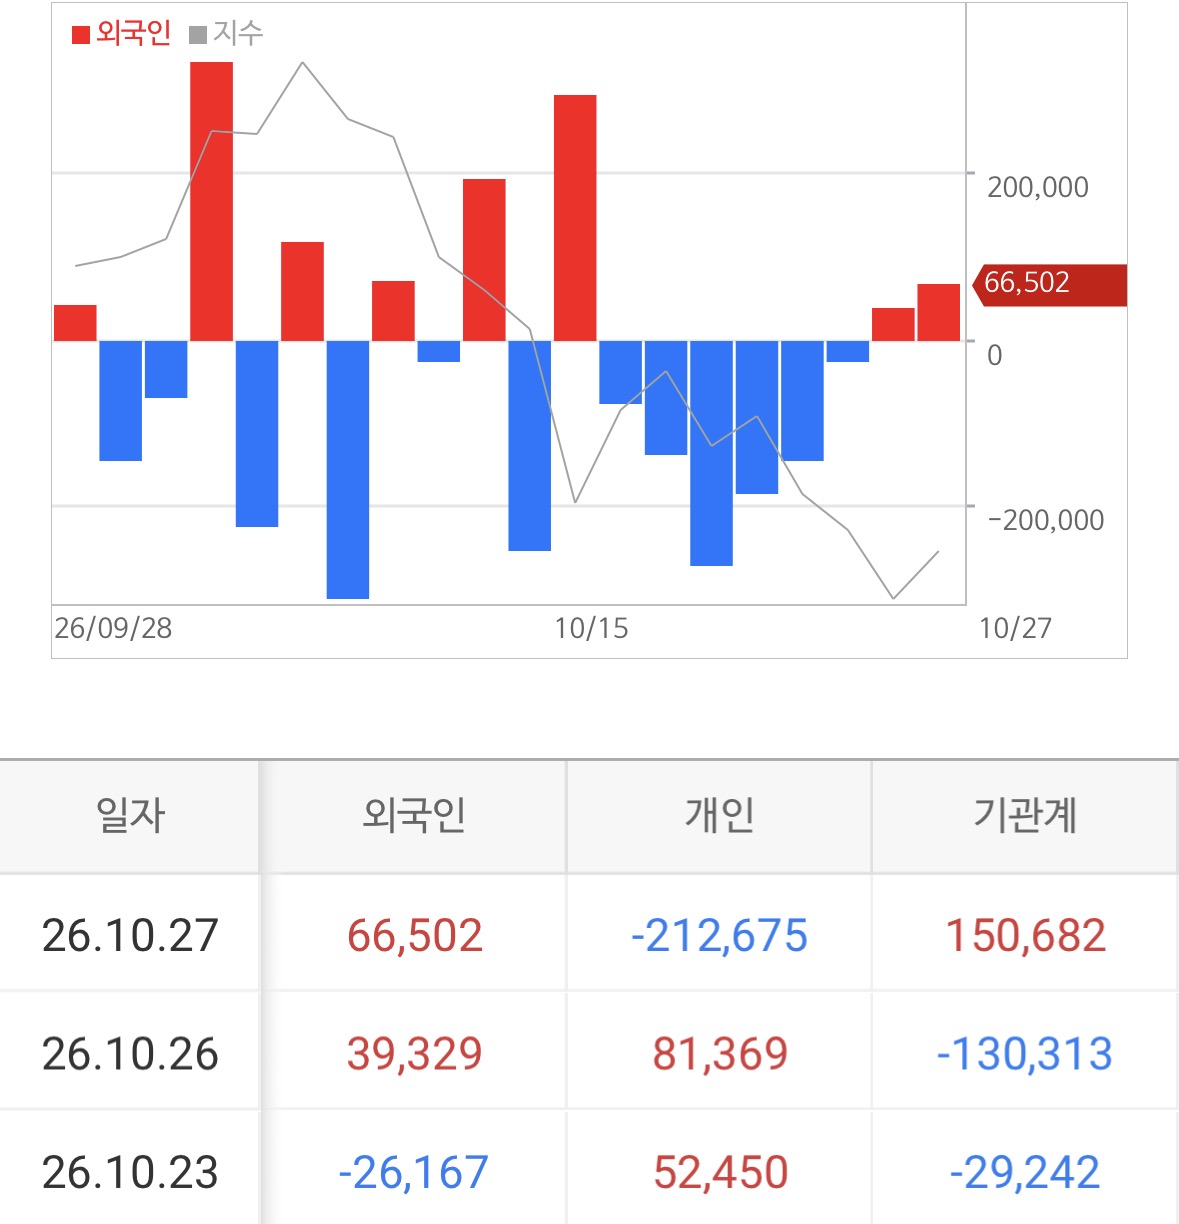
코스닥에서도 외국인이 665억 원, 기관이 1,507억 원을 순매수하였고 개인은 2,127억 원을 순매도하였음.
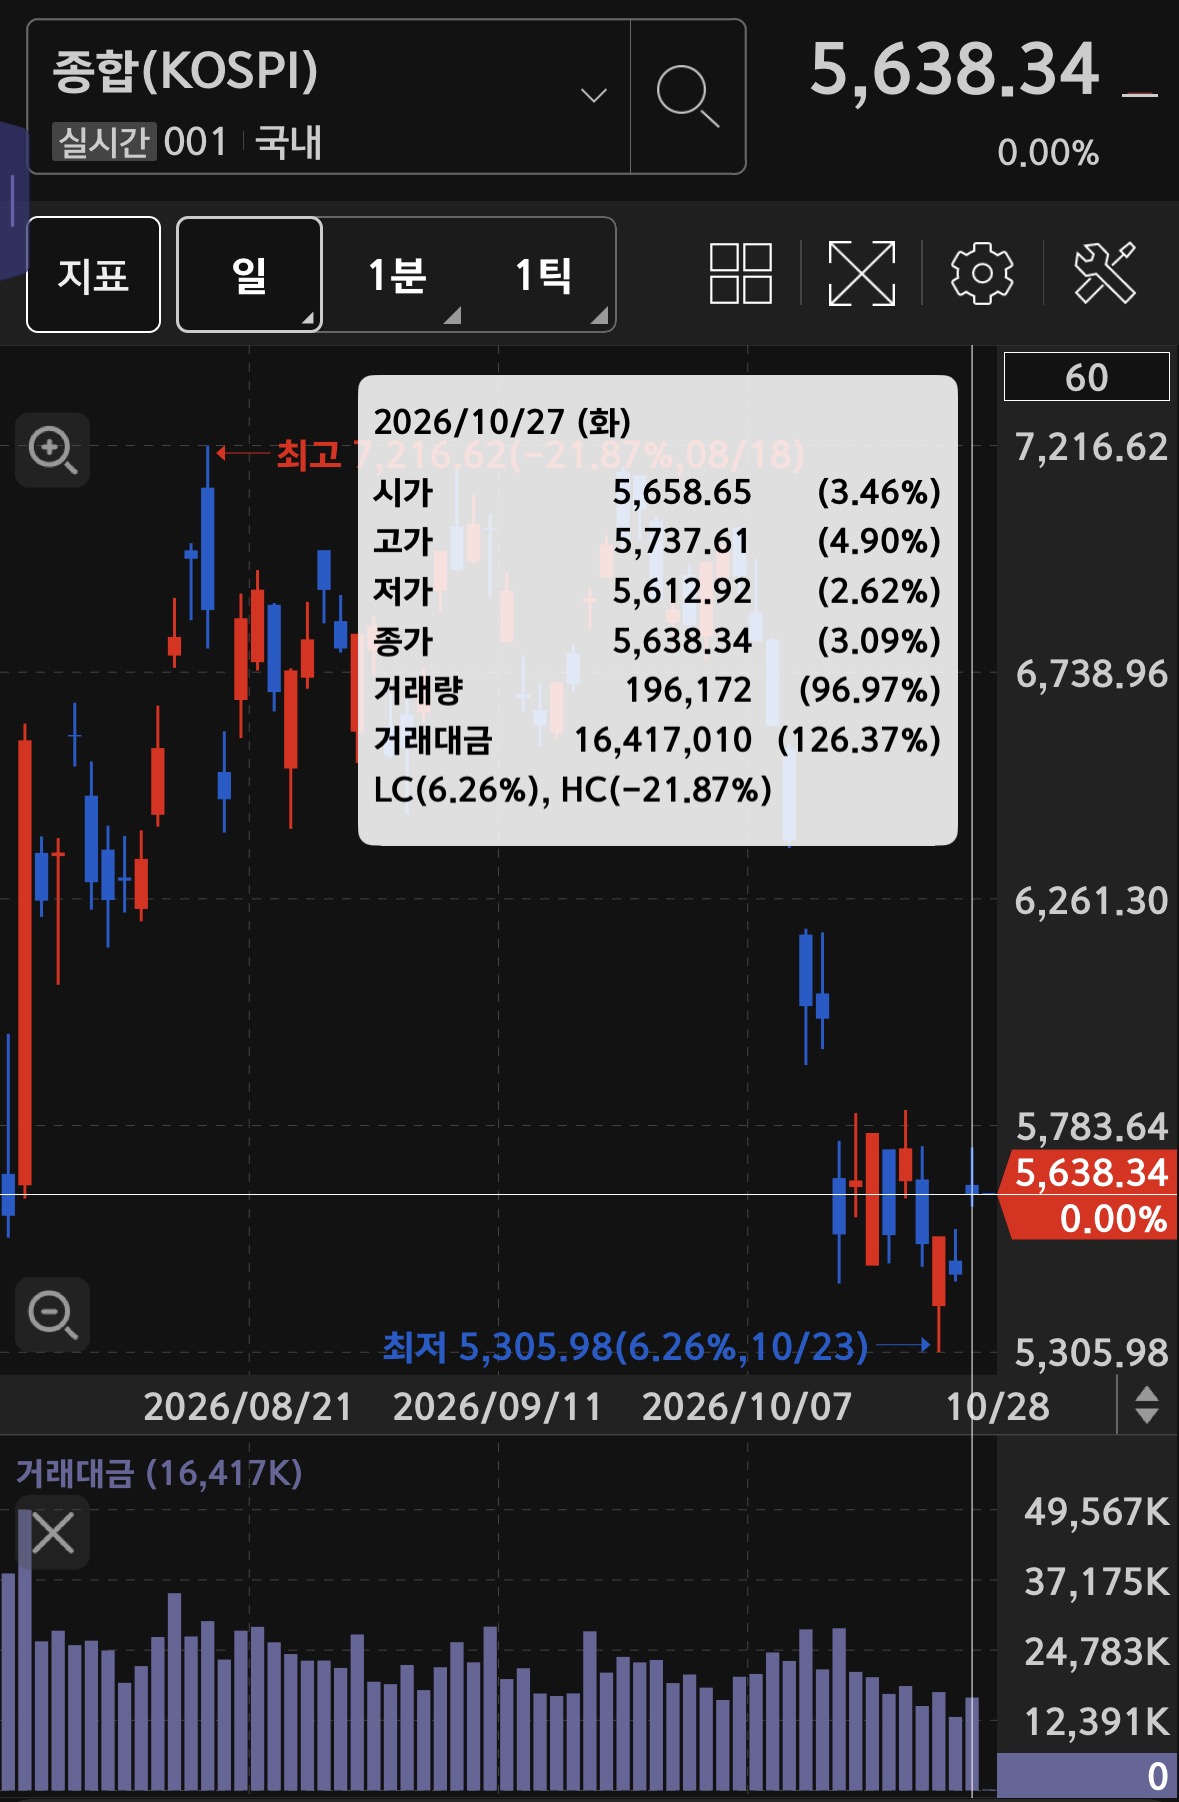
* 코스피는 **5,638.34(+3.09%)**로 마감하였음. 장중 저점 5,612.92에서 고점 5,737.61까지 반등했으며, 거래대금은 16.42조 원으로 전 거래일보다 26.37% 증가하였음. 거래가 늘며 반등했지만, 저점에서 추세가 바뀌었다고 판단하기에는 이른 만큼 며칠 더 흐름을 확인할 필요가 있음.
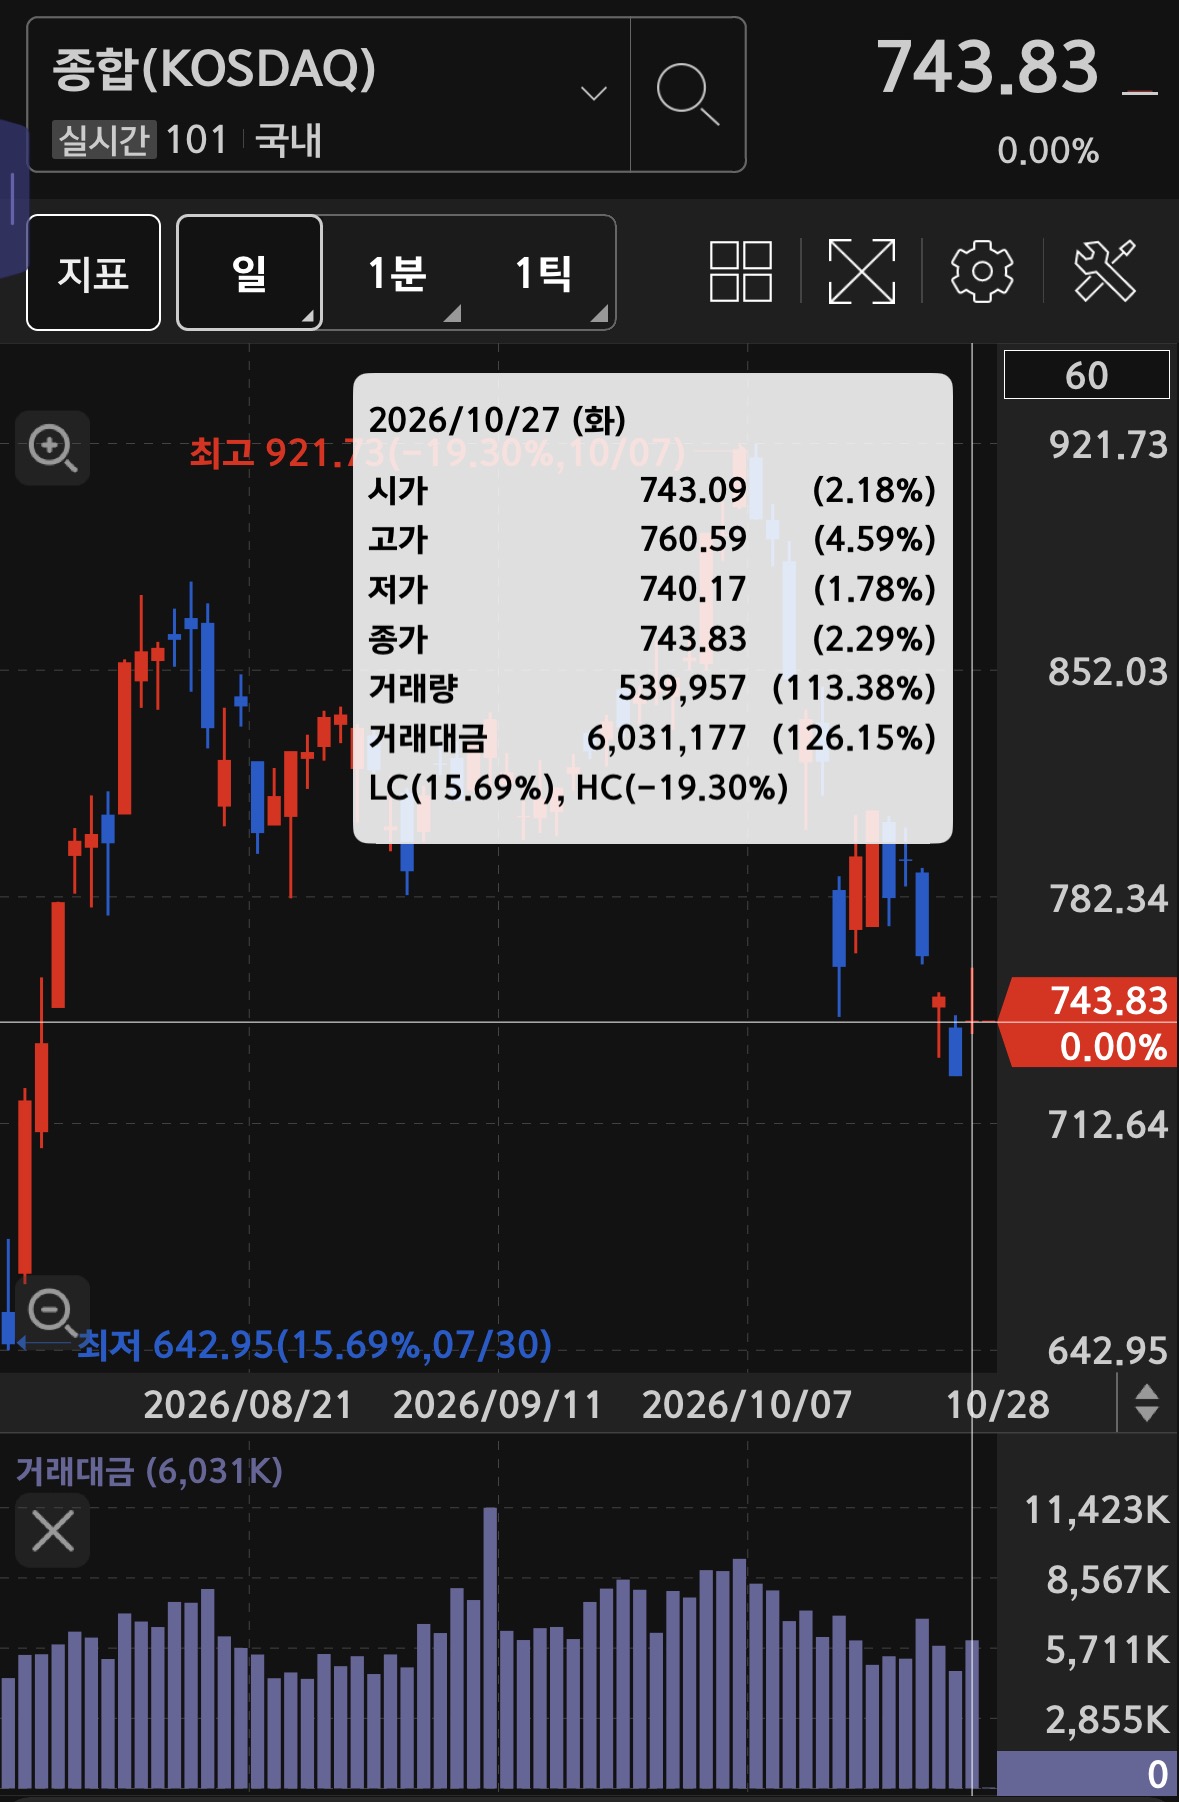
코스닥은 **743.83(+2.29%)**로 마감하였음. 장중 저점은 740.17, 고점은 760.59였고 거래대금은 6.03조 원으로 전 거래일보다 26.15% 증가하였음. 양봉으로 마감했지만 장중 고점보다 종가가 낮아 윗꼬리가 남았음. 반등이 이어지는지 거래와 함께 살펴볼 필요가 있음.
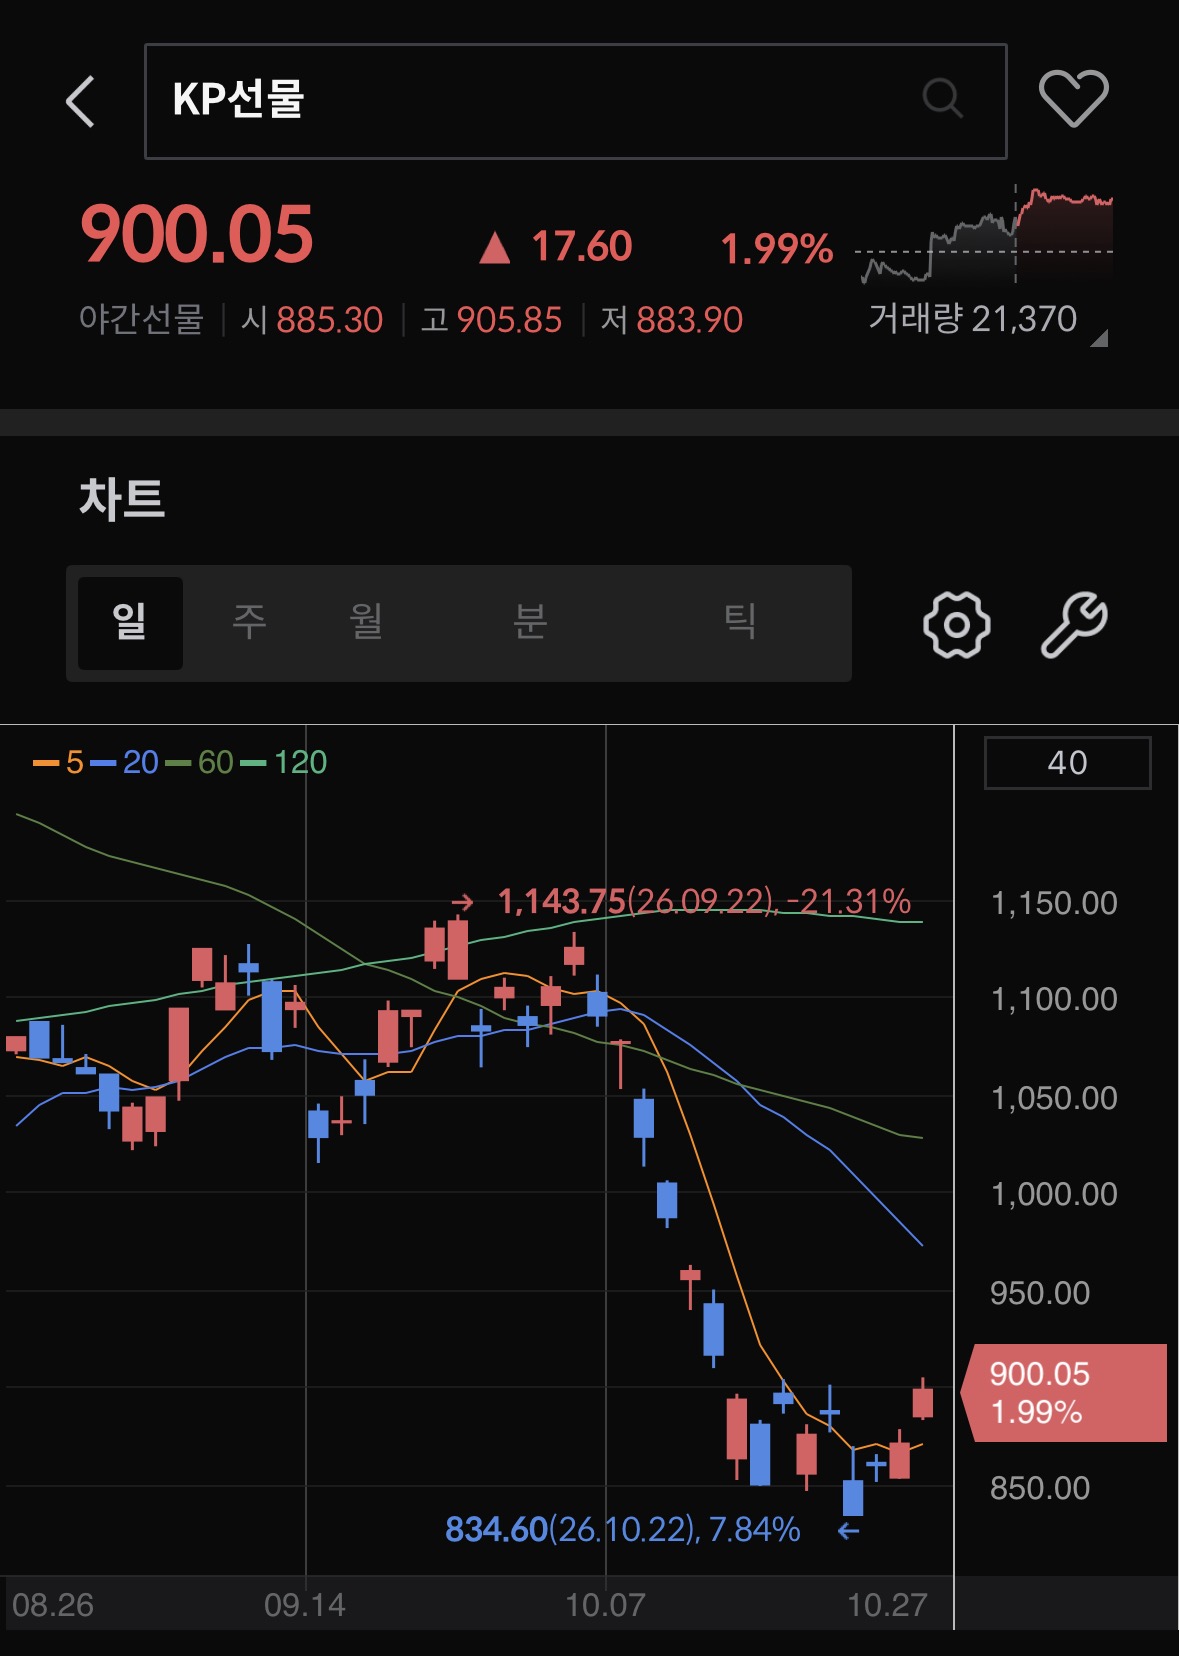
* 야간선물은 **900.05(+1.99%)**였음. 미국 기술주와 반도체주의 상승, 야간선물 강세는 국내 증시에 우호적인 신호임. 다만 대차잔고가 크게 늘었고 예탁금 회복도 아직 뚜렷하지 않음. 오늘 SK하이닉스 실적 발표와 주주환원 관련 소식이 예정된 만큼, 발표 내용과 실제 수급이 장중 상승을 뒷받침하는지 확인하며 대응할 필요가 있겠음.