2026년 10월 8일 시황보기
1. 신규 상장
* 없음.
2. 공모 청약
* 엘리스그룹은 공모가 90,500원, 주관사는 미래에셋증권·삼성증권임. 기관 수요예측 경쟁률은 389:1, 의무보유확약 비율은 13.7%, 공모가 기준 예상 시가총액은 약 1조 원임. GPU 클라우드와 모듈형 데이터센터 등 AI 인프라 사업을 하는 기업이며, 일반 청약은 10월 7~8일 진행됨. 시가총액 1조 원에 경쟁률 389:1이면 괜찮게 보셨다는 기준과도 맞음.
3. 시황
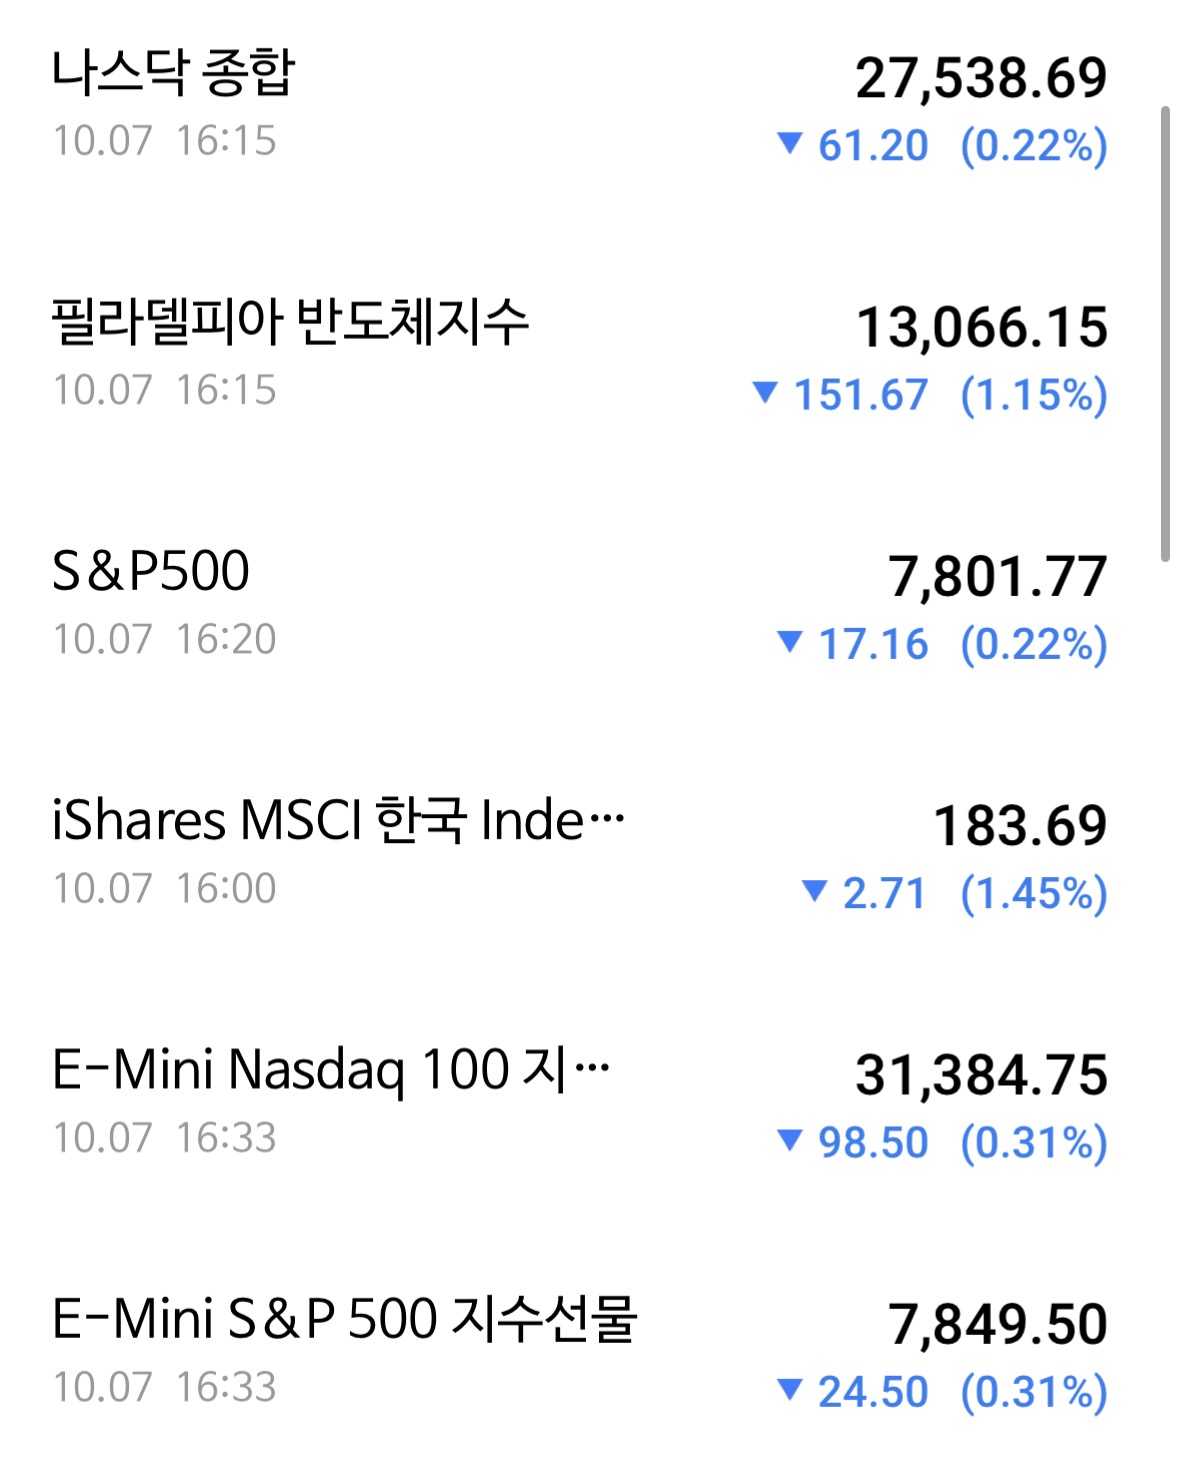

* 미국 증시는 약세 마감하였음. 10월 7일 나스닥은 0.22% 하락, S&P500도 0.22% 하락하였음. 필라델피아 반도체지수는 1.15% 하락해 나스닥보다 낙폭이 컸음. 장기금리 상승과 물가 우려가 부담으로 작용했고, 반도체주도 전반적으로 약했음.
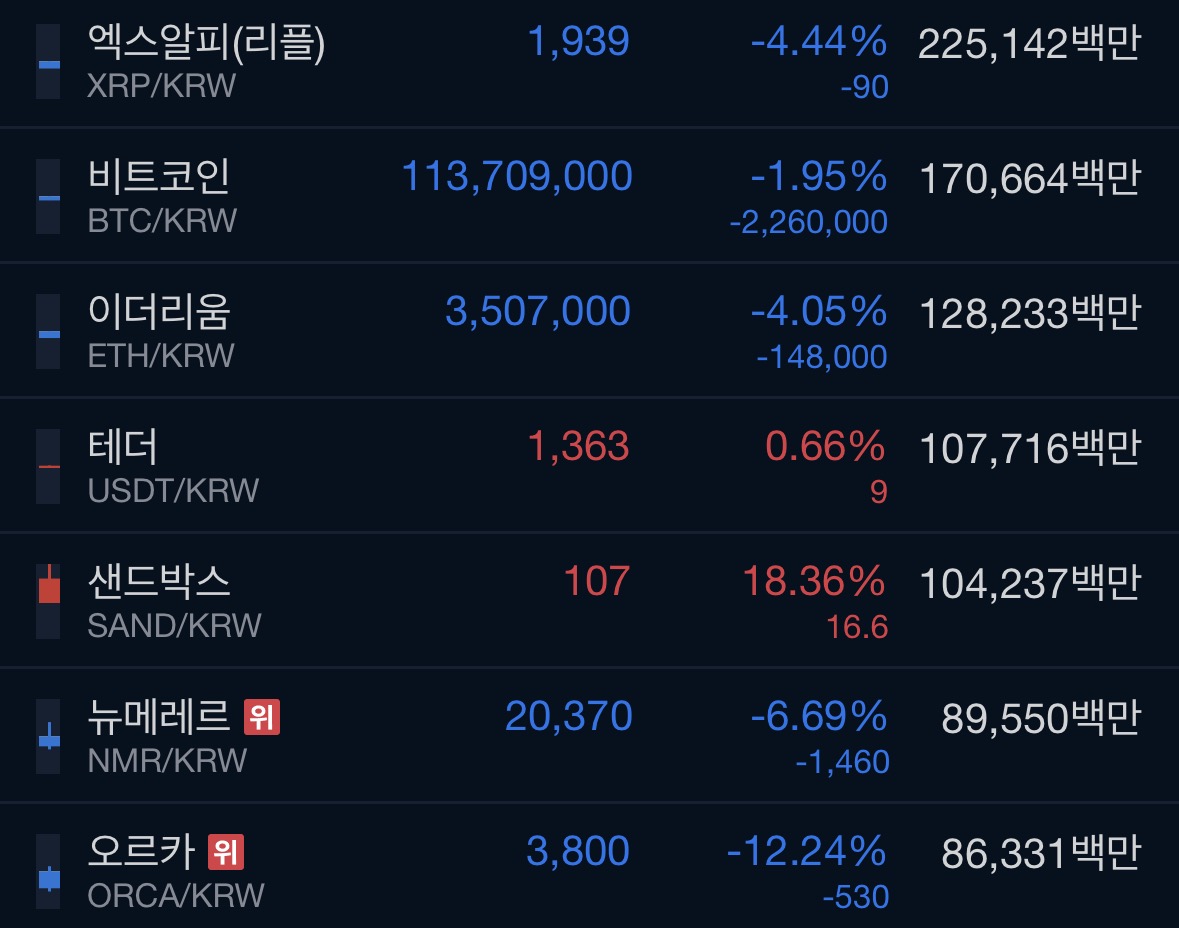
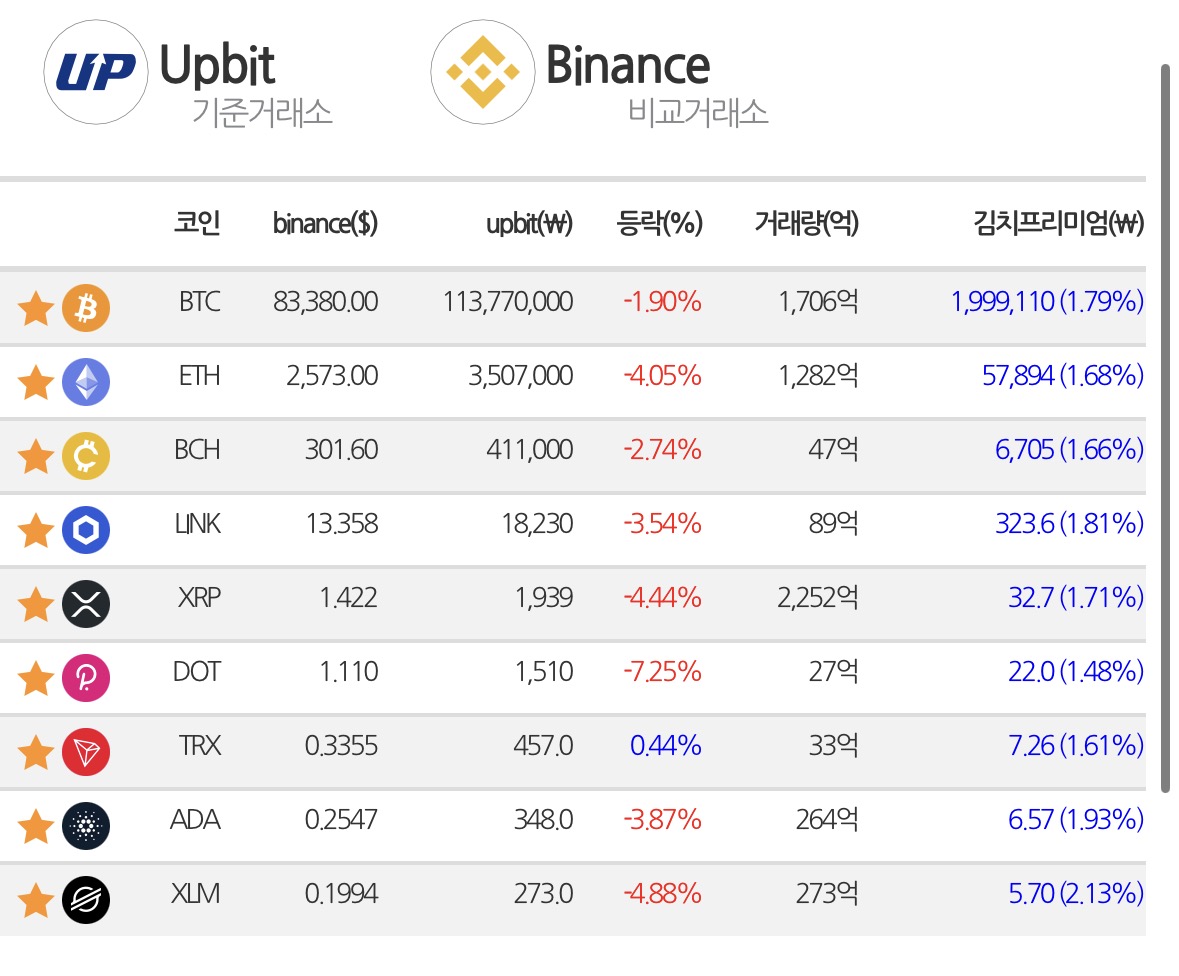
* 비트코인은 화면 기준 **1억 1,370만 9천 원(-1.95%)**이었음. 김치프리미엄은 **1.79%**였음.
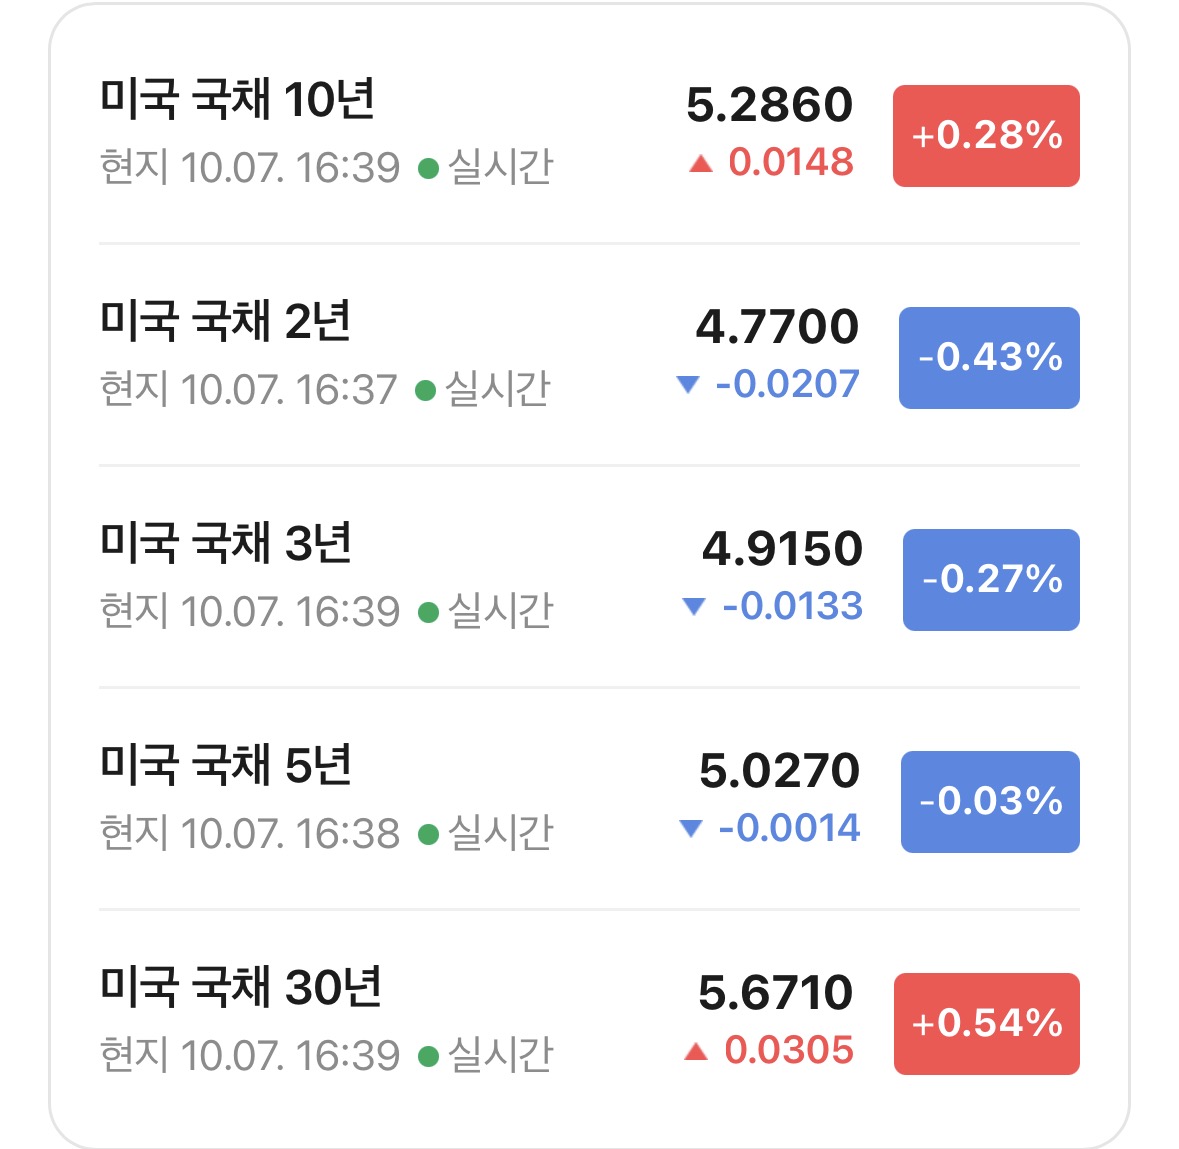
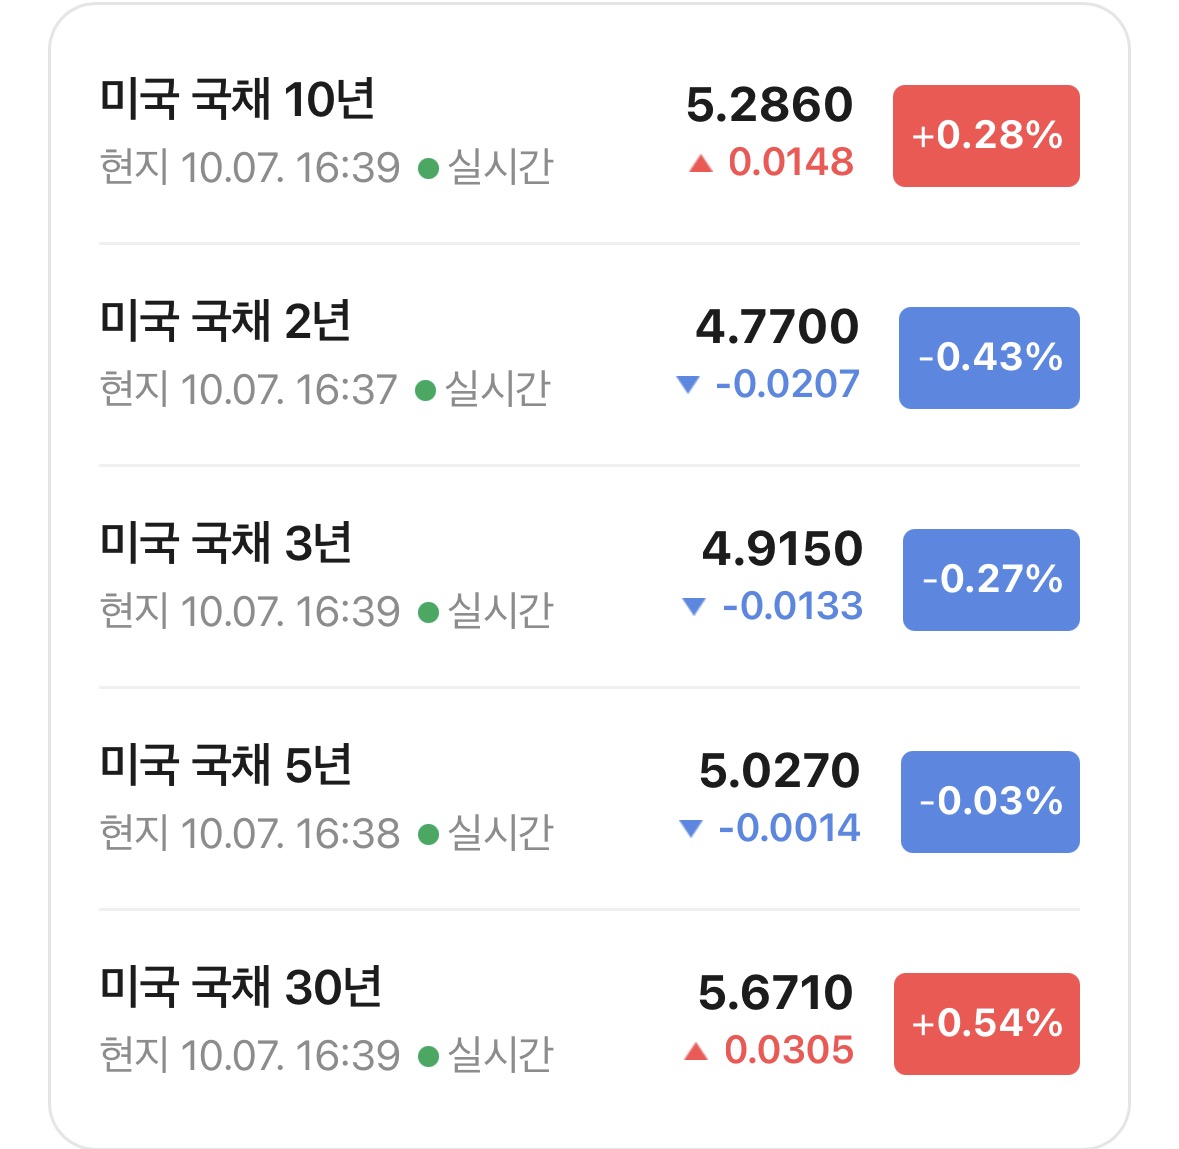
* 미국 국채금리는 화면 기준 10년물 5.286%(+0.28%), 2년물 **4.770%(-0.43%)**였음. 두 금리 차이는 0.516%포인트임. 장기금리는 소폭 오르고 단기금리는 내렸음.
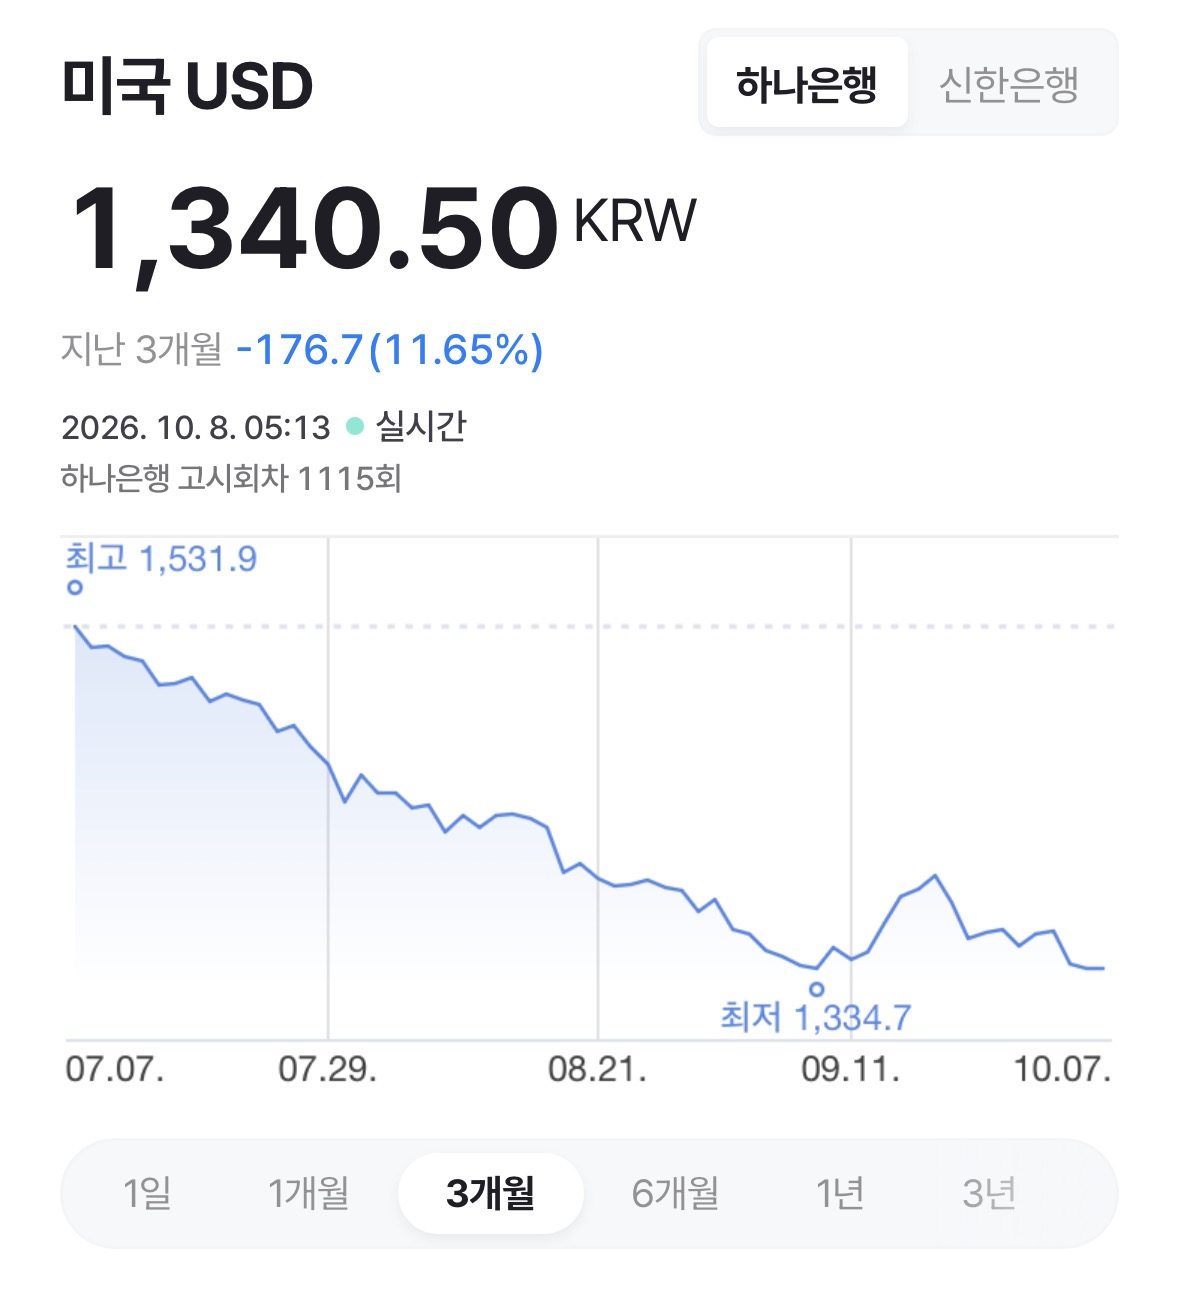
* 원/달러 환율은 화면 기준 1,340.50원이었음. 3개월 그래프에서는 하락 흐름이 이어지고 있었음. 다만 이 수치는 10월 8일 오전 화면의 실시간 값임.
* WTI는 화면 기준 배럴당 **89.04달러(-0.45%)**였음. 브렌트유는 **101.08달러(+0.50%)**로 엇갈렸음. 유가 흐름은 “보합권”으로 요약할 수 있겠음.
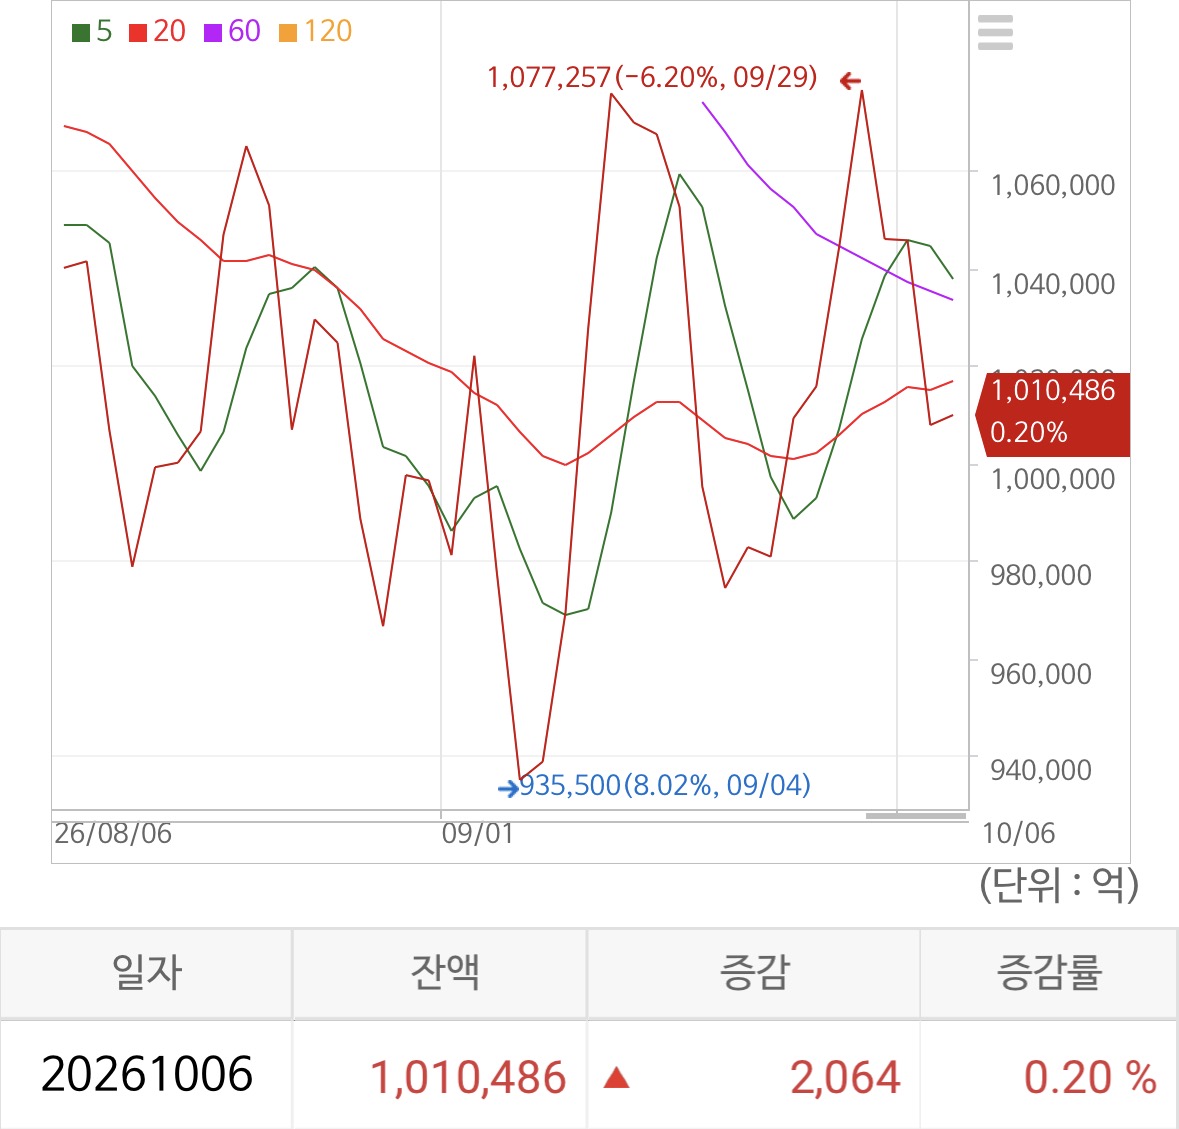
* 고객예탁금은 10월 6일 101조 486억 원, 전일보다 **2,064억 원 증가(+0.20%)**였음. 20일·60일 이동평균선 아래에 있는 모습은 맞지만, 하루 반등만으로 추세가 바뀌었다고 보기는 어려움.
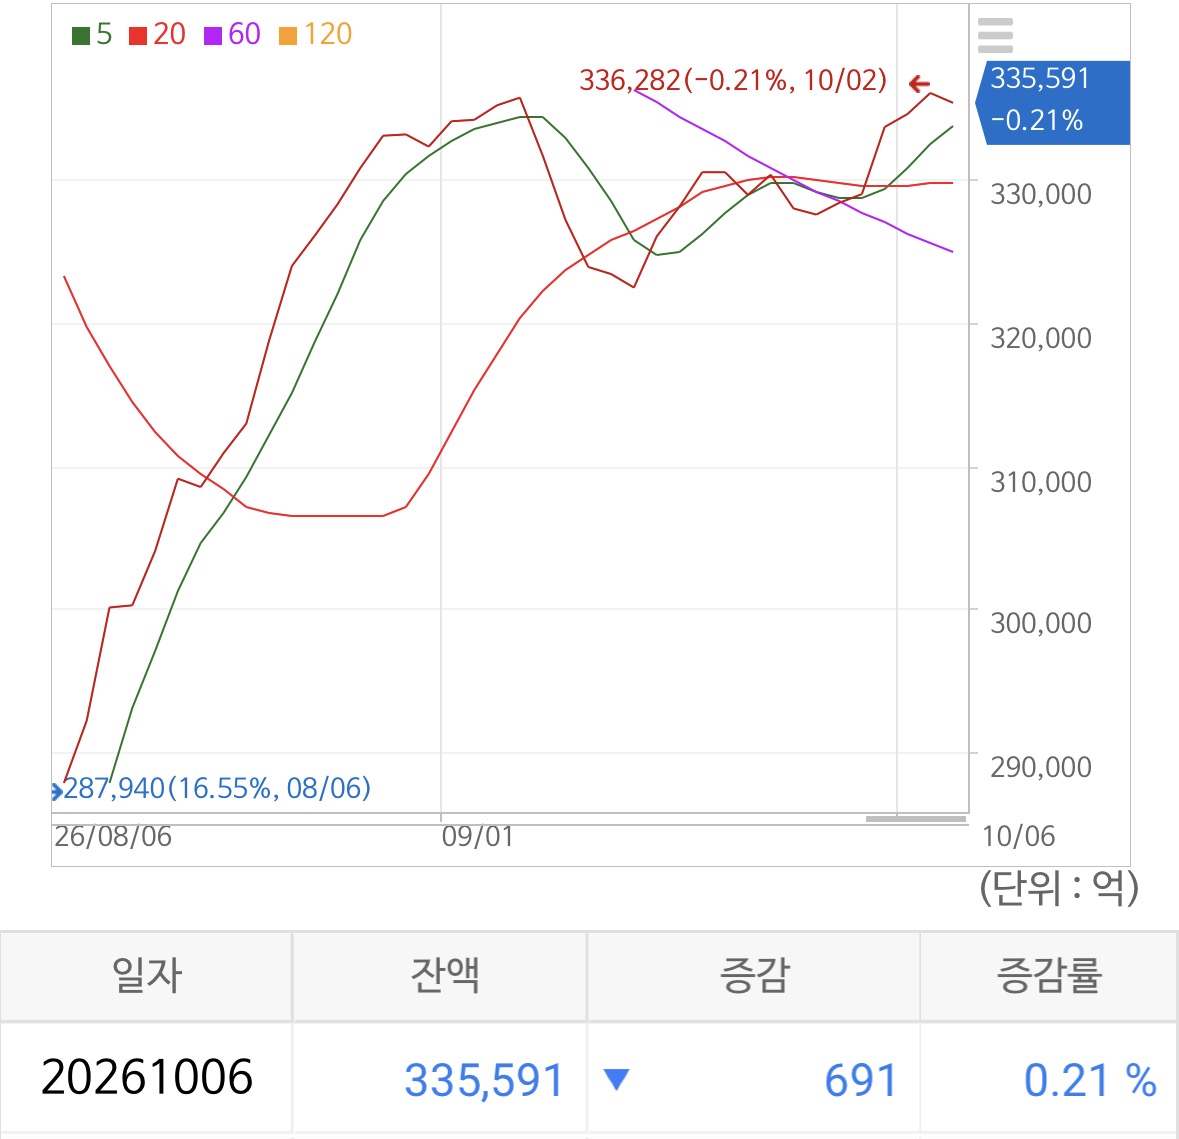
* 신용융자잔고는 10월 6일 33조 5,591억 원, 전일보다 **691억 원 감소(-0.21%)**였음. 고객예탁금 대비 비율은 약 **33.2%**임. 예탁금은 소폭 늘고 신용잔고는 줄었지만, 비율만으로 위험 여부를 판단하기보다 이후 잔액 흐름을 함께 보는 게 좋겠음.
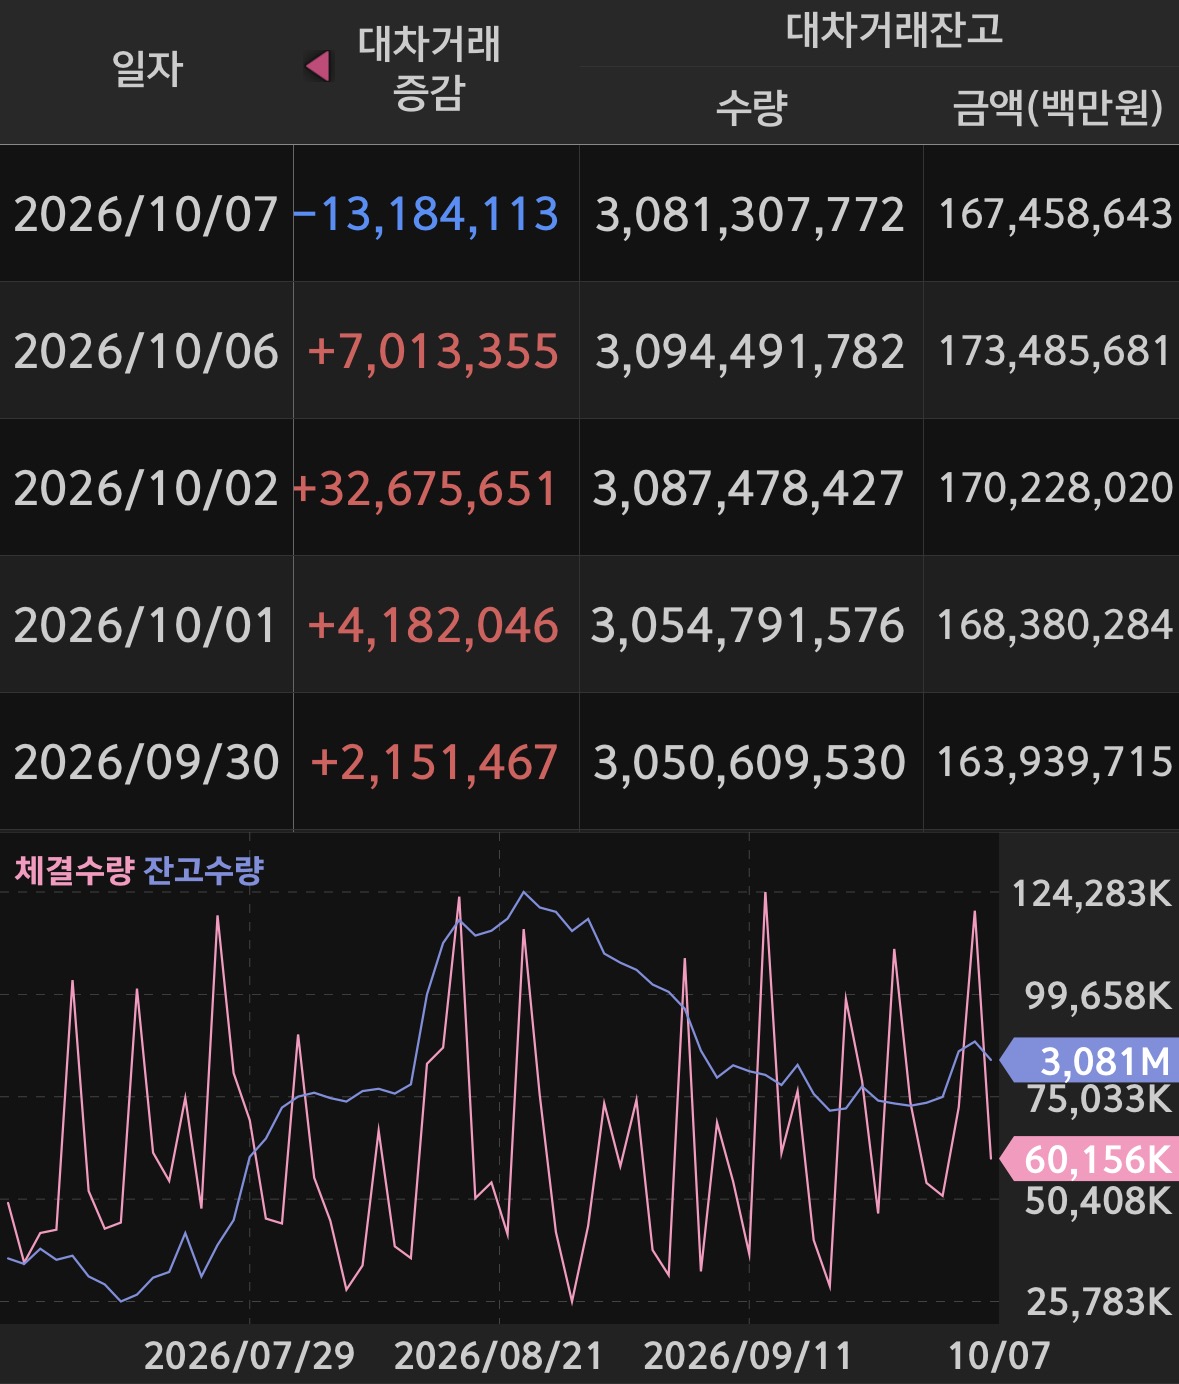
* 대차거래잔고 금액은 10월 7일 167조 4,586억 원이었음. 전일인 10월 6일 173조 4,857억 원보다 약 6조 271억 원 감소했음. 예탁금의 약 1.66배임. 잔고 감소는 확인되지만, 이것만으로 증시 압박이 커졌다거나 공매도 압력이 줄었다고 단정하기는 어려움.
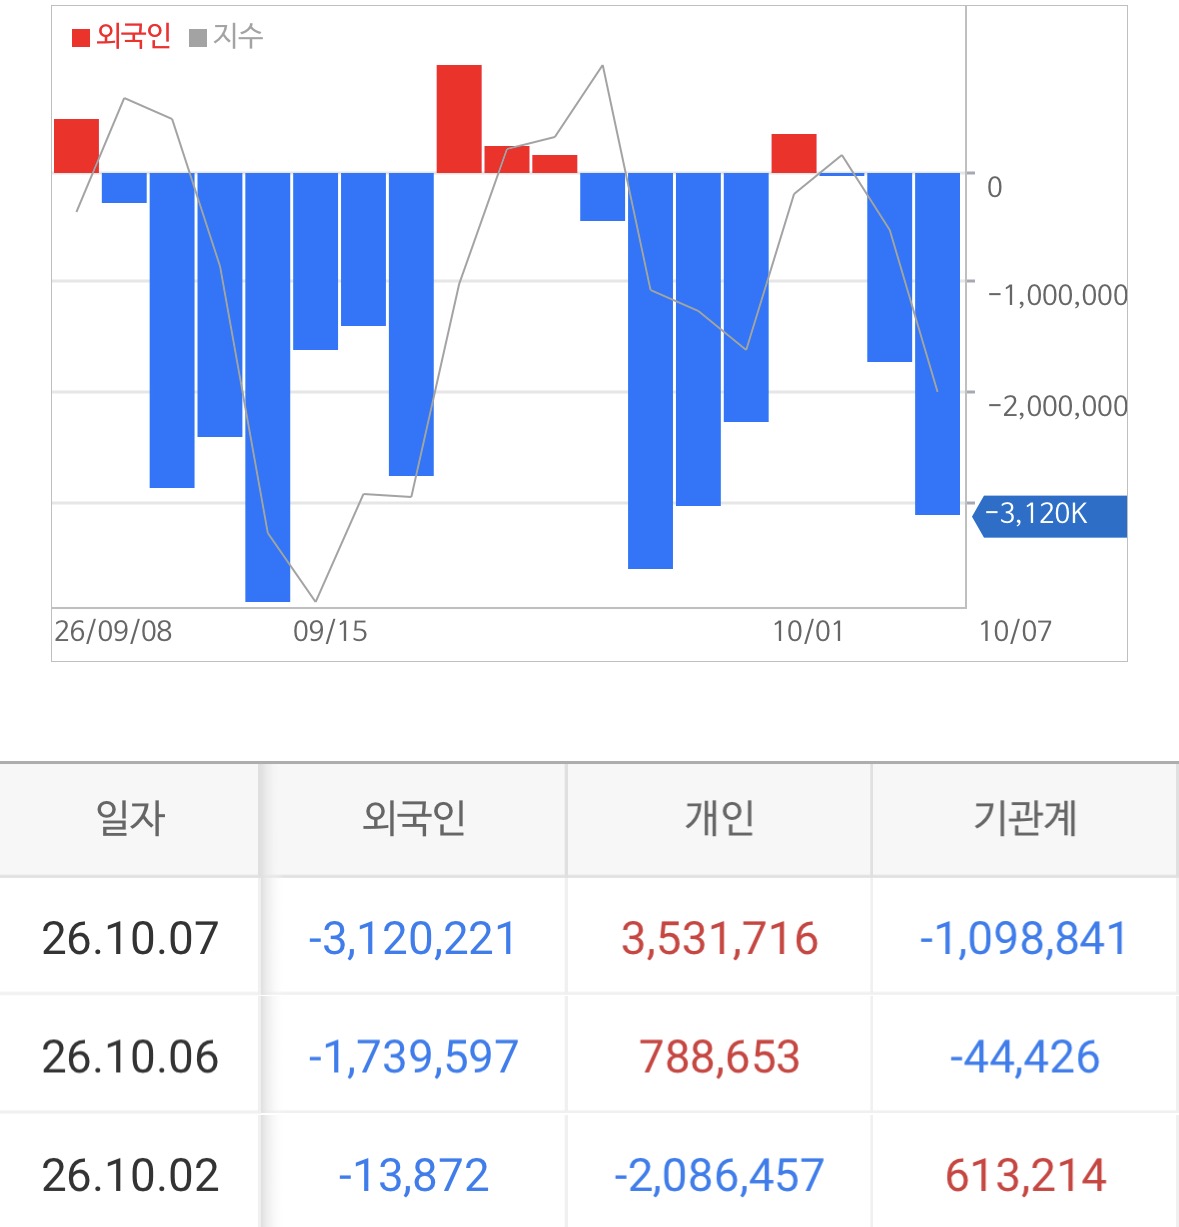
* 10월 7일 코스피에서는 외국인이 약 3조 1,202억 원, 기관이 약 1조 989억 원 순매도하였음. 개인은 약 3조 5,317억 원 순매수였음. 삼성전자 실적 발표를 앞둔 경계심과 대형주 매도가 지수에 부담을 준 흐름으로 볼 수 있음.
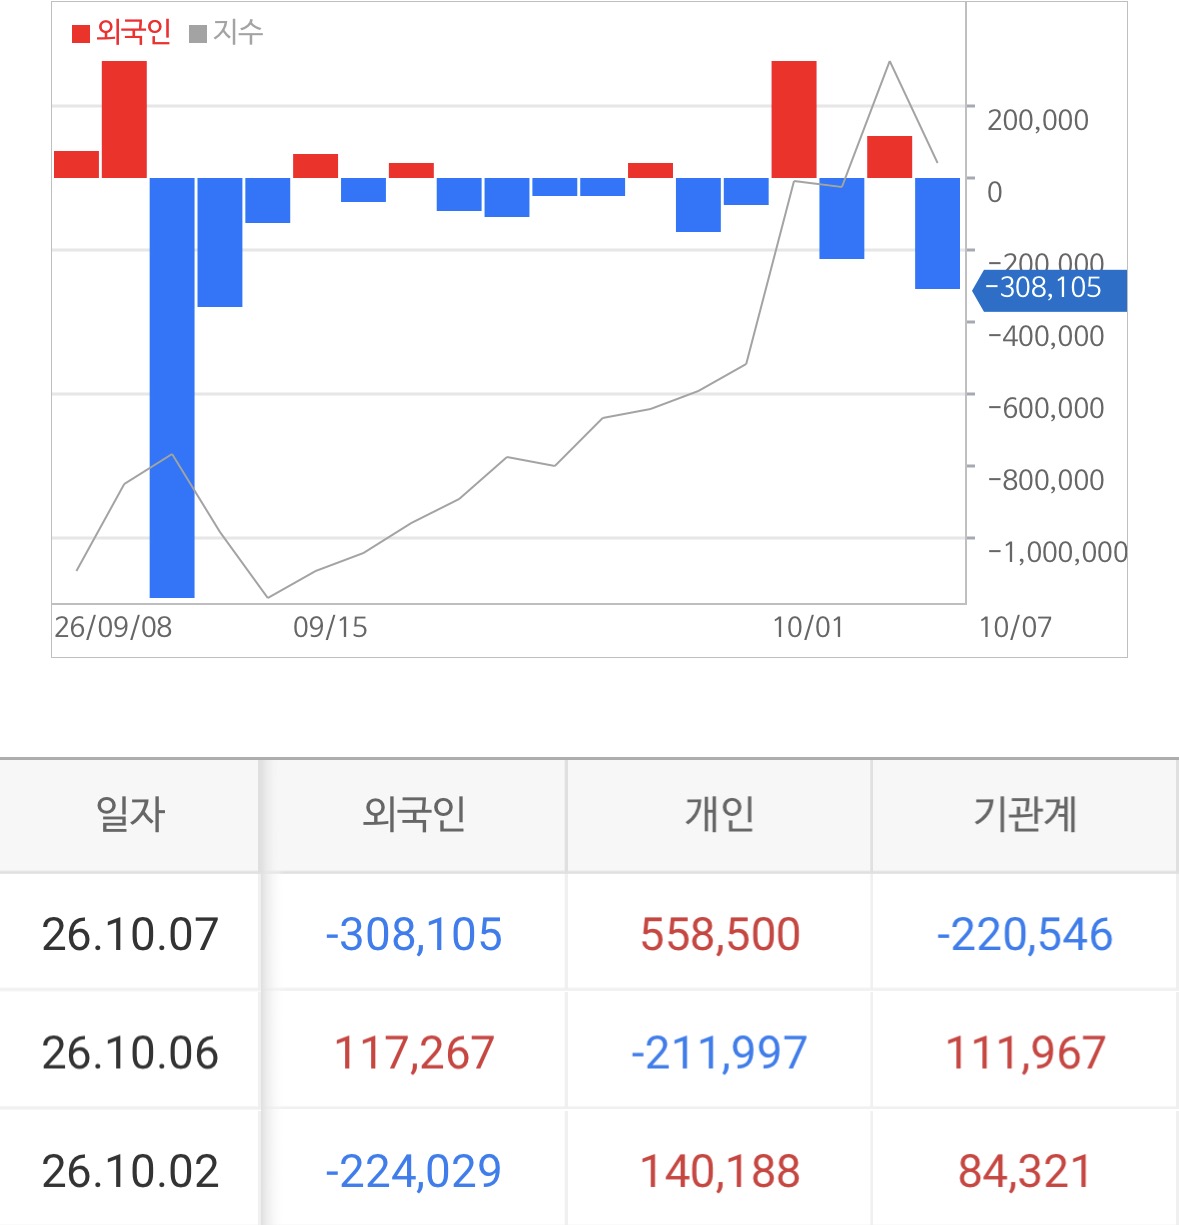
* 코스닥에서는 외국인이 3,081억 원, 기관이 2,205억 원 순매도하였음. 개인은 5,585억 원 순매수하며 두 투자 주체의 매물을 받아내는 모습이었음.
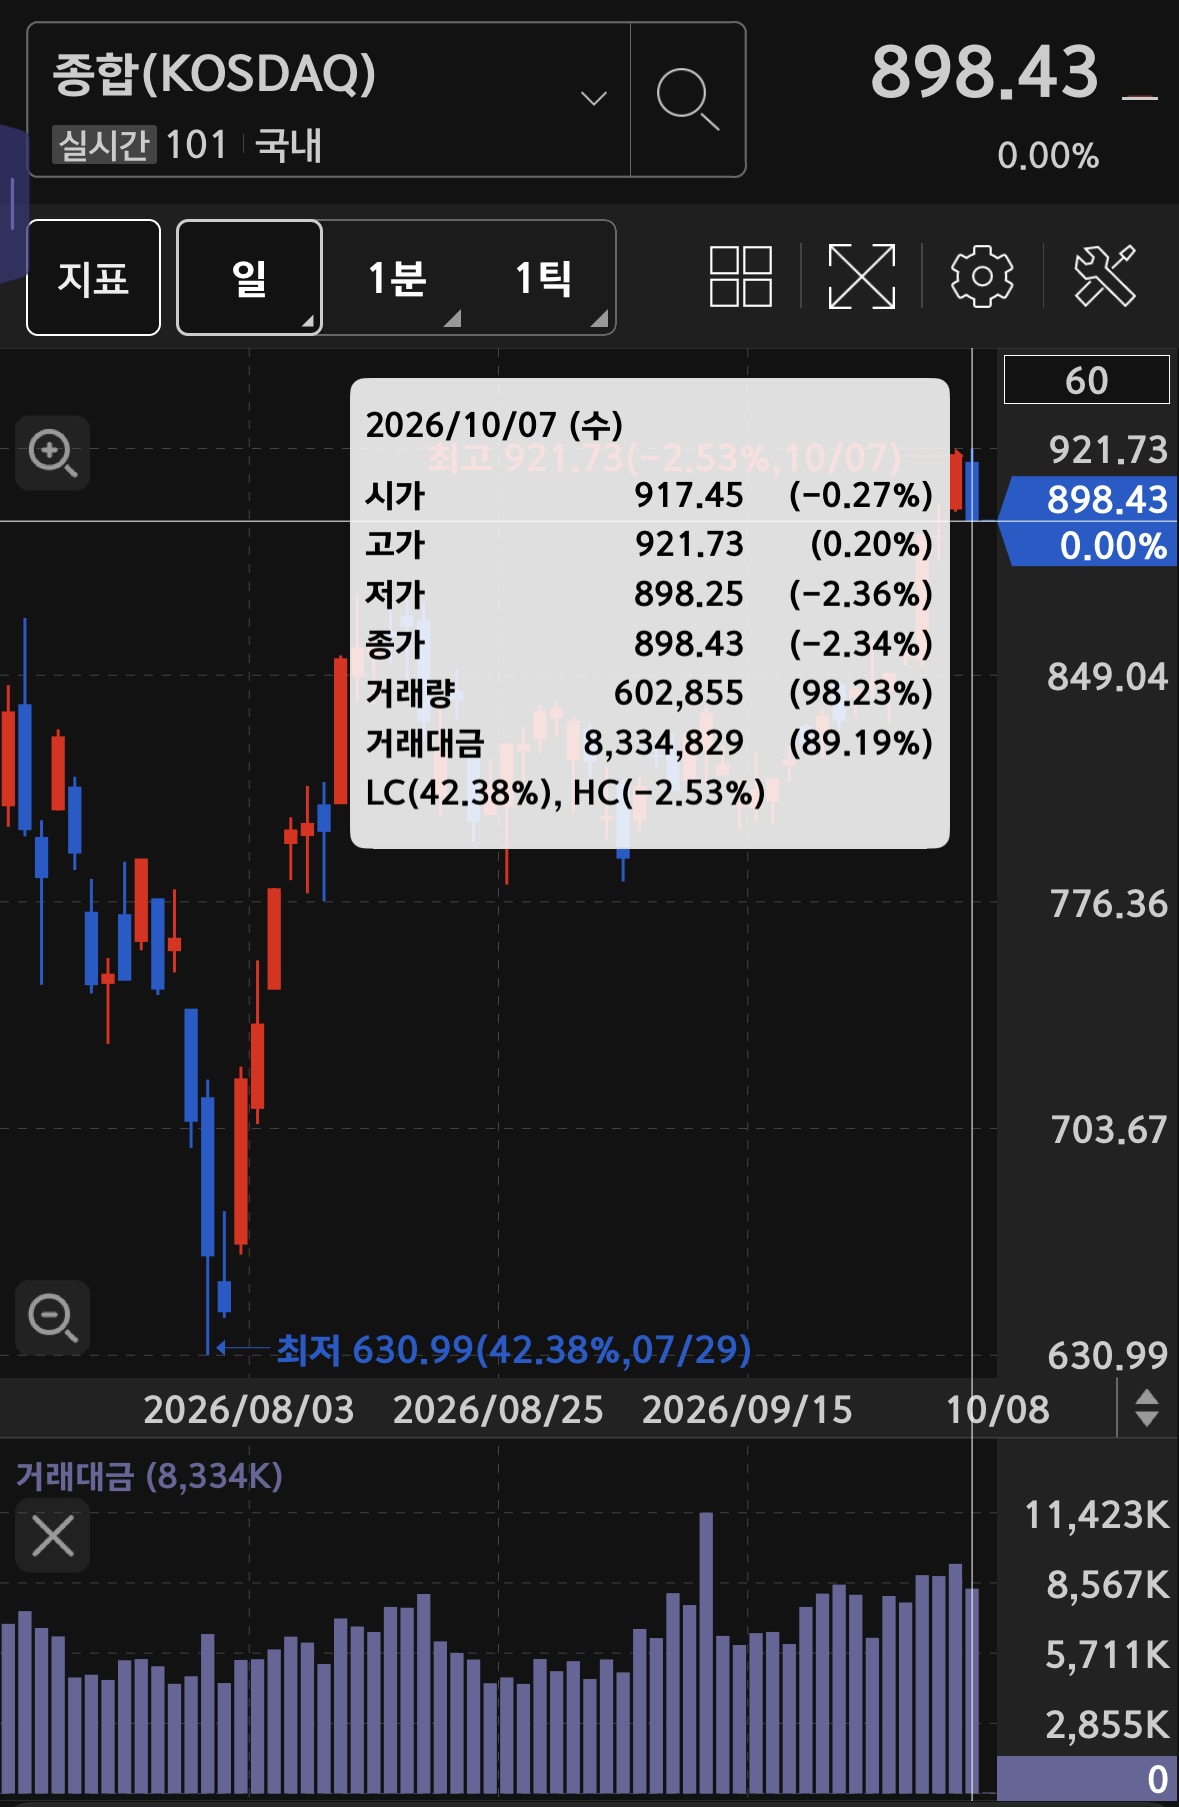
* 코스닥은 **898.43(-2.34%)**으로 하락 마감했음. 거래대금은 집계 화면 기준 약 8조 3천억 원으로, 전일보다 약 10.6% 감소했음. 긴 음봉이라기보다는 시가 917.45에서 종가 898.43으로 밀려 마감한 하락 봉이었음.
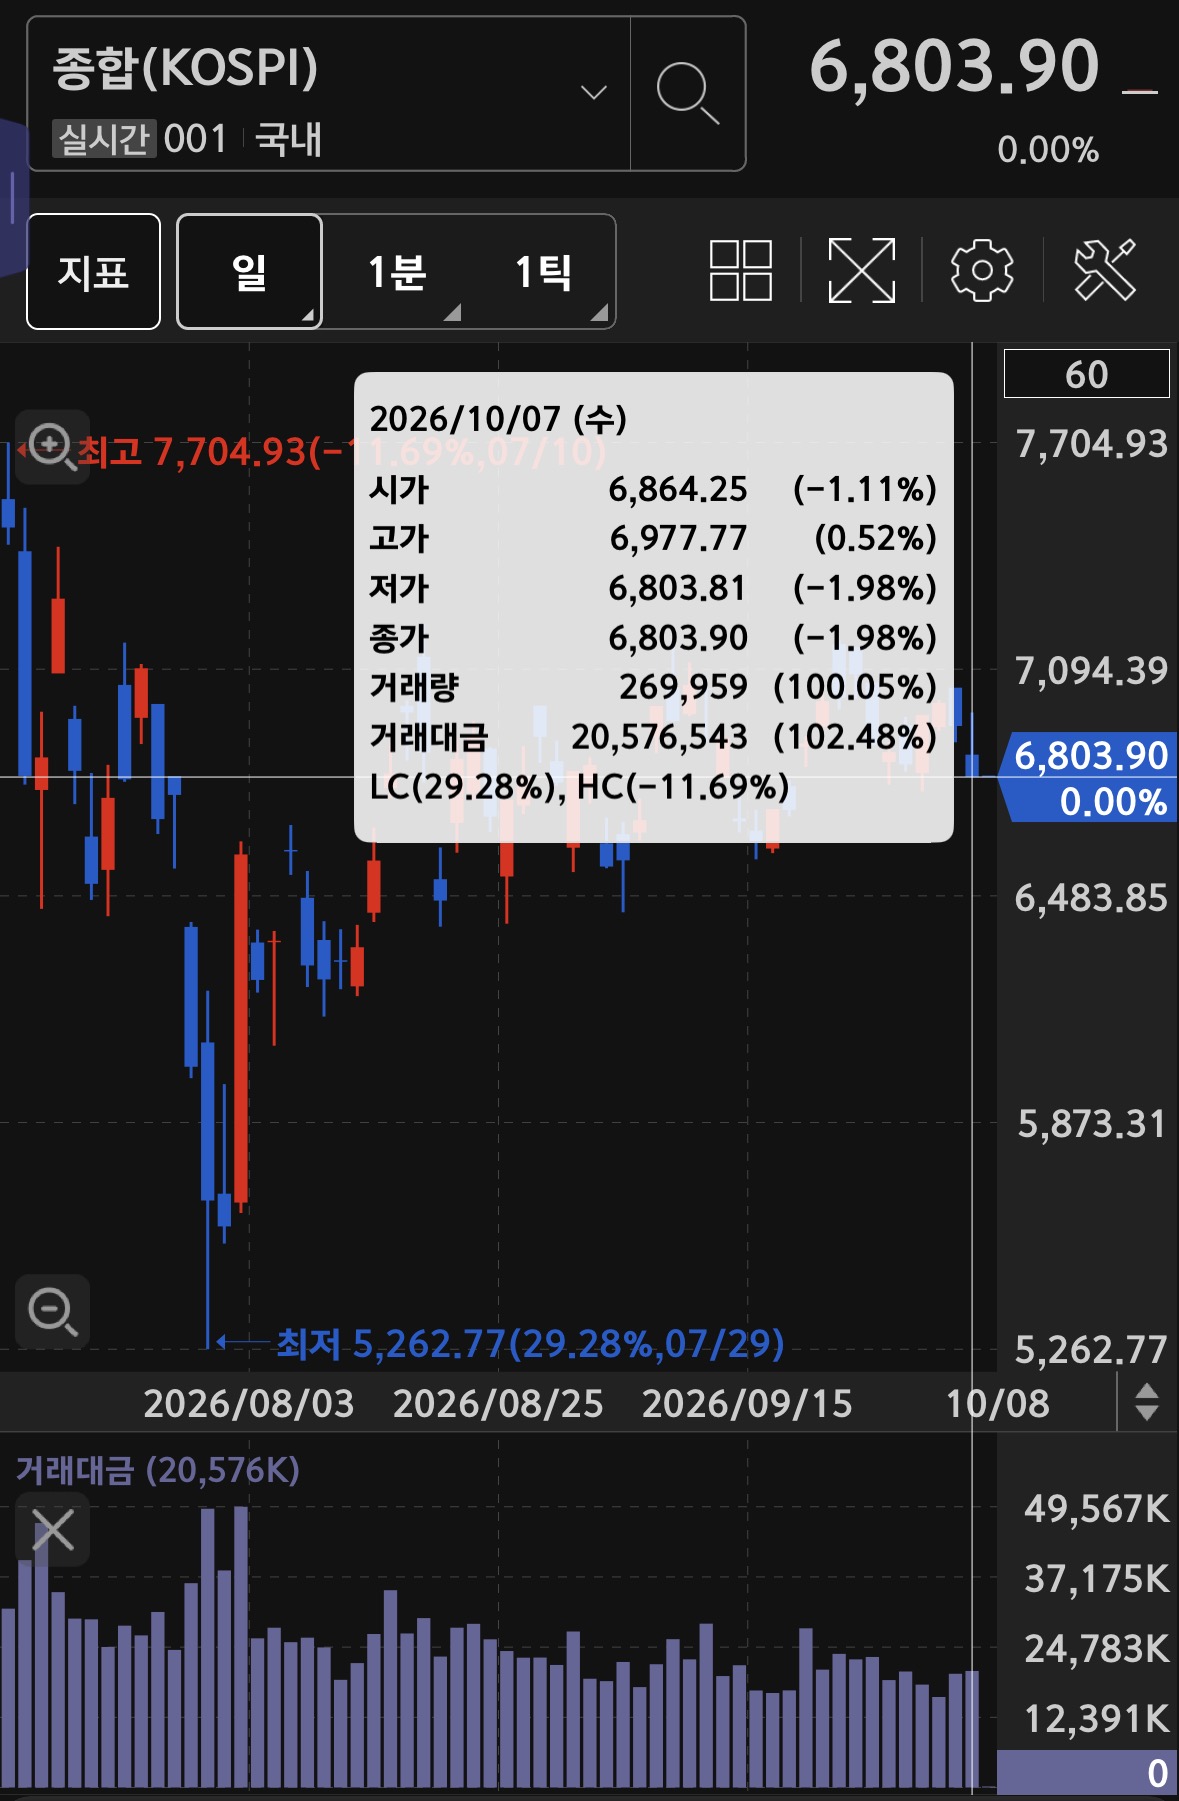
* 코스피는 **6,803.90(-1.98%)**으로 마감했음. 첨부 화면에는 거래대금 약 20조 5,765억 원으로 표시되어 있고, 전일보다 늘어난 것으로 보임. 시가는 6,864.25, 고가는 6,977.77, 저가는 6,803.81, 종가는 6,803.90으로 윗꼬리가 길고 저가 부근에서 끝난 음봉이었음.
* 오늘은 목요일이며 옵션 만기일임. 한글날인 금요일은 휴장이라 이번 주 국내장은 오늘까지 세 거래일임. 삼성전자 3분기 잠정실적 발표가 예정되어 있어 결과와 시장 반응을 함께 살펴볼 필요가 있음. 다만 미국 중간선거 전까지 하락 압박이 계속될지도 모르니 금리·실적·수급이 실제로 어떻게 움직이는지 확인하는 편이 안전하겠음.
한 줄 정리: 미국 증시는 금리 부담에 약세였고, 국내에서는 외국인·기관의 코스피 대규모 매도가 이어졌음. 코스닥도 하락했지만 거래대금은 줄었으며, 삼성전자 실적 발표와 옵션 만기일을 앞두고 수급 변화를 확인할 필요가 있겠음.