2026년 11월 10일 시황보기
신규 상장·공모 청약
* 동원파츠는 11월 10일 상장 예정입니다. 공모가 26,500원, 기관 경쟁률 약 1,219대 1, 최종 의무보유확약 비율 72.9%로 확인됩니다. 반도체 식각·증착 공정용 정밀 부품을 만드는 기업입니다. 확약 비율은 우호적이지만, 첫날 주가는 상장 직후 유통 가능한 물량과 매수세도 함께 봐야 합니다.
* 하나에어로다이내믹스 청약은 11월 10~11일, 공모가 5,700원입니다. 기관 경쟁률은 1,051대 1, 확약 비율은 4.16%, 공모가 기준 시가총액은 약 1,011억 원으로 확인됩니다. 경쟁률은 높지만 확약 비율이 낮고 규모도 작아, 수요예측 숫자 하나만으로 청약 매력을 판단하기는 어렵겠습니다.
해외 시장과 거시 지표

미국 증시는 지난주 급락을 되돌리는 강한 반등을 보였습니다. 올려주신 화면 기준 나스닥은 +2.93%, 필라델피아 반도체지수는 **+7.35%**입니다. 다만 다른 장 마감 보도에선 나스닥 상승률이 2.7% 안팎으로 집계돼, 화면과 기사 간에는 기준 시각 차이가 있어 보입니다. 이 분석에서는 올려주신 화면의 수치를 기준으로 삼겠습니다.
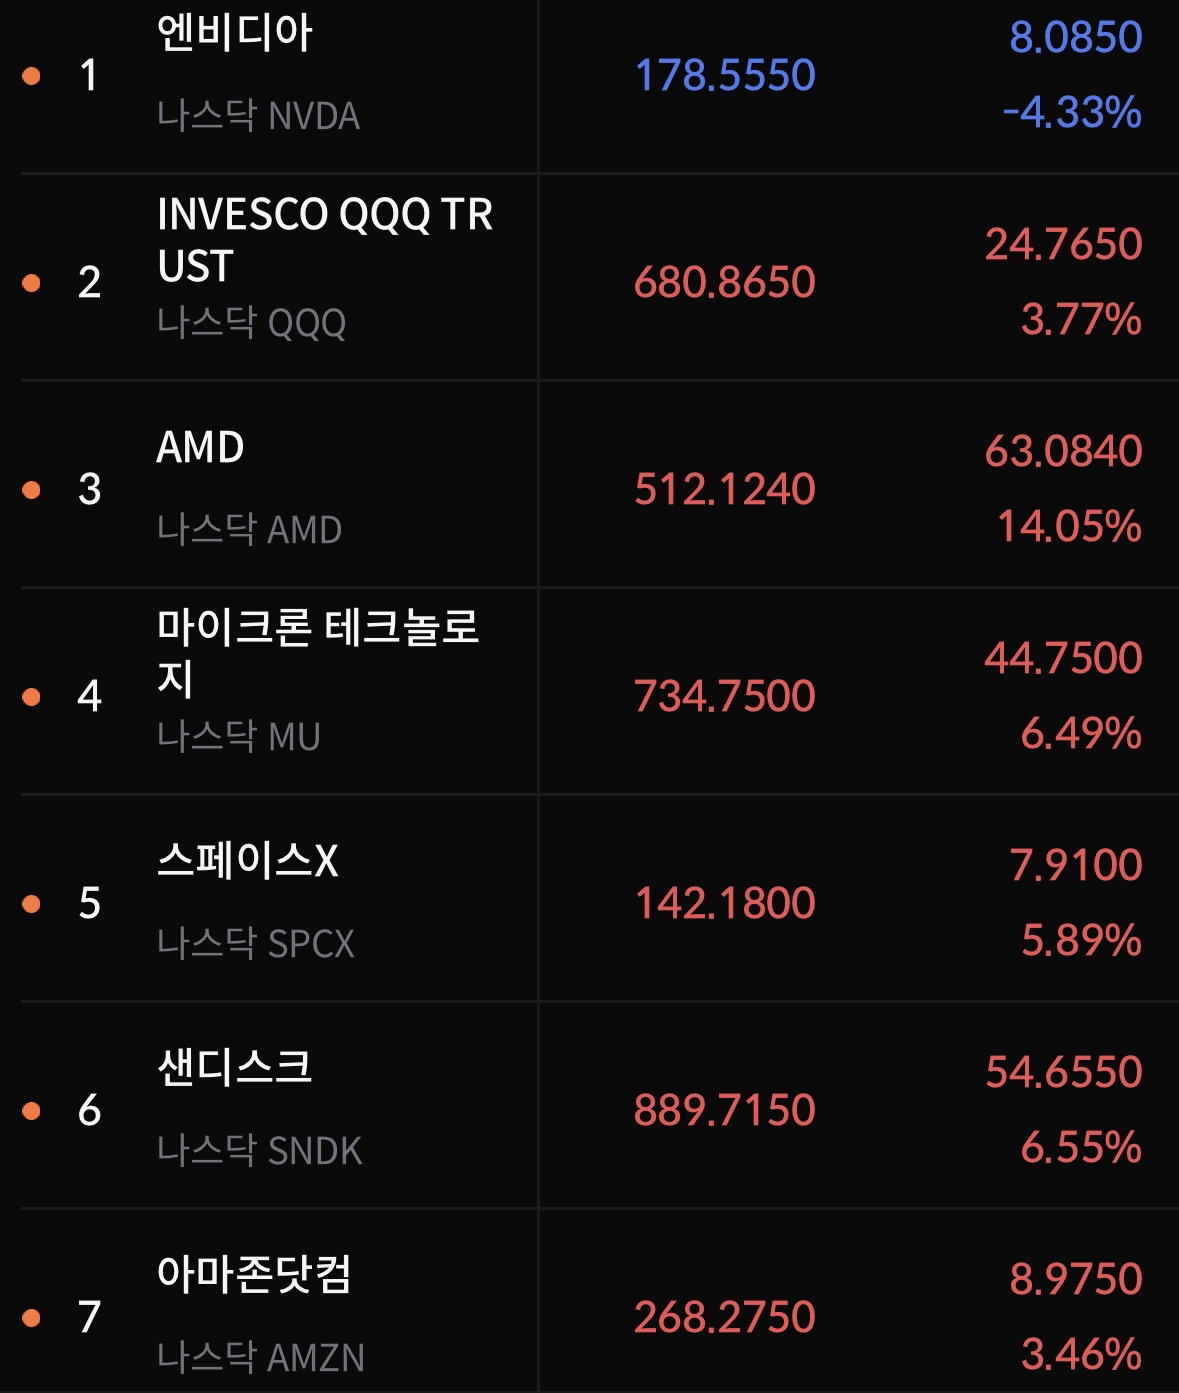
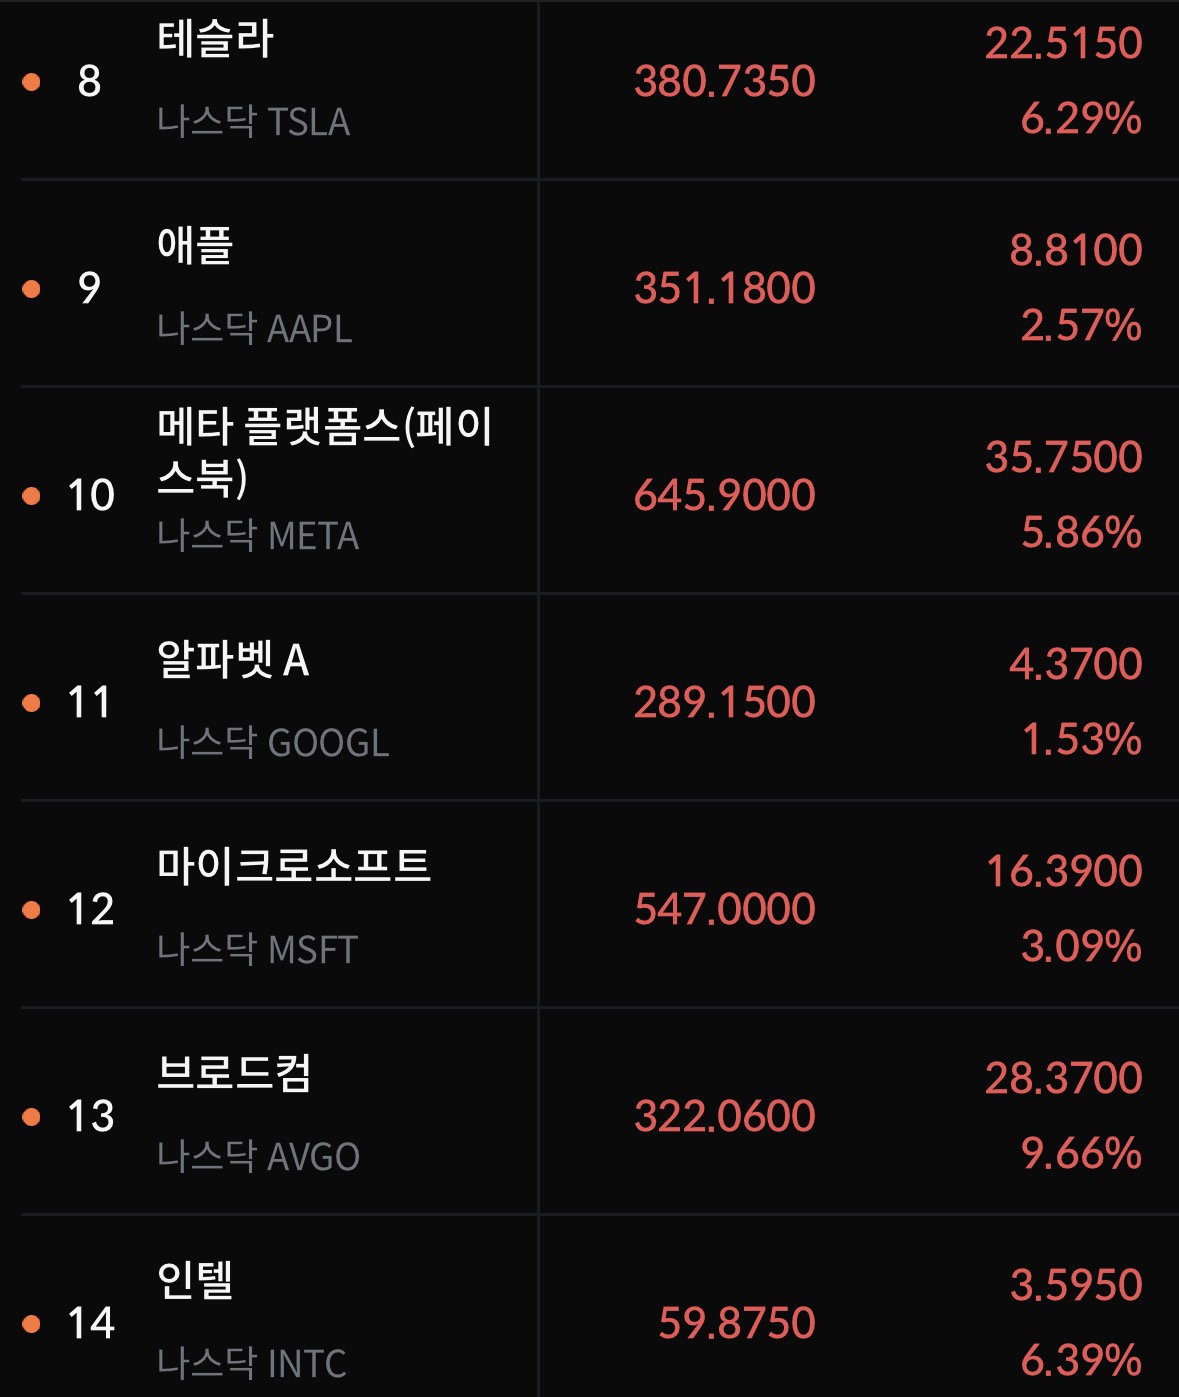
반도체 업종 안에서는 엔비디아가 **-4.33%**로 하락한 반면 AMD +14.05%, 브로드컴 +9.66% 등은 크게 올랐습니다. 엔비디아 하락에는 젠슨 황 CEO 관련 의혹과 회사의 조사 발표가 영향을 준 것으로 보도됐습니다. 하지만 AMD 등의 급등을 전부 그 이슈의 반사이익으로만 설명하기는 어렵습니다. 지난주 급락 뒤의 기술주 반등, AMD에 대한 증권사 투자의견 상향 등이 함께 작용했다는 보도도 있습니다.
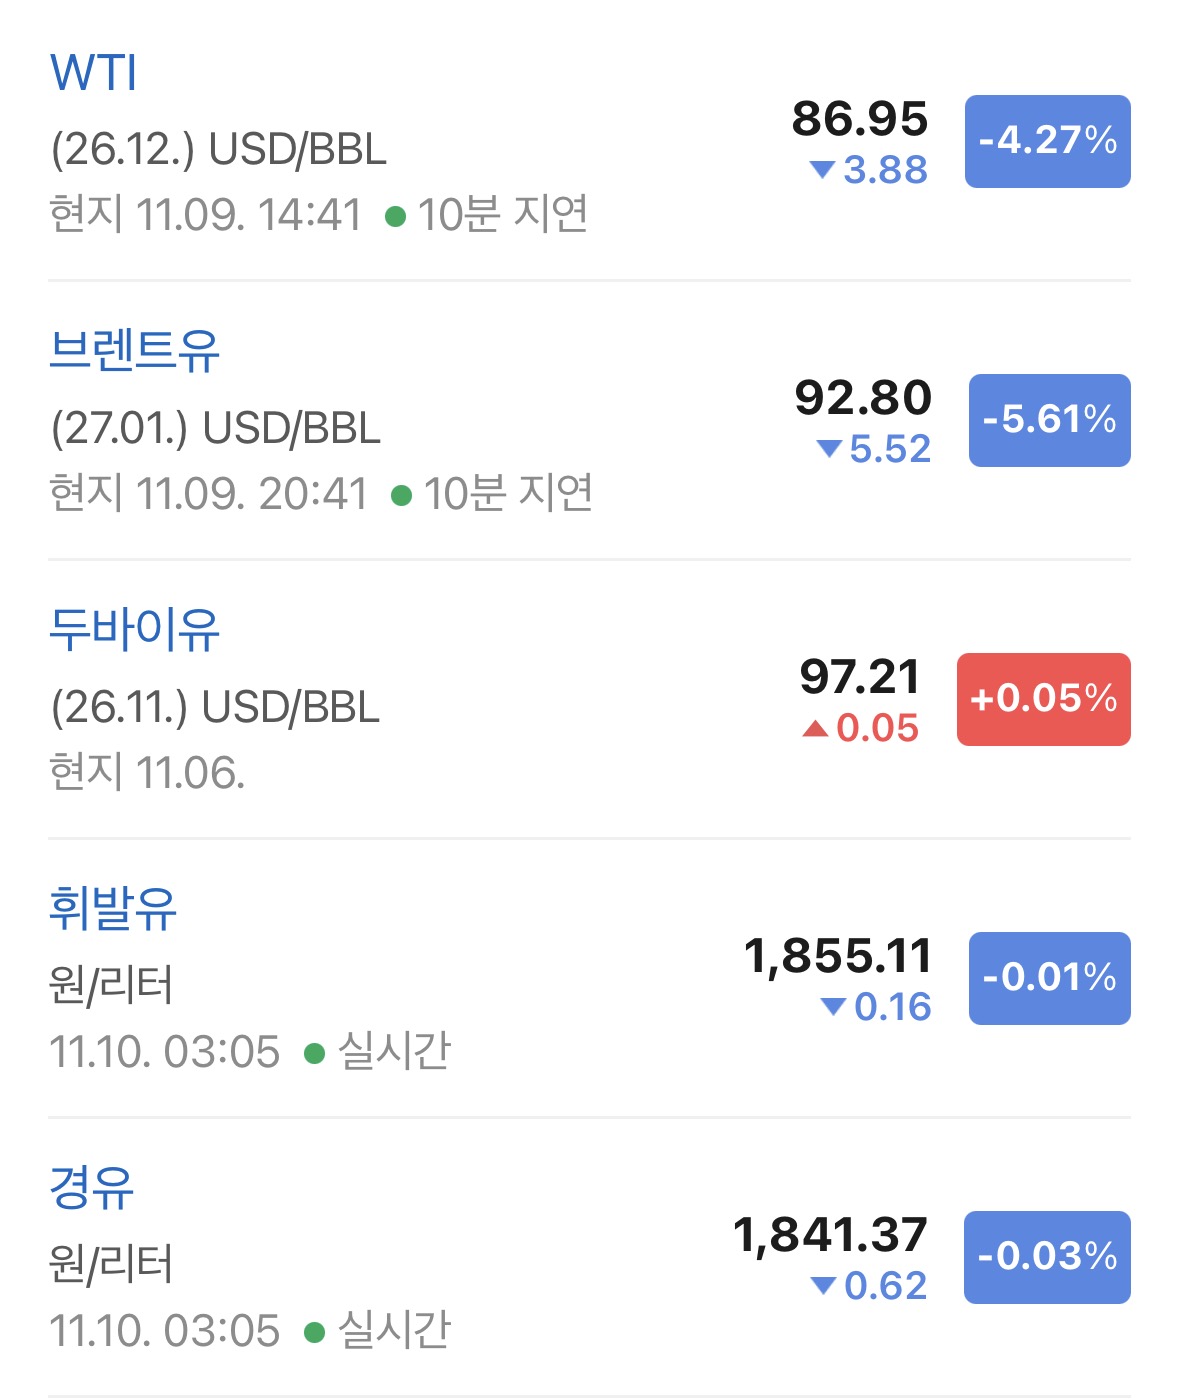
유가는 WTI 86.95달러(-4.27%), 브렌트유 **92.80달러(-5.61%)**로 하락했습니다. 트럼프 대통령이 이란에 대한 즉각적인 추가 공격 가능성을 낮게 언급하면서 위험 프리미엄이 줄었다는 보도가 나왔습니다. 다만 이는 종전 합의가 확정됐다는 뜻은 아니며, 호르무즈 해협 주변의 긴장도 남아 있습니다.

미 국채 금리는 일제히 올랐습니다. 10년물은 4.876%, 2년물은 4.561%로, 화면 수치 기준 10년물과 2년물의 차이는 0.315%포인트입니다. “보합권”으로 볼 만큼 변동이 없는 것은 아닙니다. 특히 2년물은 하루 3.95bp 상승해 10년물 상승 폭 1.69bp보다 컸습니다. 단기 금리 상승 압력이 상대적으로 강했다는 점을 함께 기록하는 편이 정확합니다.
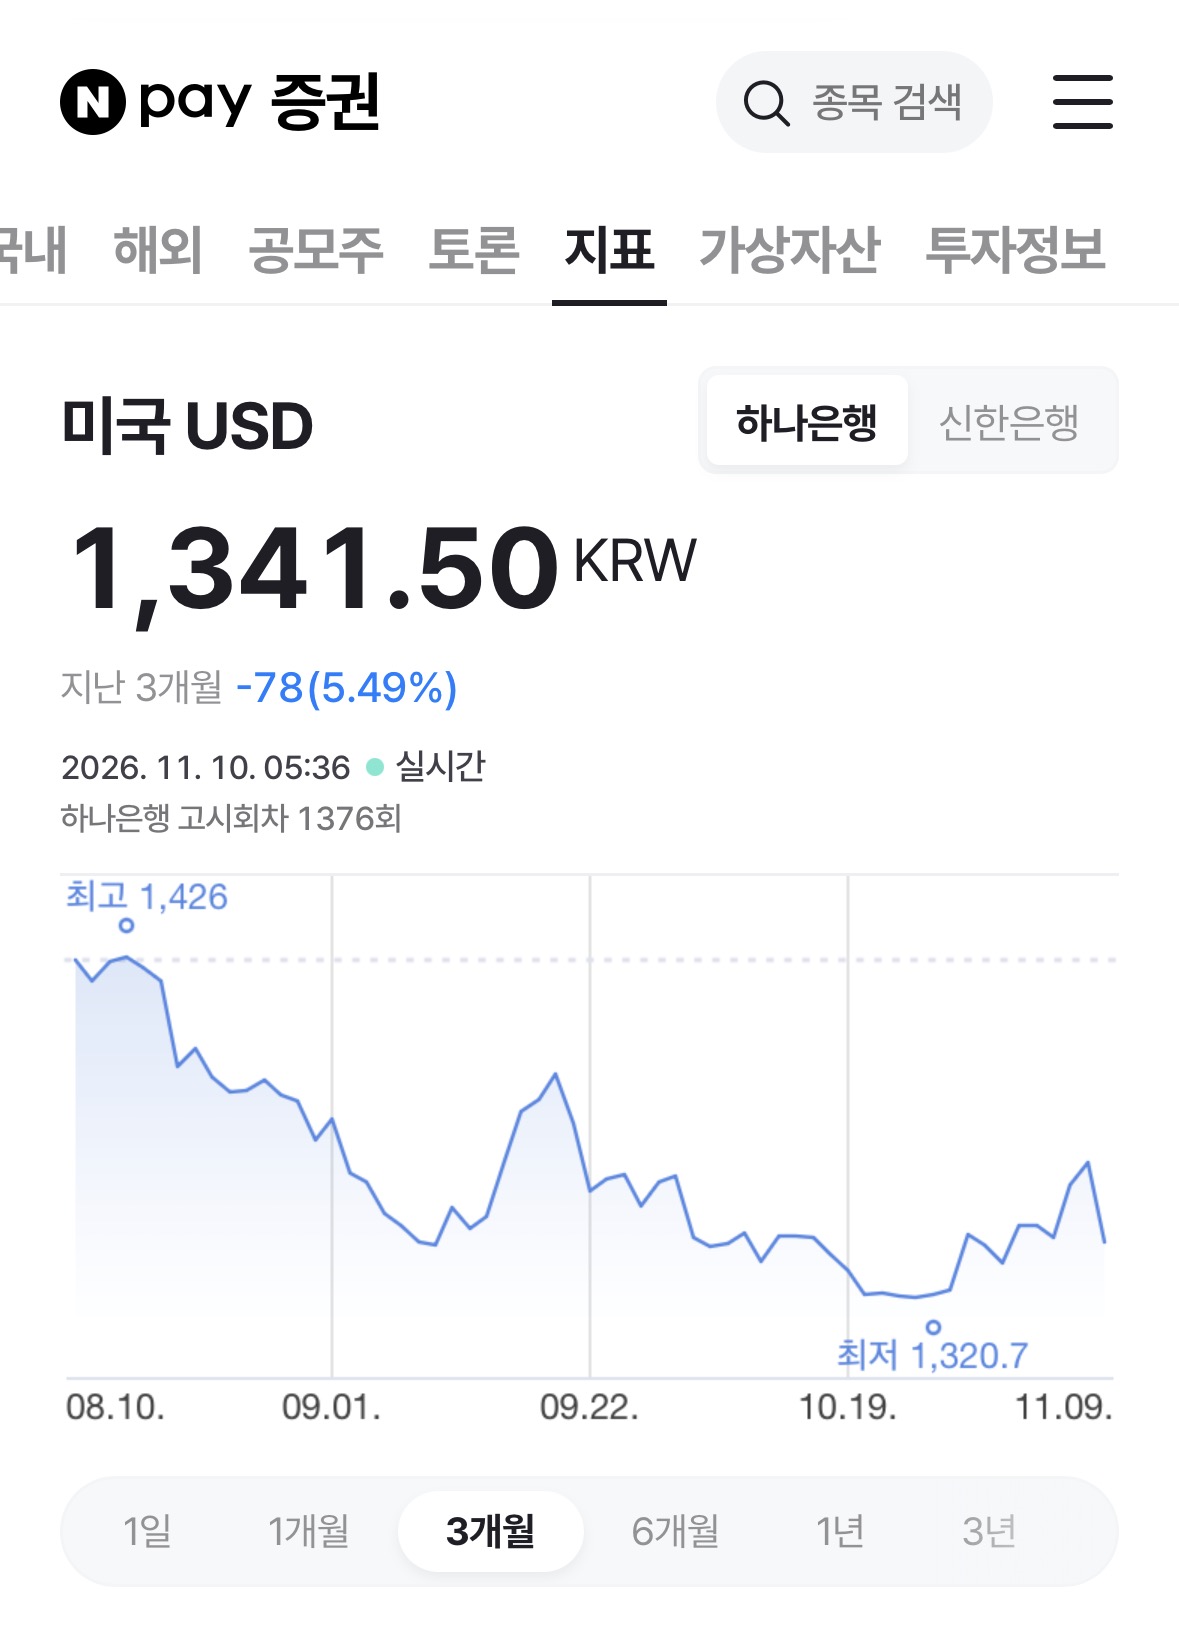
원/달러 환율은 1,341.50원으로, 최근 3개월 그래프에서는 저점 1,320.7원에서 반등한 모습입니다. 하루 환율 등락과 중기 흐름은 구분해서 보는 게 좋겠습니다.
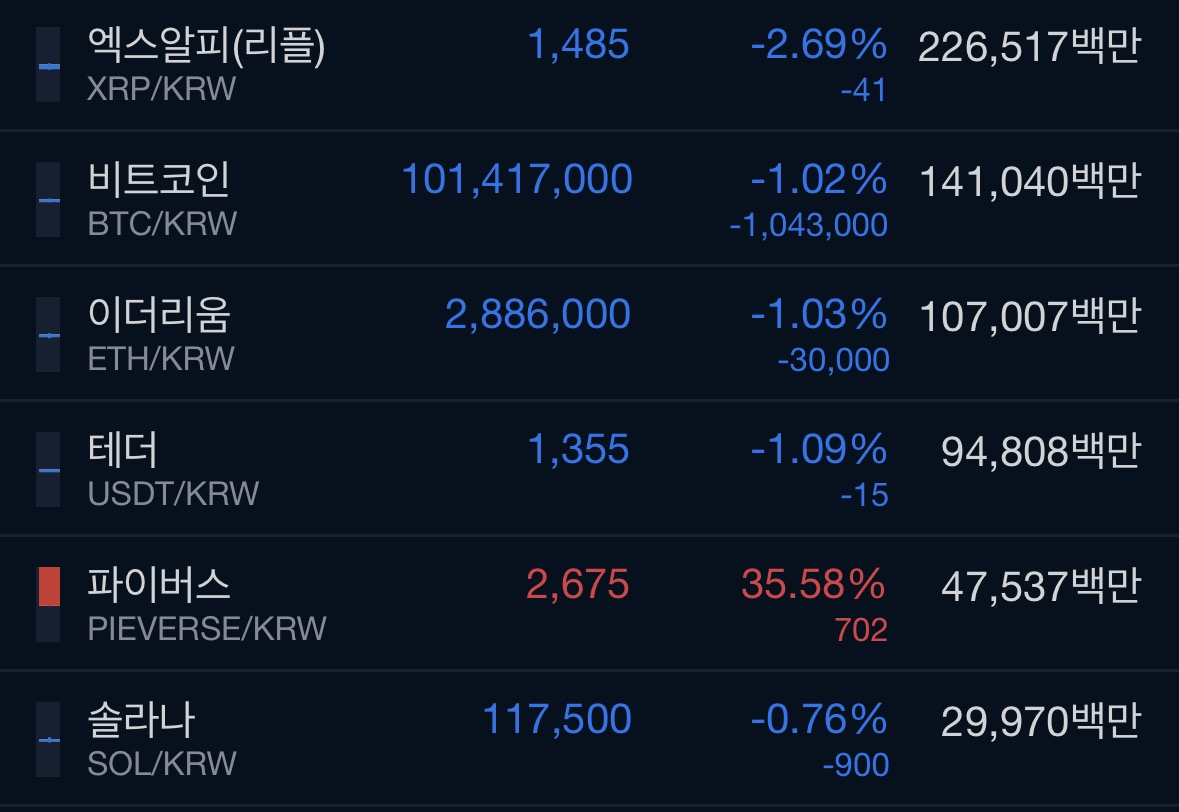
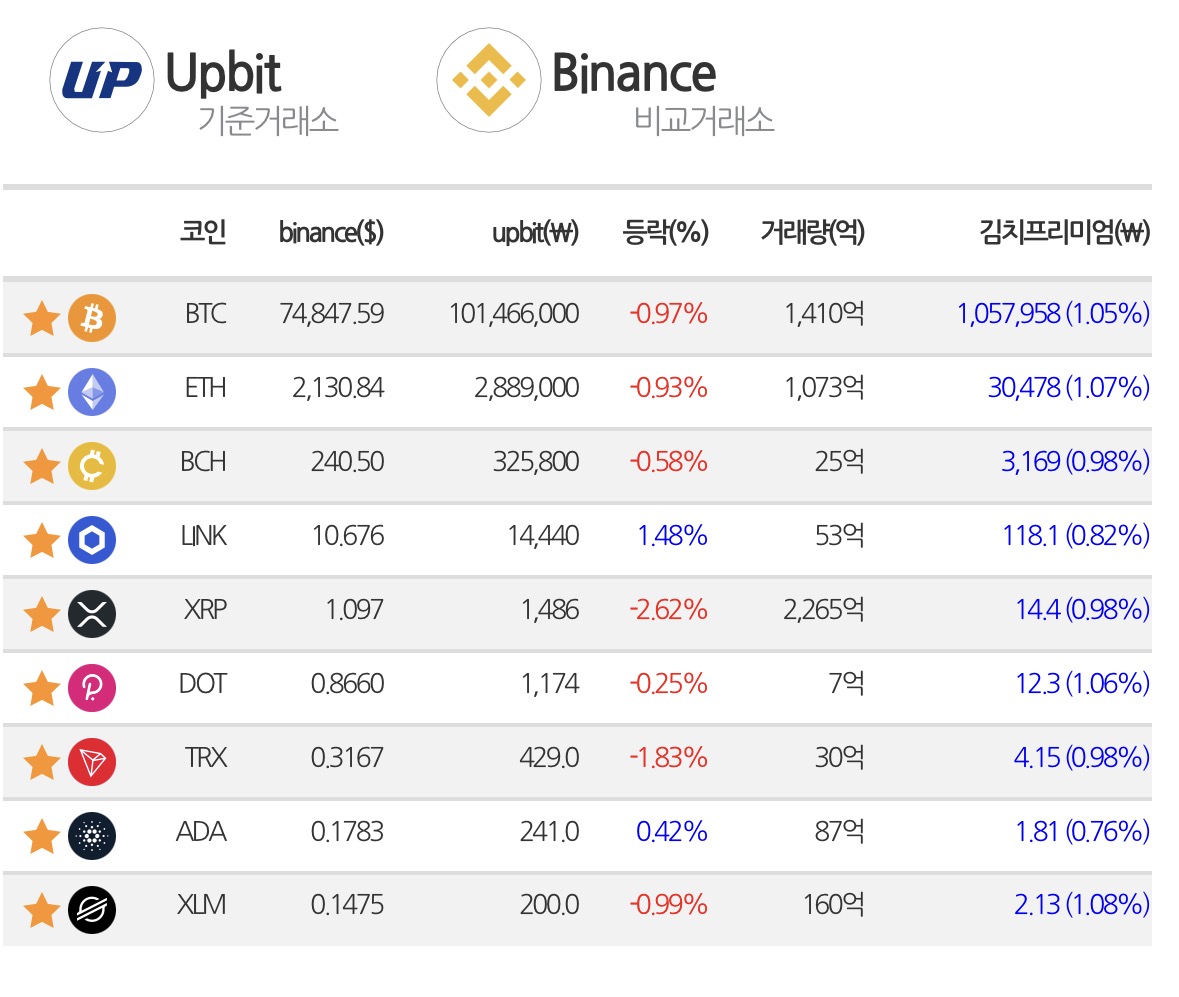
비트코인은 화면별 값이 조금 다릅니다. 한 화면은 1억 141만 7천 원, -1.02%, 거래소 비교 화면은 1억 1,466만 원, 김치 프리미엄 **+1.05%**를 보여줍니다. 거래소와 캡처 시각이 달라 생긴 차이로 보이며, 방향은 약세였습니다.
국내 시장: 낙폭은 줄었지만 수급은 여전히 부담
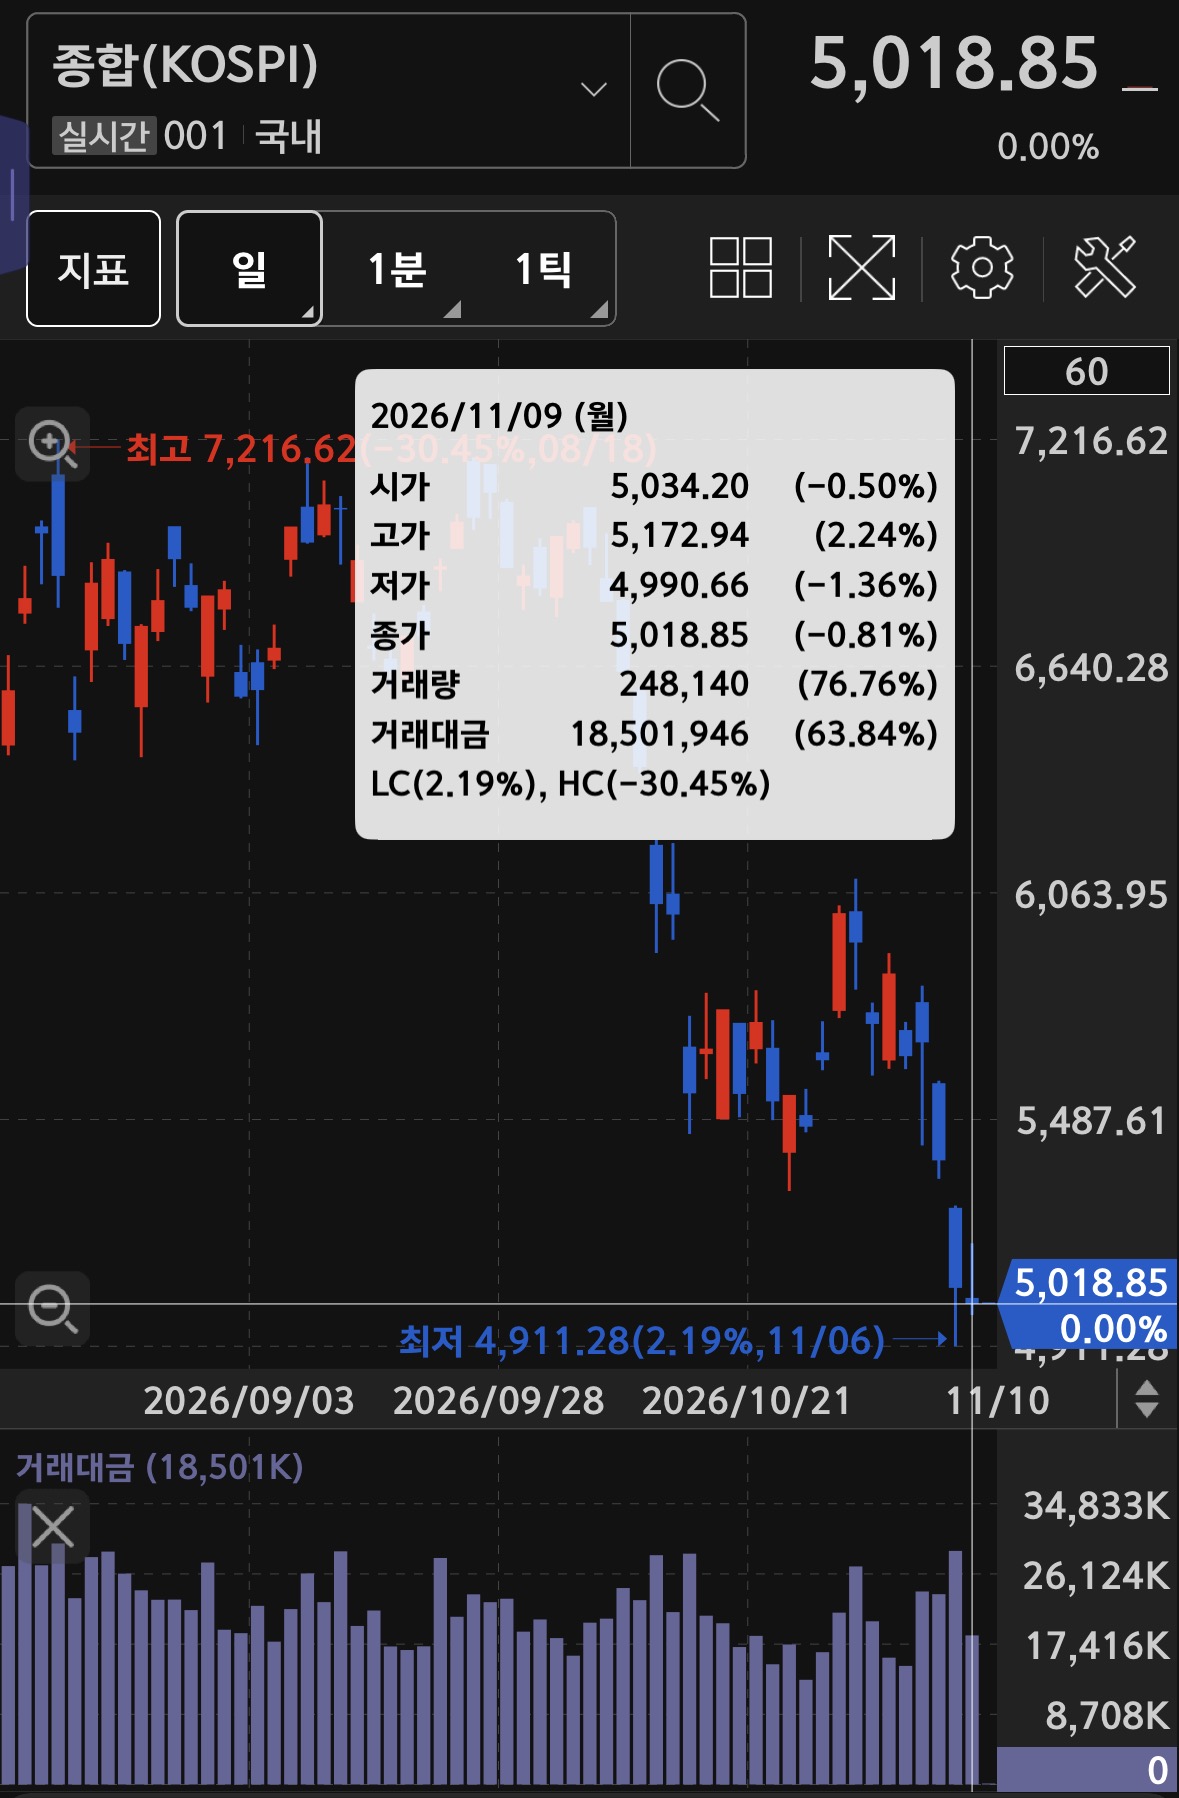
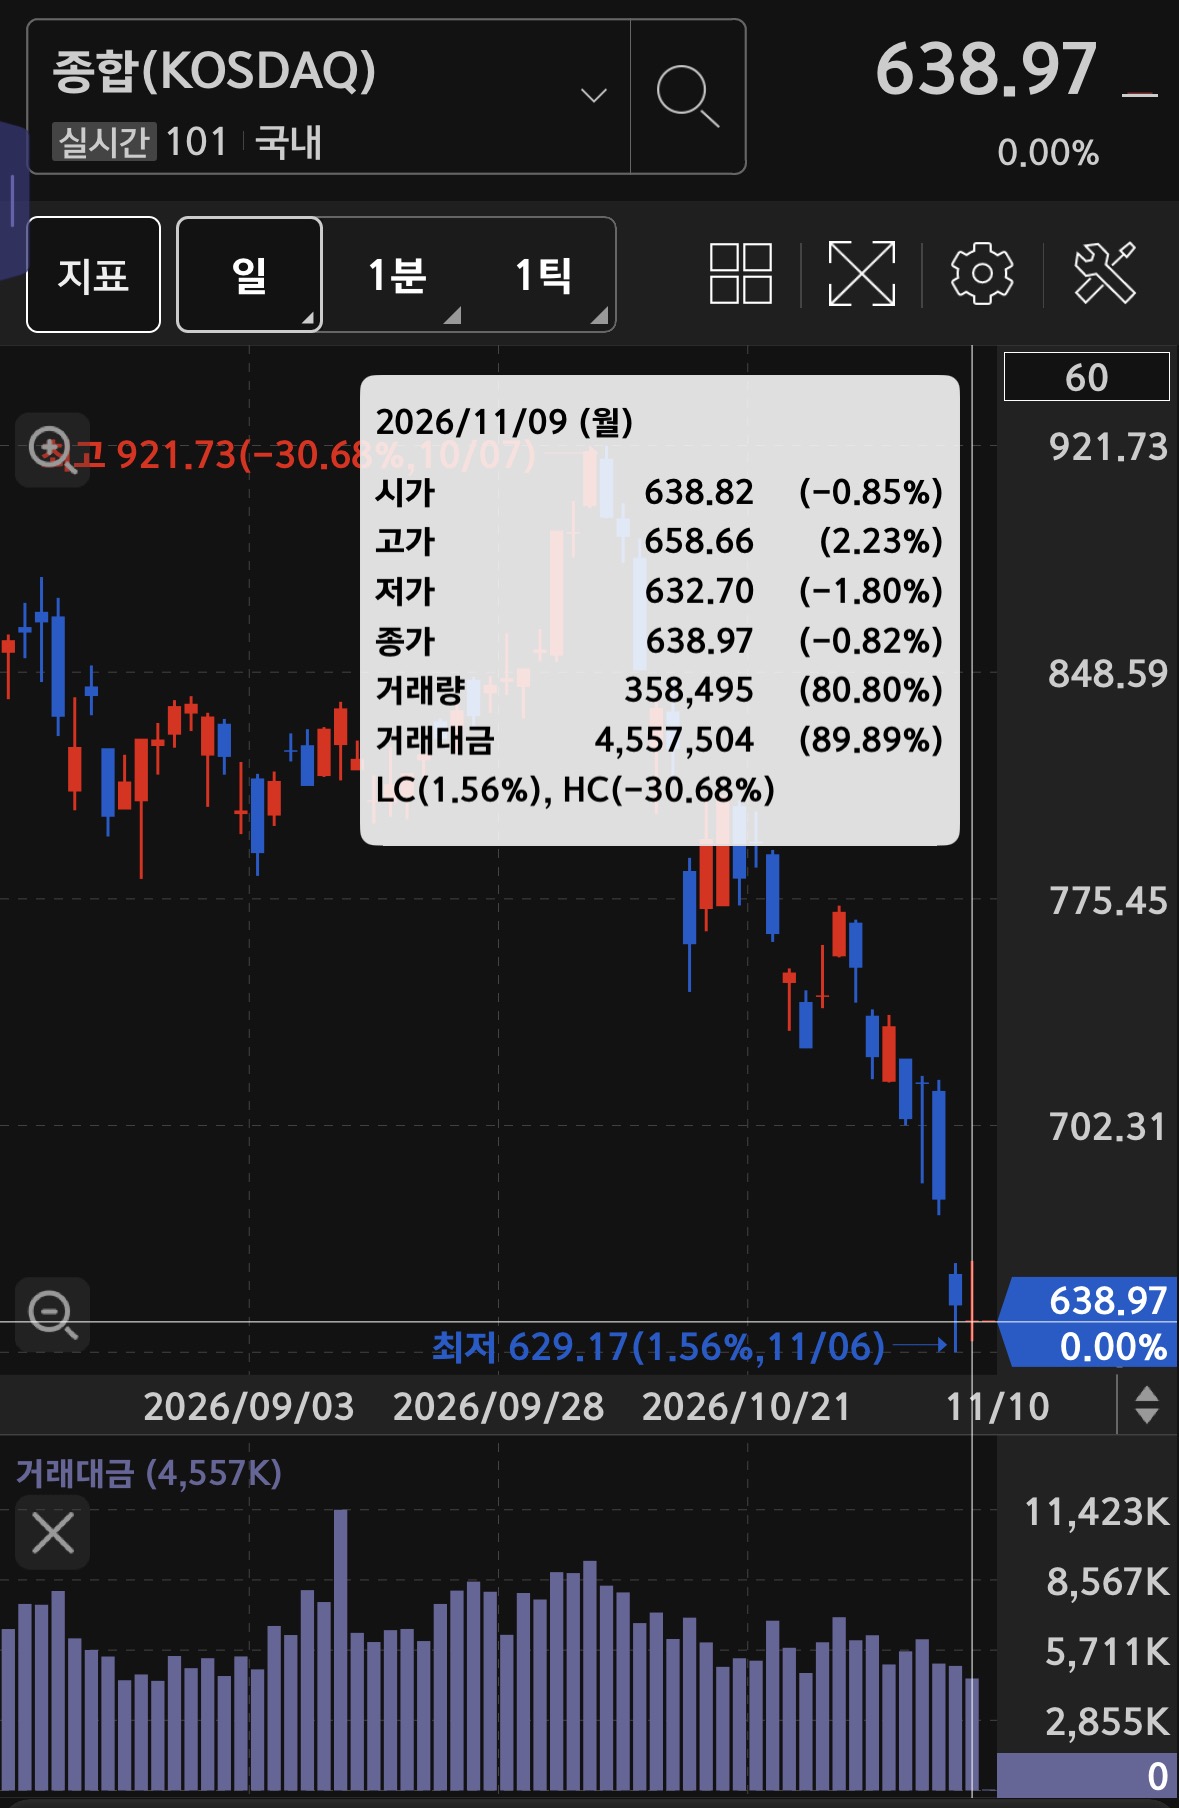
11월 9일 코스피는 5,018.85(-0.81%), 코스닥은 **638.97(-0.82%)**로 마감했습니다. 코스피 거래대금은 화면상 약 18.5조 원, 코스닥은 약 4.56조 원입니다. 두 시장 모두 하락했으며, 코스피는 장중 반등을 지키지 못하고 외국인 매도에 밀렸다는 보도와도 맞닿습니다.
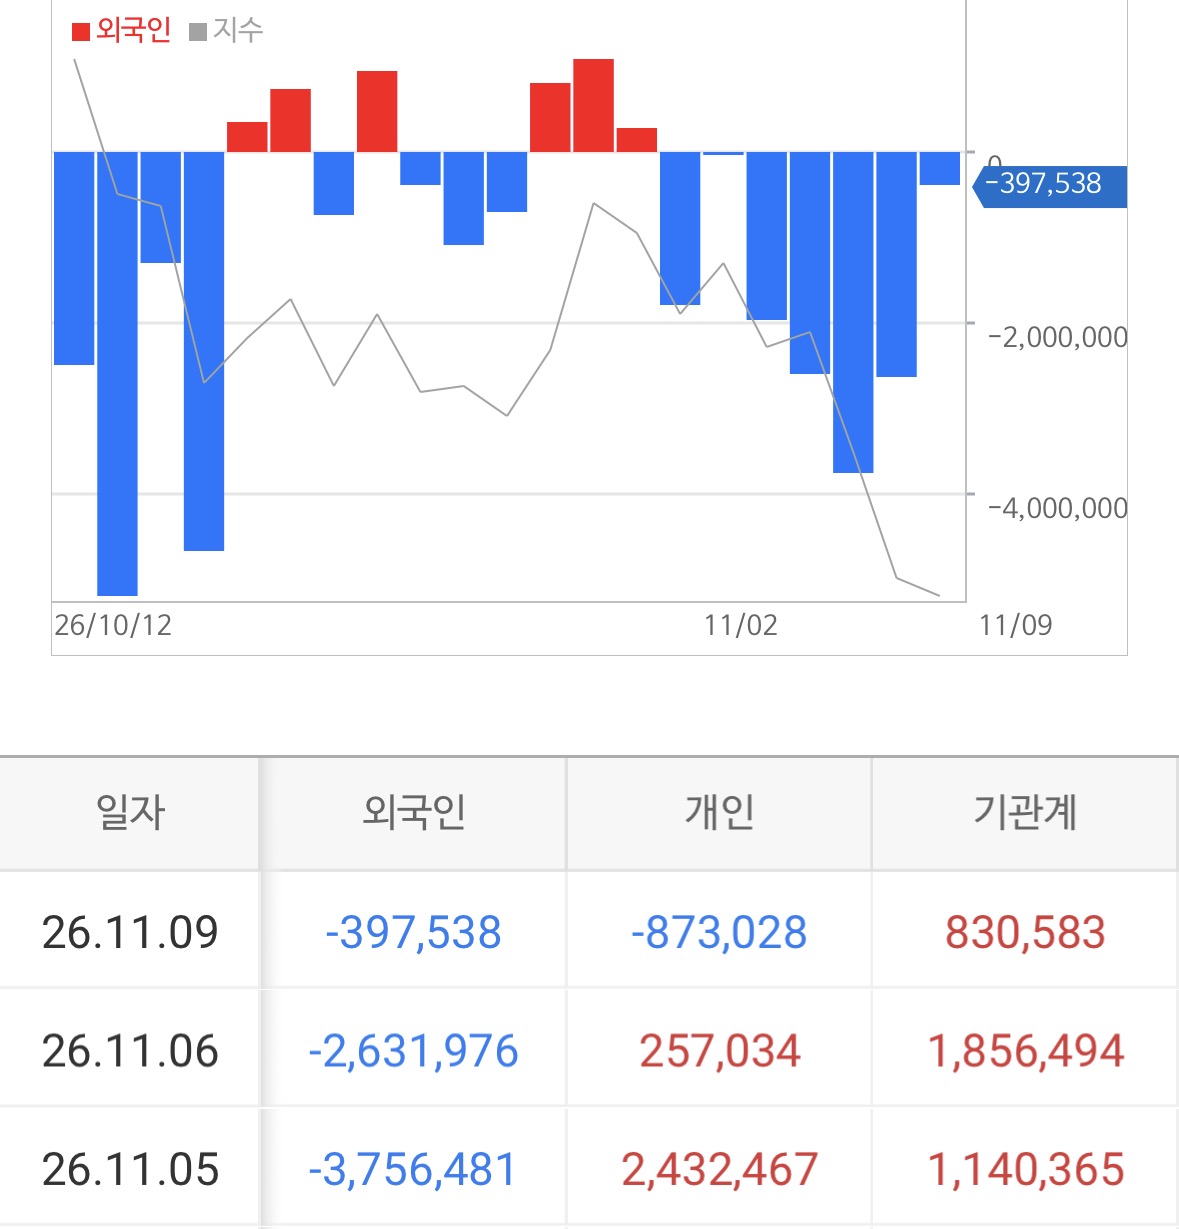
투자자별 매매 화면에서는 11월 9일 코스피 외국인 -3,975억 원, 개인 -8,730억 원, 기관 +8,306억 원으로 읽힙니다.
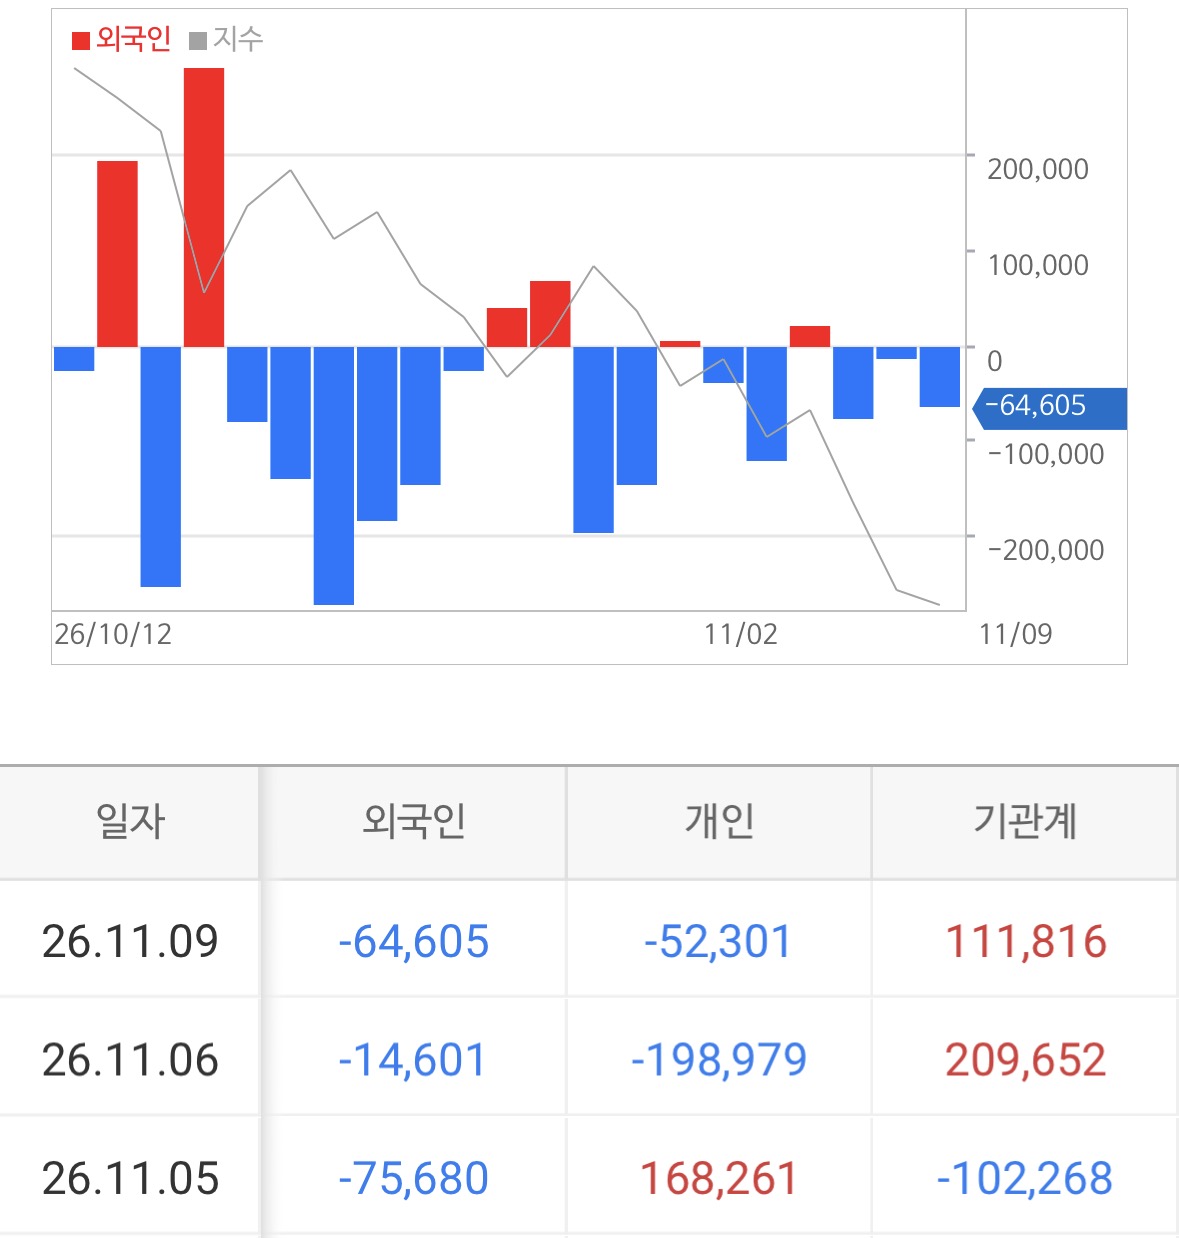
코스닥은 외국인 -646억 원, 개인 -523억 원, 기관 +1,118억 원입니다. 따라서 “기관이 방어에 나섰지만 외국인 매도가 부담이었다”는 해석은 타당합니다. 다만 코스닥도 기관 매수만으로 지수 하락을 막지는 못했습니다.
예탁금·신용·대차

* 고객예탁금은 11월 6일 기준 90조 3,342억 원, 전일보다 1조 8,003억 원(+2.03%) 증가했습니다. 단기 저점에서 반등한 것은 긍정적이지만, 아직 지속적인 자금 유입으로 확인됐다고 말하기는 이릅니다.
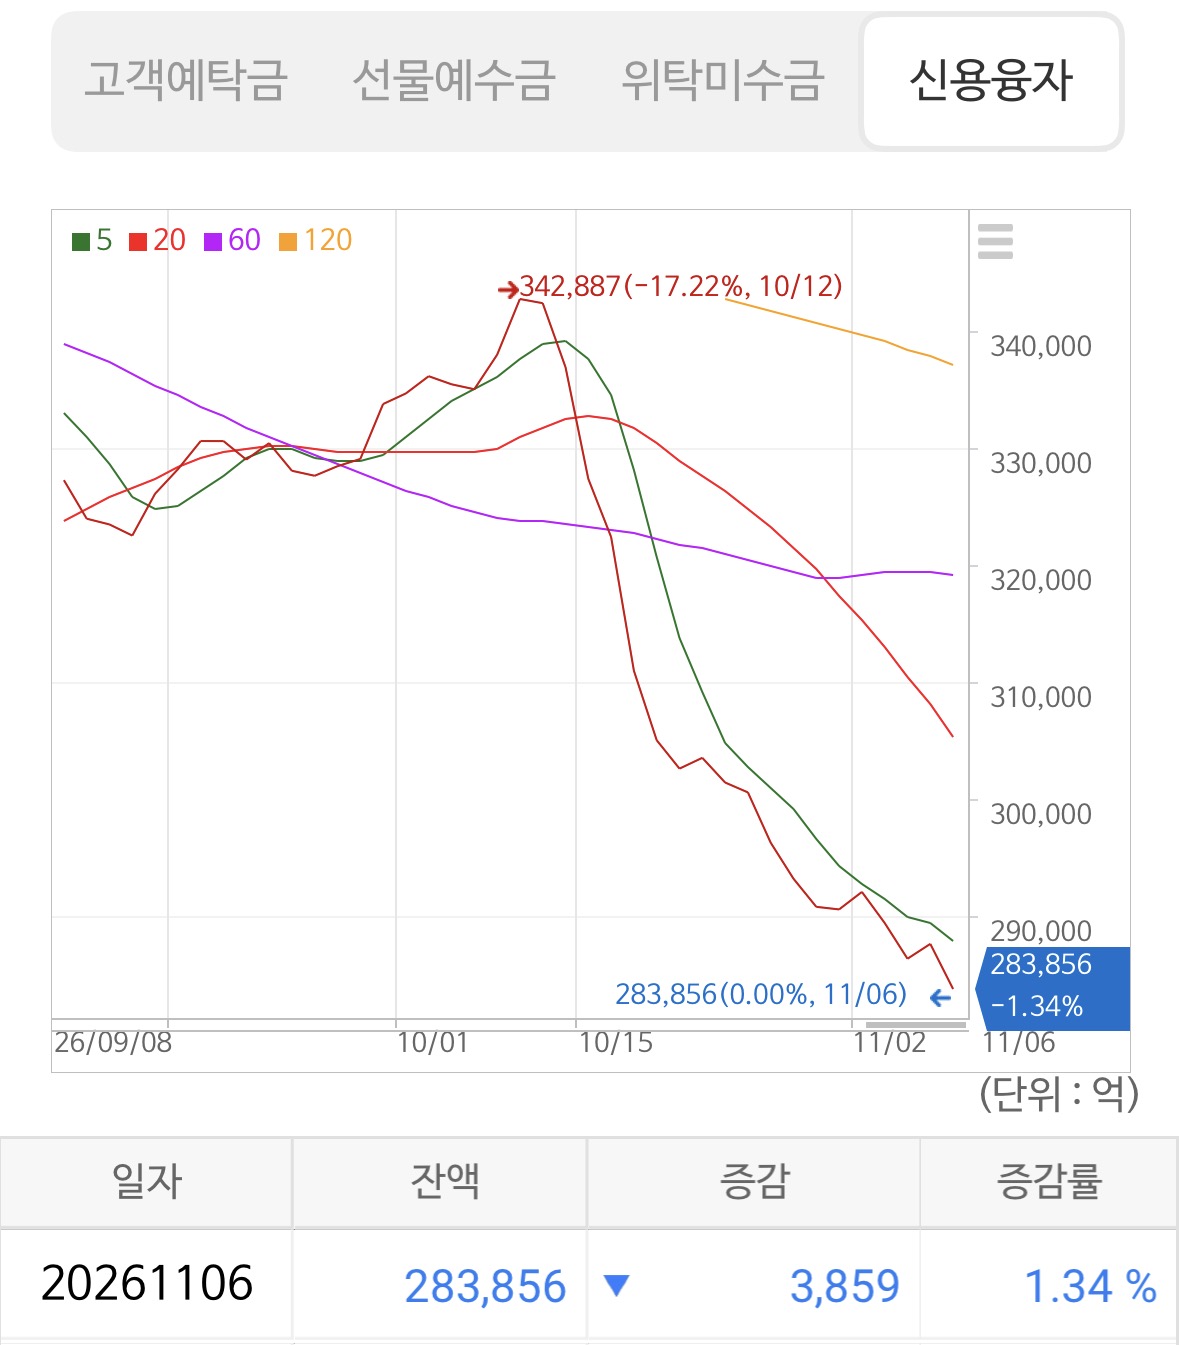
* 신용융자는 28조 3,856억 원, 3,859억 원(-1.34%) 감소했습니다. 고객예탁금 대비 비율은 약 **31.4%**로 계산됩니다. 레버리지 부담은 낮아지는 쪽이지만, 그것만으로 투자심리가 회복됐다고 단정할 수는 없습니다.
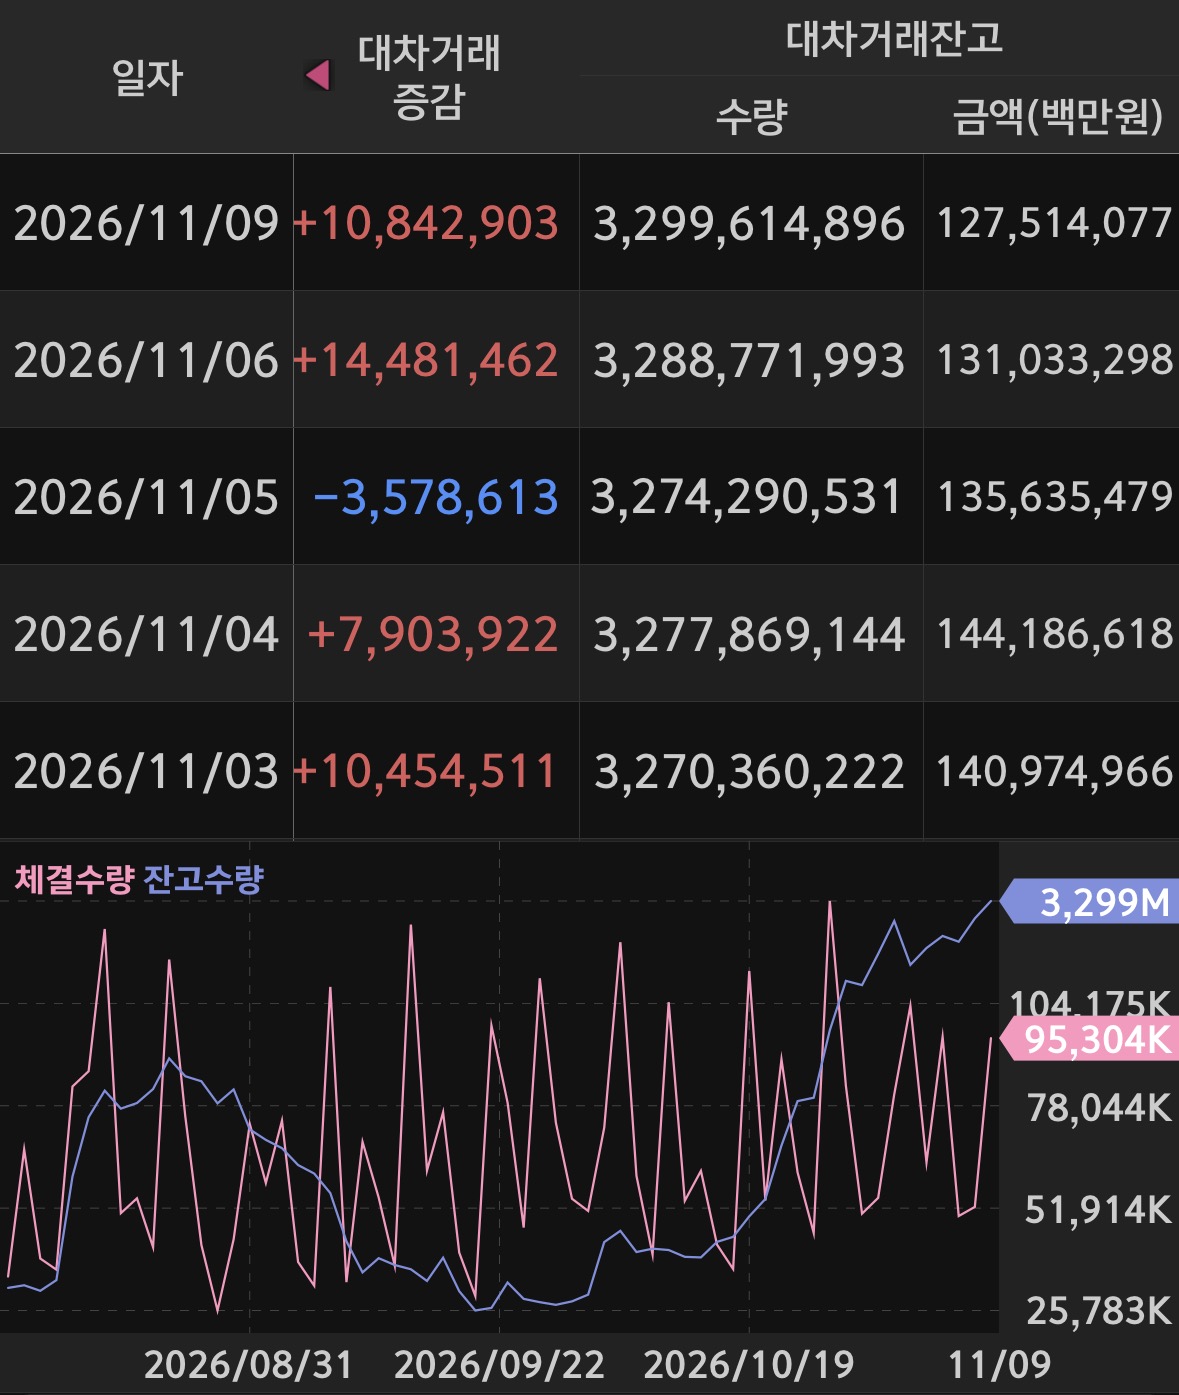
* 대차잔고 금액은 11월 6일 131조 332억 원, 11월 9일 127조 5,141억 원입니다. 따라서 화면상 하루 감소액은 약 3조 5,192억 원입니다. 고객예탁금 대비로는 약 1.41배입니다.
오늘 장을 볼 때
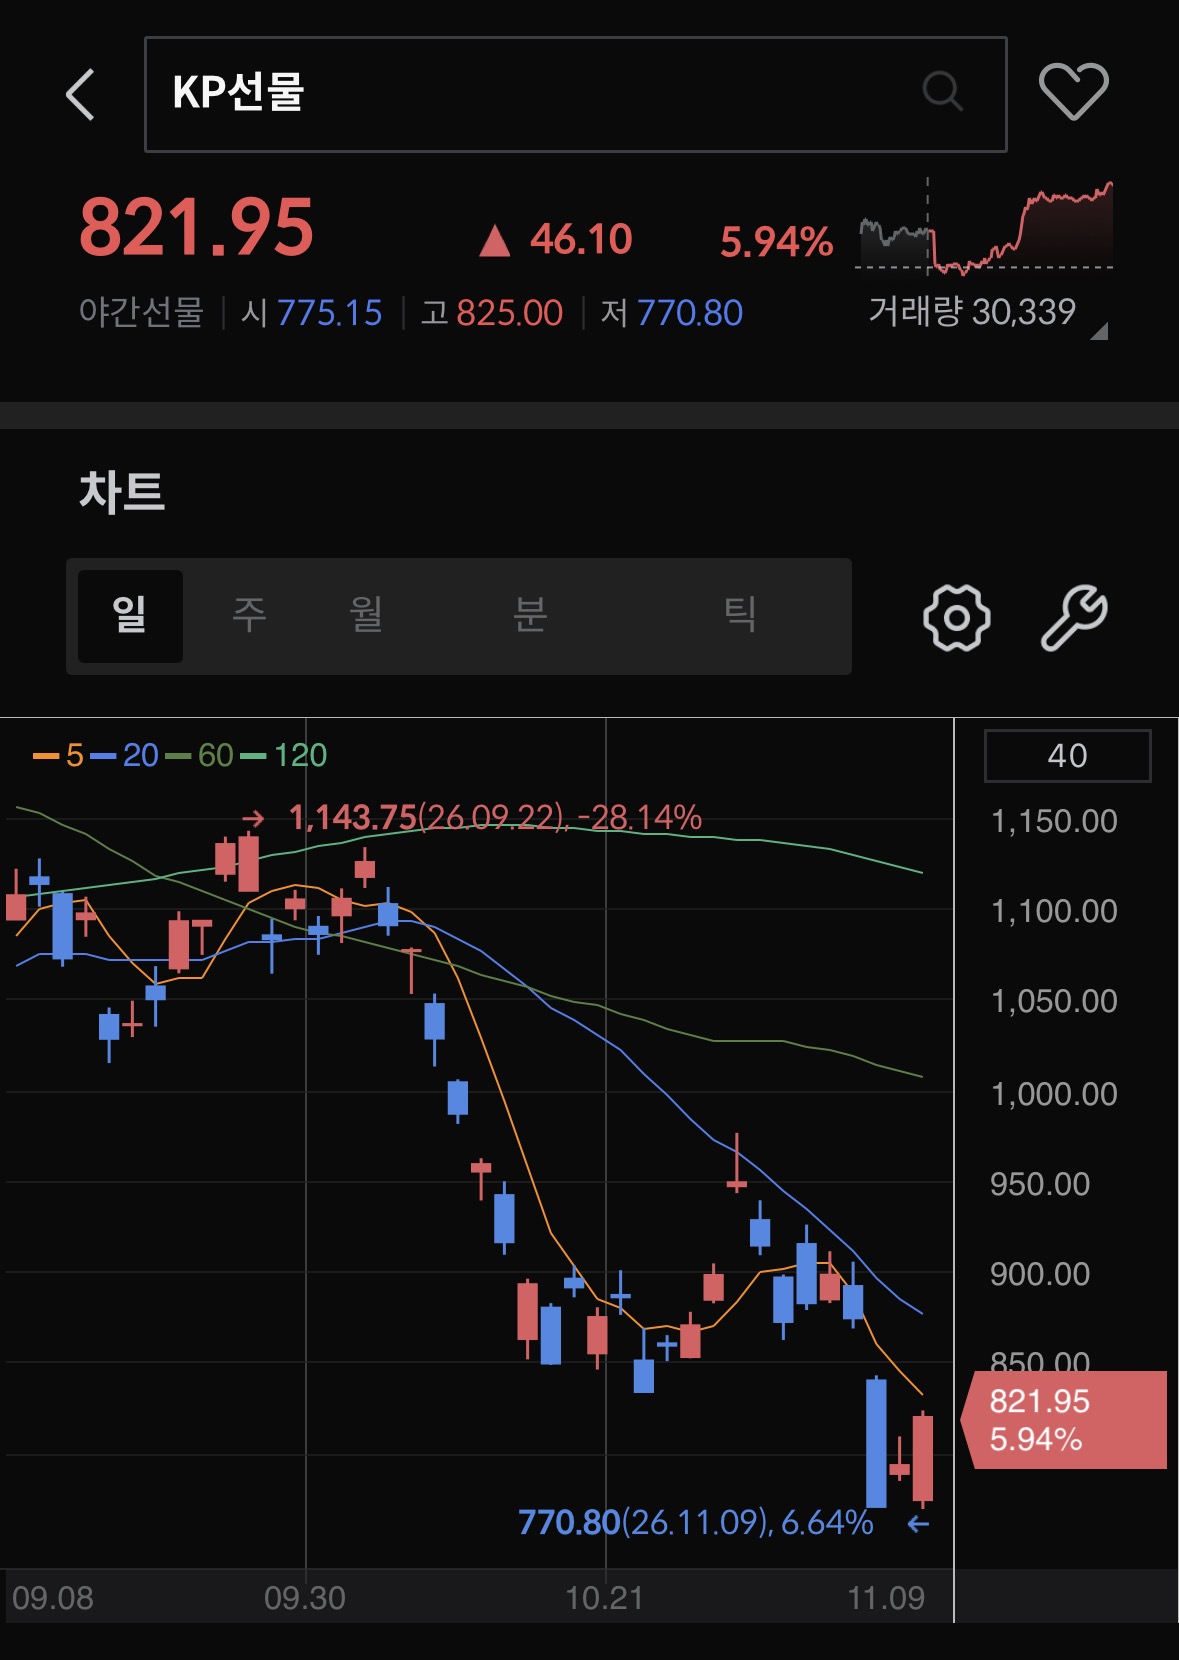
야간선물 **+5.94%**는 강한 반등 기대를 보여줍니다. 지난 금요일 코스피가 -6.02%, 코스닥이 -5.11% 급락한 뒤라 기술적 되돌림이 나올 여지는 있습니다. 하지만 11월 9일에도 미국 증시 급반등에 비해 국내 지수는 하락 마감했고, 외국인 순매도도 이어졌습니다. 따라서 오늘은 시초가 반등 폭보다 장중 외국인 매도 완화 여부, 거래대금, 반등이 대형 반도체주 밖으로 확산되는지를 확인하는 쪽이 중요해 보입니다.
목요일 옵션만기일을 앞둔 만큼 장 후반 변동성도 염두에 둘 만합니다. 다만 만기일이 가까워졌다는 사실만으로 방향을 예측하기보다는, 실제 선물·현물 수급 변화를 같이 살펴보면 좋겠습니다.
기록용 요약: 미국 기술주와 반도체의 급반등, 유가 하락, 야간선물 강세는 국내장 반등 재료입니다. 반면 국내 지수는 11월 9일 하락했고 외국인 매도도 계속됐습니다. 오늘은 반등 가능성을 열어두되, 추세 전환 여부는 수급과 거래대금으로 확인해야겠습니다.